想要全面及时的研报数据,就上发现报告(www.fxbaogao.com)。我们是国内知名的研报平台,拥有海量用户。这里的报告特别多,覆盖范围极广,从宏观经济到细分赛道应有尽有。我们用最朴素的方式帮您整理信息,界面简洁,技术过硬,助您快速找到想要的资料。深度洞察市场,做出精准决策,从这里开始。
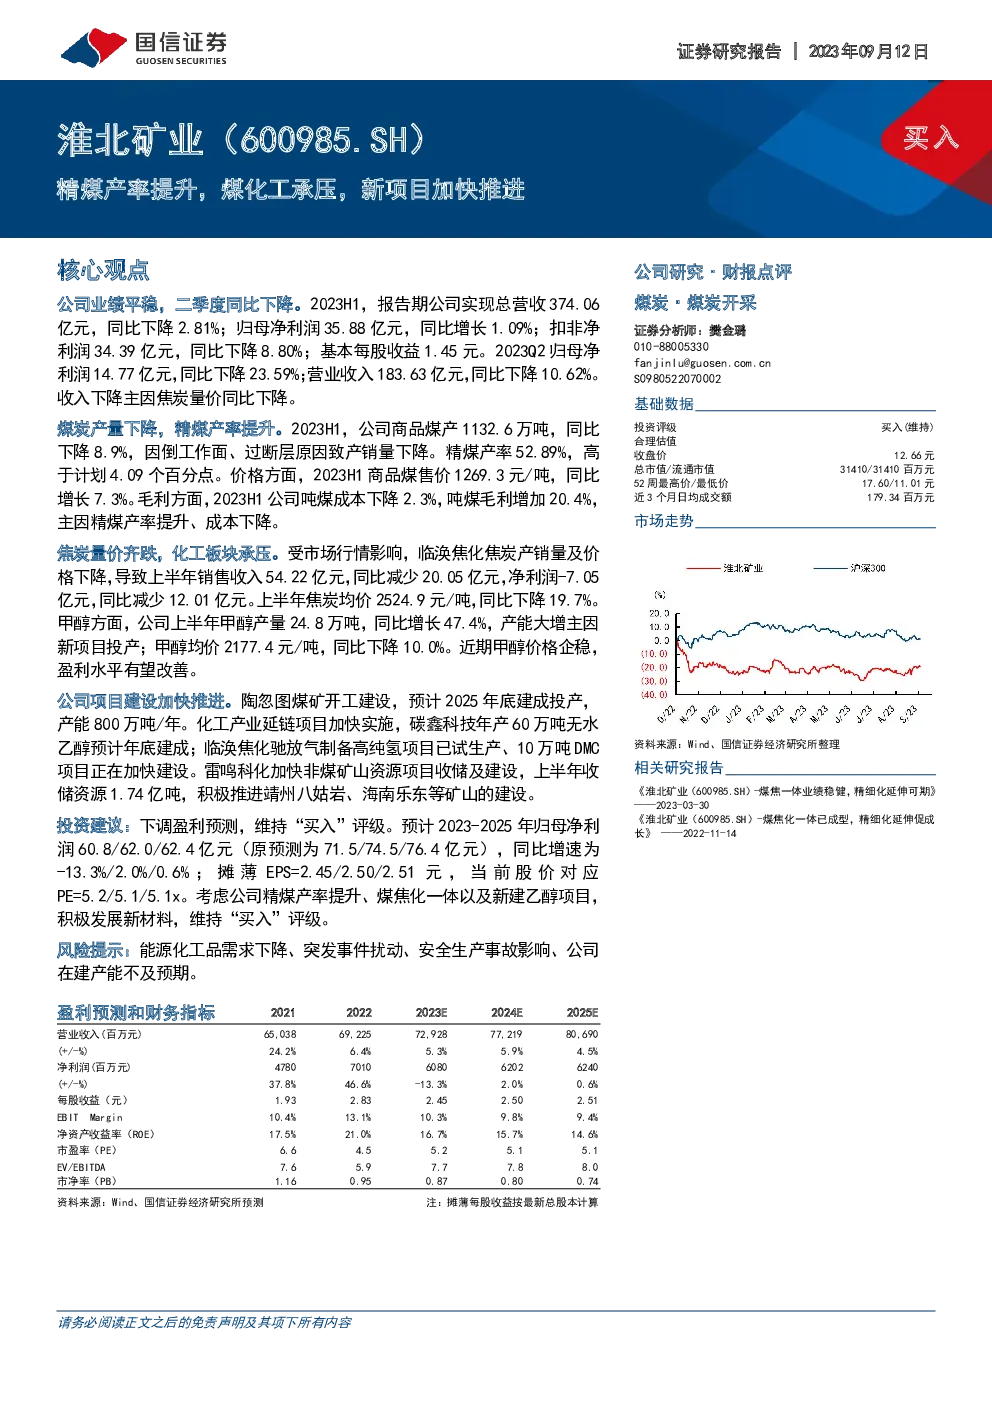
公司2023年上半年业绩表现稳健,但二季度出现下滑。具体而言,上半年总营收为374.06亿元,同比下降2.81%,归母净利润为35.88亿元,同比增长1.09%,而扣非净利润则为34.39亿元,同比下降8.80%。其中,第二季度的归母净利润为14.77亿元,较去年同期下降23.59%,同期营业收入183.63亿元,同比下降10.62%。
收入下降主要源于焦炭的量价双降。公司商品煤产量在上半年为1132.6万吨,同比下降8.9%,主要是由于工作面调整与地质条件变化导致的产销量减少。然而,精煤产率有所提升,达到52.89%,高于计划目标4.09个百分点。商品煤售价在上半年为1269.3元/吨,同比增长7.3%,同时吨煤成本下降2.3%,吨煤毛利增加20.4%,这主要得益于精煤产率的提高和成本的控制。
化工板块在上半年面临较大压力,尤其是焦炭业务。临涣焦化的焦炭产销量和价格均出现下滑,导致销售收入减少20.05亿元,净利润减少12.01亿元。上半年焦炭均价为2524.9元/吨,同比下降19.7%。不过,甲醇业务方面,尽管产量增长47.4%,但受价格下跌影响,甲醇均价为2177.4元/吨,同比下降10.0%。近期甲醇价格企稳,预示着盈利水平有望改善。
公司正积极推进多个项目的建设。陶忽图煤矿已开工建设,预计于2025年底投入运营,设计产能为800万吨/年。化工产业的延链项目也在加速推进,如碳鑫科技年产60万吨无水乙醇项目预计年内建成,临涣焦化驰放气制备高纯氢项目已开始试生产,10万吨DMC项目正在建设中。此外,雷鸣科化在非煤矿山资源项目上也取得了进展,上半年新增收储资源1.74亿吨,并在靖州八姑岩和海南乐东等地积极推进矿山建设。
考虑到公司业绩调整后的预测值,包括煤炭业务和煤化工业务的营收和毛利率预测均有所下调,但维持了“买入”的评级。预计未来三年归母净利润分别为60.8、62.0、62.4亿元,同比增速分别为-13.3%、2.0%、0.6%,摊薄EPS分别为2.45、2.50、2.51元,对应PE分别为5.2、5.1、5.1倍。考虑到公司的精煤产率提升、煤焦化一体化战略以及新乙醇项目的推动,维持“买入”评级。同时,报告也提醒关注能源化工品需求波动、突发事件、安全事故发生以及在建产能进度的风险。