公司2023Q2业绩亮点与展望
业绩概览:
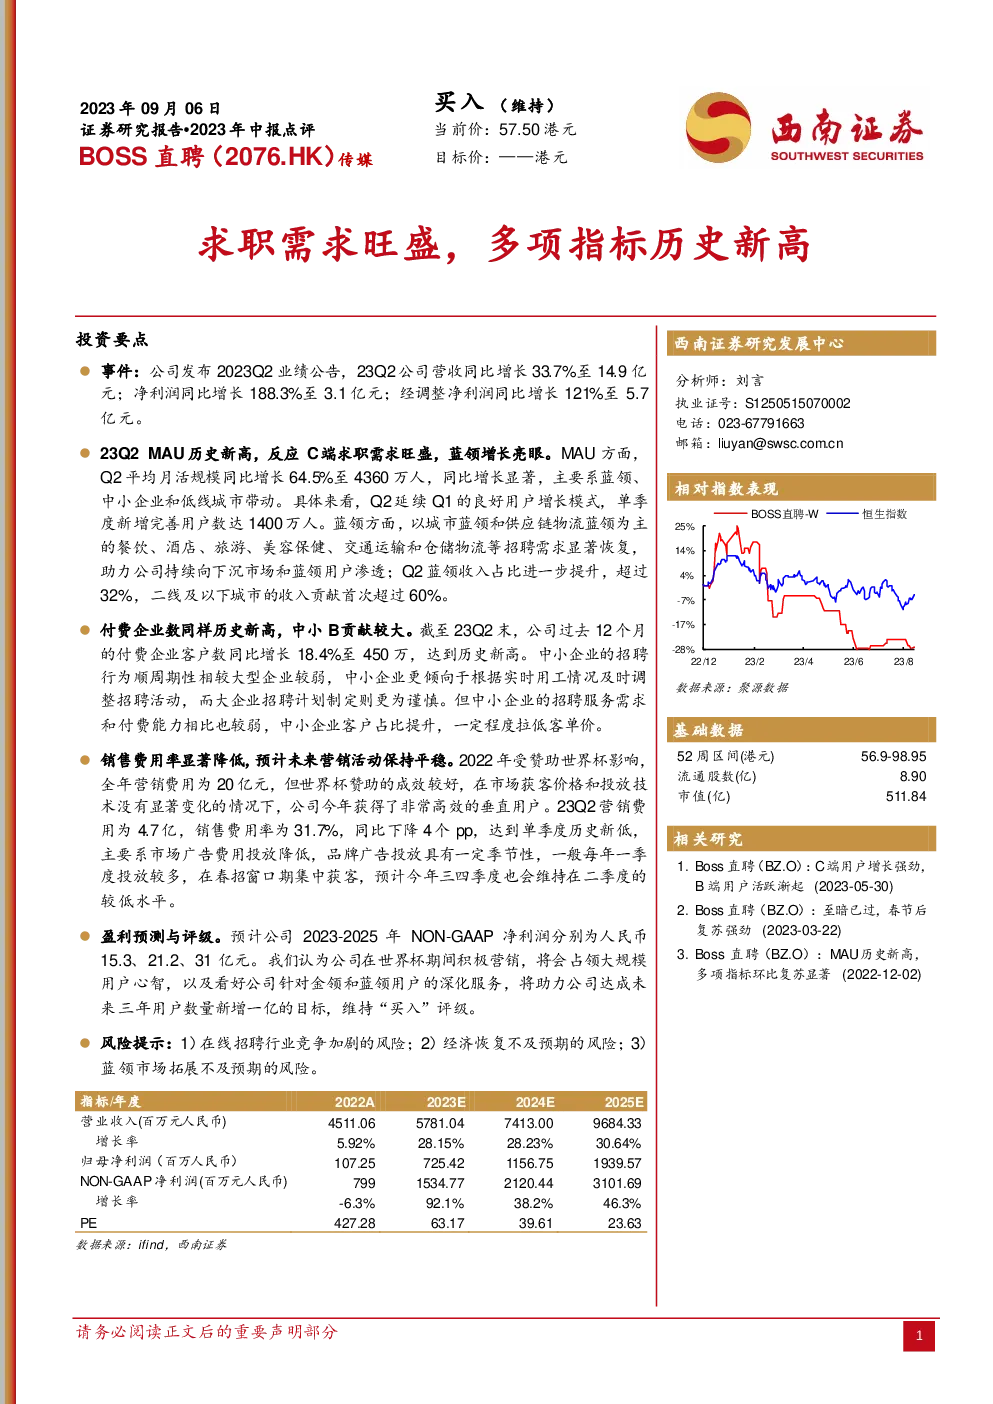
- 营收与利润增长:2023Q2,公司实现营收14.9亿元,同比增长33.7%;净利润3.1亿元,同比增长188.3%;经调整净利润5.7亿元,同比增长121%。
- 用户增长:月活跃用户(MAU)同比增长64.5%至4360万人,其中单季度新增用户数1400万人,反映C端求职需求旺盛。
- 业务分布:蓝领收入占比提升至32%,二线及以下城市收入贡献首次超过60%,显示下沉市场的增长潜力。
付费企业客户:
- 截至2023Q2末,过去12个月的付费企业客户数同比增长18.4%至450万,创历史新高,其中中小企业贡献较大。
- 中小企业因招聘行为更灵活,但其需求量和付费能力相对较低,导致整体客单价可能有所降低。
营销策略:
- 2022年因世界杯营销影响,全年营销费用达20亿元,但效果显著,市场获客成本有效控制。
- 2023Q2销售费用率降至31.7%,为历史最低,主要得益于市场广告费用减少及品牌广告投放的季节性特点。
- 预计未来营销活动将保持平稳,三四季度销售费用率将维持在低位。
盈利预测与评级:
- 预计公司2023-2025年NON-GAAP净利润分别为15.3、21.2、31亿元,基于世界杯营销带来的用户心智占领及深化服务金领和蓝领用户的战略。
- 维持“买入”评级,看好公司针对不同市场用户的服务深化及未来三年用户数量新增一亿的目标达成。
风险提示:
- 在线招聘行业的竞争加剧风险。
- 经济恢复不及预期的风险。
- 蓝领市场拓展不及预期的风险。
关键假设:
- 平台累计验证企业用户数量年均增速为29.2%、25.5%、28%,预计企业用户付费率将逐步稳定在24%-25%之间。
- 预计线下营销费用投入保持稳定,随着用户数增多和规模效应显现,线下营销费率呈下降趋势。
- 线上流量获取费用与用户增量正相关,预计未来三年呈小幅上涨趋势,综合销售费用率将逐步降低至44.6%。
发现报告(www.fxbaogao.com)汇聚了全网最全的研报资源,数量之多令人惊叹。作为金融圈用户量极大的平台,我们覆盖了宏观、行业、公司及财报等全领域。我们追求极致的效率,设计极简,技术领先,帮您从海量数据中迅速抓取重点。无论是行业研究还是投资分析,这里都是您高效获取信息、实现精准决策的得力工具。