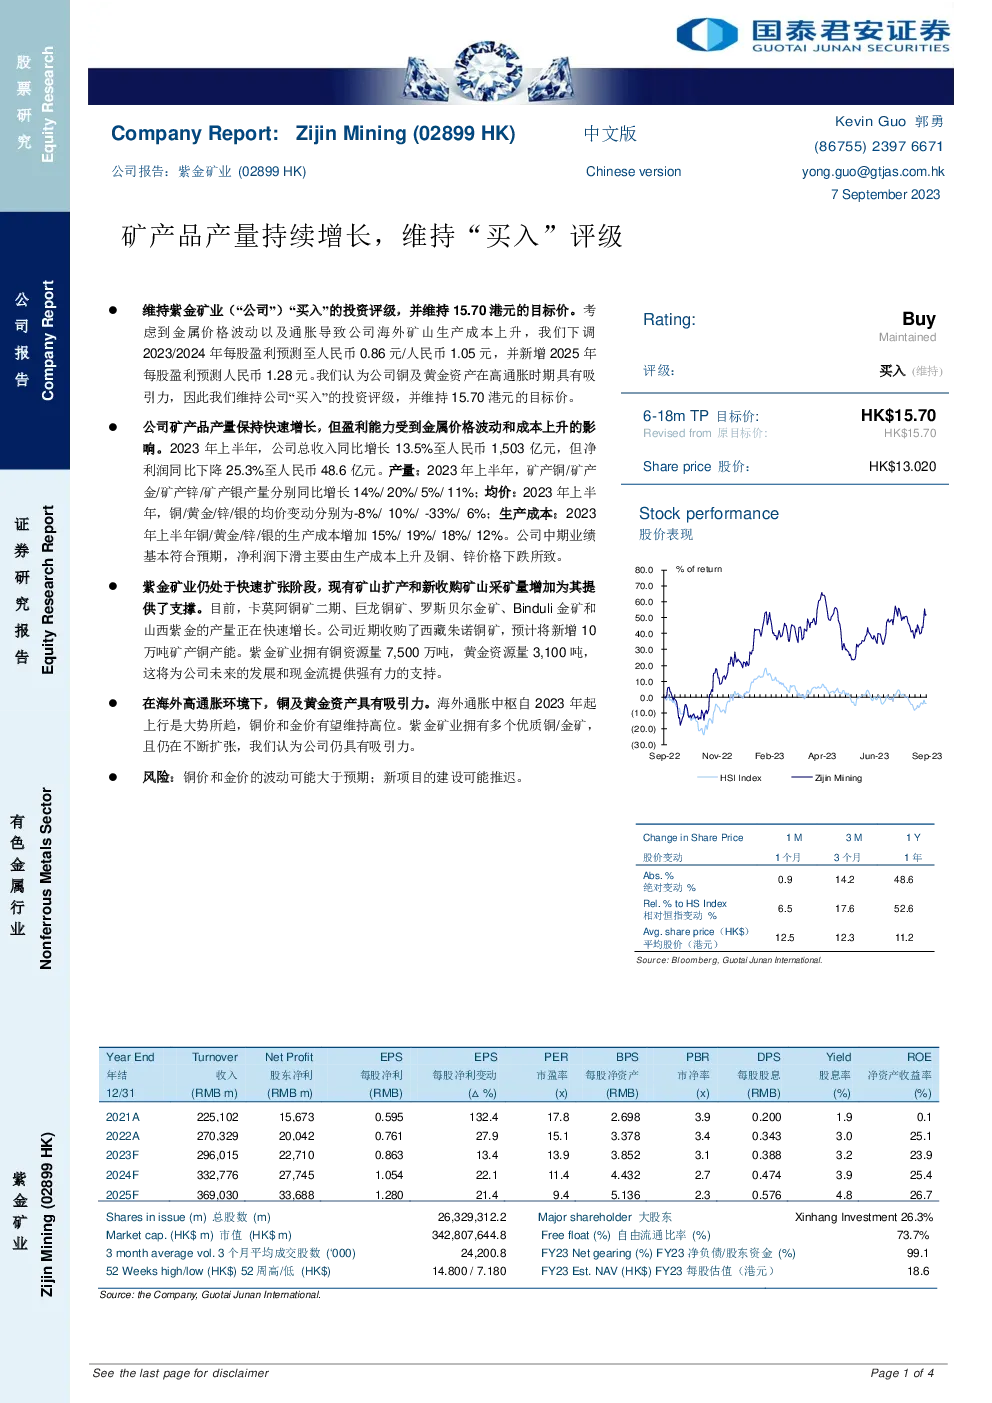
紫金矿业的股票研究报告概述了公司在有色金属行业的表现及前景。报告指出,尽管面临金属价格波动和海外矿山生产成本上升的挑战,公司仍保持积极的增长态势。
产量与盈利情况:
- 2023上半年:公司矿产品产量继续增长,尤其是铜、黄金、锌和银的产量分别同比增长14%、20%、5%和11%。
- 价格变动:铜和黄金的均价分别下降8%和提升10%,而锌和银的均价则分别下降33%和6%。
- 成本上升:铜、黄金、锌和银的生产成本分别增加了15%、19%、18%和12%。
- 业绩:公司中期业绩基本符合预期,但净利润下滑主要是由于生产成本上升和铜、锌价格下跌。
扩张与资源储备:
- 现有项目:紫金矿业正快速扩张,通过现有矿山扩产和新收购矿山来增加采矿量。
- 新项目:近期收购的西藏朱诺铜矿预计新增10万吨矿产铜产能。公司拥有丰富的铜资源量7500万吨和黄金资源量3100吨,为未来发展和现金流提供了坚实基础。
市场前景:
- 在海外高通胀环境下,铜和黄金资产显示出较强的吸引力。预计随着通胀中枢自2023年起上行,铜价和金价有望维持高位。
评级与目标价:
- 评级:维持“买入”评级。
- 目标价:15.70港元。
- 风险因素:包括铜价和金价波动的风险,以及新项目建设可能面临的延期风险。
股价表现:
- 6-18个月目标价:15.70港元。
- 当前股价:13.02港元。
- 股价变动:1月涨14.2%,3月涨48.6%,1年涨25.1%。
- 相对恒指变动:1月涨6.5%,3月涨17.6%,1年涨52.6%。
财务比率:
- 市盈率、市净率、每股收益、每股净资产等指标显示公司估值相对合理。
行业评级:
- 作为整体分析的一部分,报告还对行业进行了评估,考虑了行业基本面的展望。
风险披露:
- 报告详细列出了利益冲突和免责条款,强调了报告并非投资建议,国泰君安可能与被研究公司存在业务关系,且可能存在观点分歧。
总结:
紫金矿业在有色金属行业中展现出稳健的增长势头,通过优化资源布局和扩张计划,增强了其在铜和黄金市场的竞争力。面对市场波动,公司通过提高成本控制和资源储备,展现了良好的适应能力。报告对公司的“买入”评级反映了对其长期发展前景的信心,同时提醒投资者关注金属价格波动等潜在风险。
想要高效找报告,发现报告(www.fxbaogao.com)是您的不二之选。作为国内大型的研报平台,我们拥有巨大的用户流量。报告资源极其丰富,宏观、行业、财报内容一应俱全,数量多得惊人。我们用朴素实用的设计,配合先进技术,助您快速获取关键数据。在这里,您可以轻松掌握市场脉络,实现精准的投资决策。