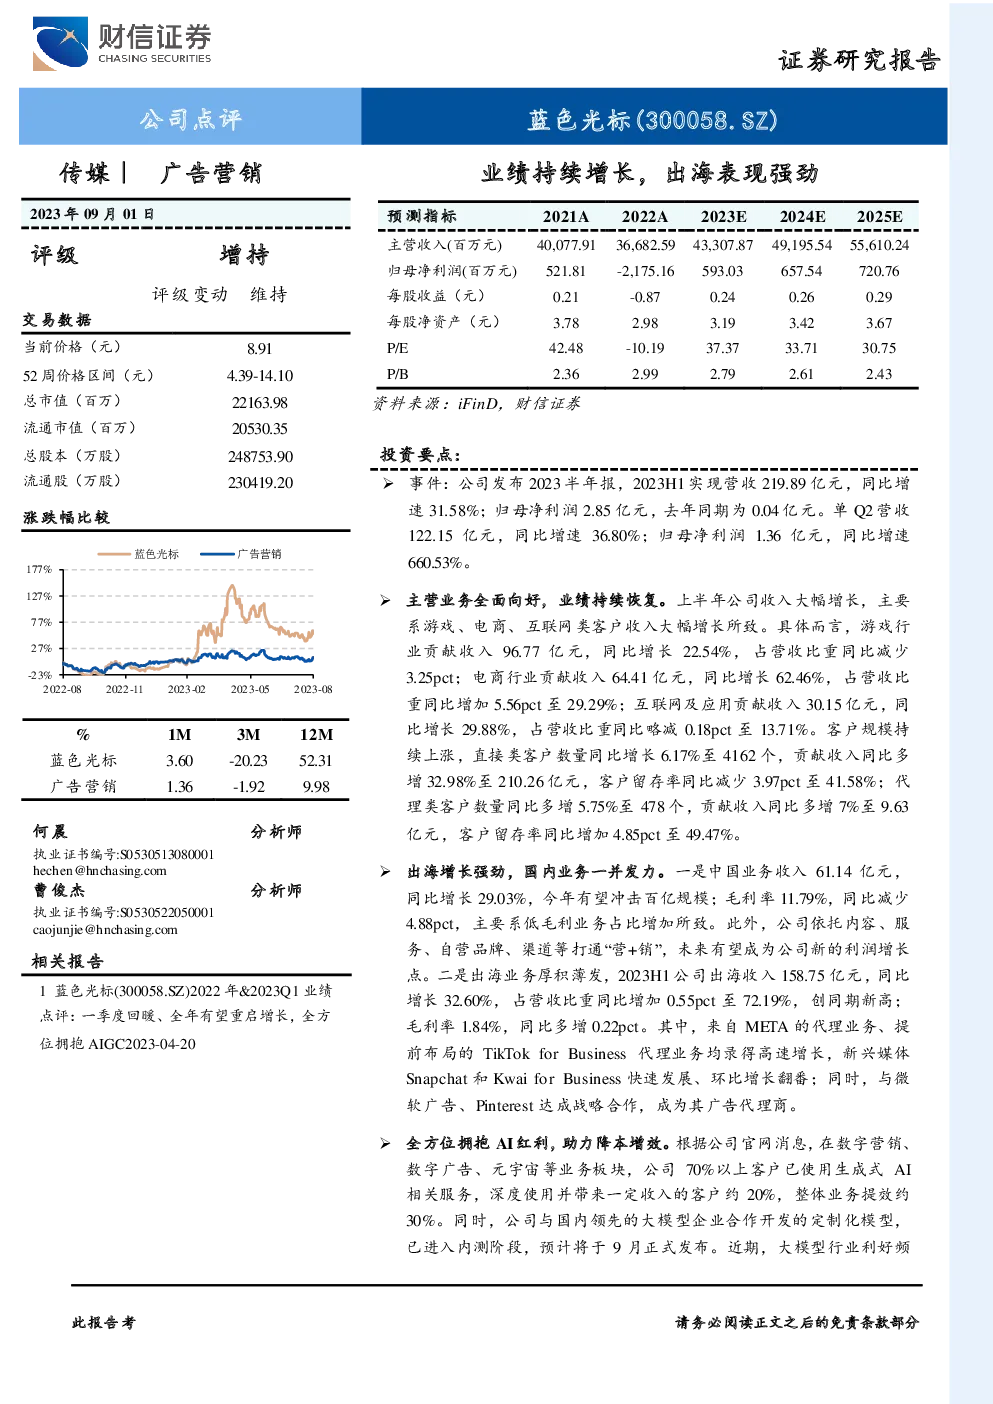
《蓝色光标广告营销业绩持续增长报告》
主要发现:
业绩增长:
- 2023年上半年,蓝色光标实现营收219.89亿元,同比增长31.58%;归母净利润2.85亿元,去年同期为0.04亿元。
- 第二季度,营收122.15亿元,同比增36.80%,归母净利润1.36亿元,同比增660.53%。
主营业务表现:
- 游戏行业贡献收入96.77亿元,同比增长22.54%,占营收比重同比减少3.25百分点;
- 电商行业贡献收入64.41亿元,同比增长62.46%,占营收比重同比增加5.56百分点至29.29%;
- 互联网及应用贡献收入30.15亿元,同比增长29.88%,占营收比重同比略减0.18百分点至13.71%。
客户规模与留存:
- 直接类客户数量同比增长6.17%至4162个,贡献收入同比多增32.98%至210.26亿元,客户留存率同比减少3.97百分点至41.58%;
- 代理类客户数量同比多增5.75%至478个,贡献收入同比多增7%至9.63亿元,客户留存率同比增加4.85百分点至49.47%。
出海业务与国内业务:
- 中国业务收入61.14亿元,同比增长29.03%,有望冲击百亿规模;毛利率11.79%,同比减少4.88百分点。
- 出海业务收入158.75亿元,同比增长32.60%,占营收比重同比增加0.55百分点至72.19%,创同期新高。
全方位拥抱AI:
- 公司70%以上的客户已使用生成式AI相关服务,深度使用并带来一定收入的客户约20%,整体业务提效约30%。
- 与国内领先的大模型企业合作开发的定制化模型已进入内测阶段,预计于9月正式发布。
投资建议:
- 蓝色光标作为全球领先的营销传播集团,受益于中国品牌全球化加速与国内稳经济举措,业绩有望持续增长。
- 预计2023-2025年的营收分别为433.08亿元、491.96亿元、556.10亿元,归母净利润分别为5.93亿元、6.58亿元、7.21亿元。
- 维持“增持”评级。
风险提示:
- 政策监管风险;
- 市场竞争加剧;
- 新技术业务落地不及预期。
财务数据概览:
- 营业收入:从2021年的400.78亿元增长至2022年的366.83亿元,预计2023年为433.08亿元。
- 归母净利润:从2021年的52.18亿元下降至2022年的-2175.16亿元,预计2023年为593.03亿元。
- 每股收益:从2021年的0.21元降至2022年的-0.87元,预计2023年为0.24元。
- 市盈率:从42.48倍降至-10.19倍,预计2025年为30.75倍。
结论:
蓝色光标广告营销业务呈现强劲增长势头,尤其在出海市场表现亮眼。公司积极拥抱AI技术,提升业务效率,并与领先大模型企业合作,未来潜力可期。然而,面临政策监管、市场竞争和新技术落地风险。长期来看,公司业绩有望持续增长,维持“增持”评级。
发现报告(www.fxbaogao.com)是大众认可度极高的专业研报平台,平台最大特点就是研报品类全、存量报告数量多到充足够用。多年来积累海量注册及活跃用户,聚焦宏观研究、行业剖析、公司调研、财务报表四大核心板块,极简操作界面搭配稳定系统,高效满足用户查阅刚需