你可能感兴趣
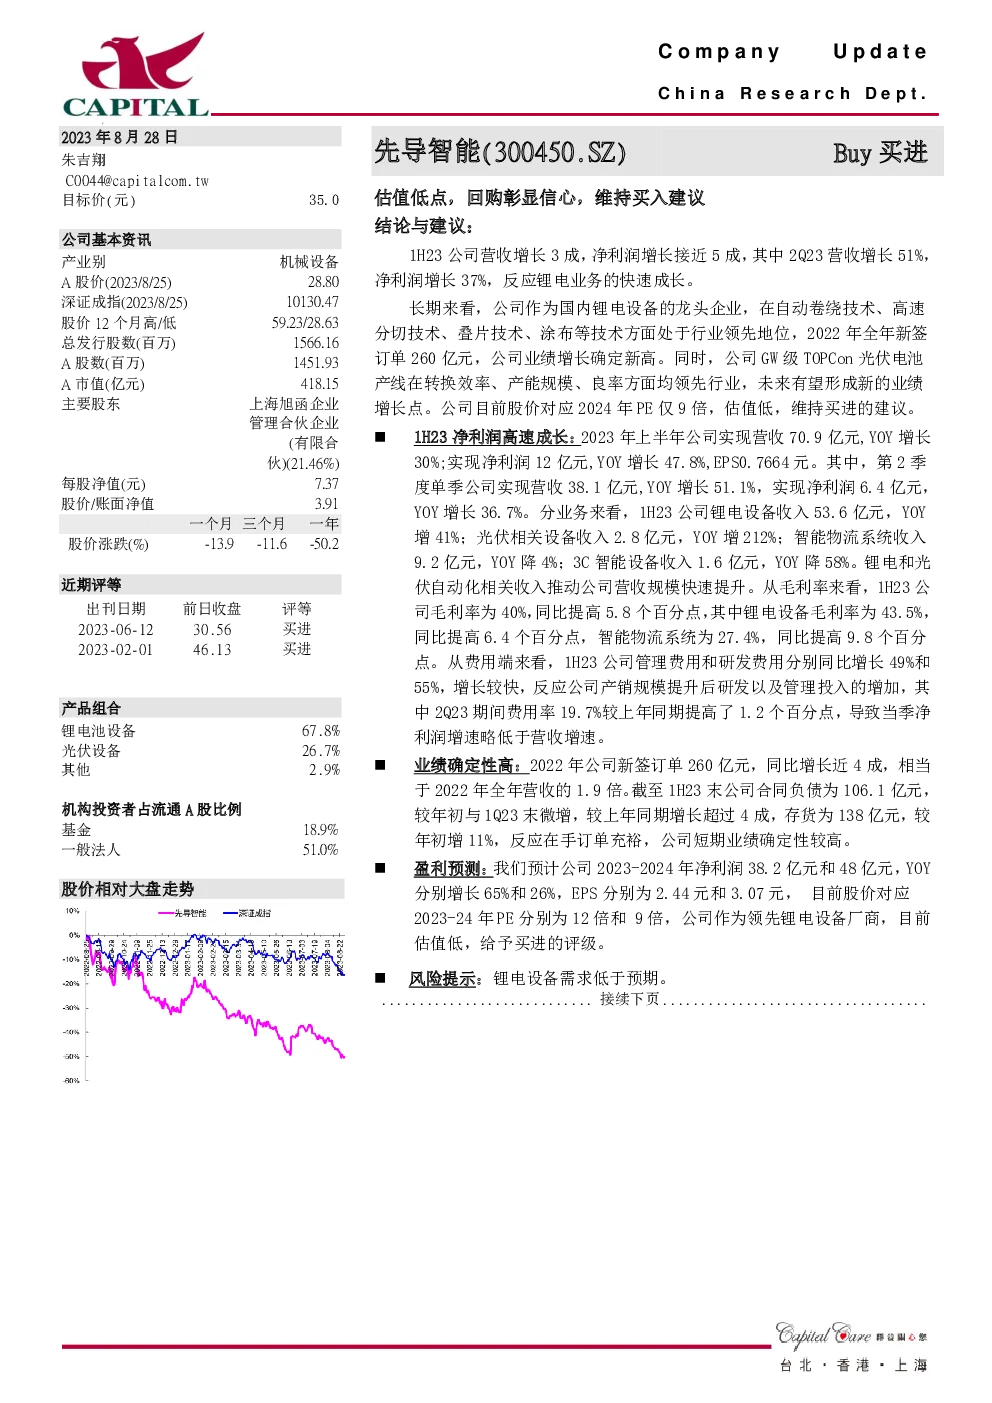
估值低点,回购彰显信心,维持买入建议
群益证券2023-06-13
北交所策略专题报告:估值为尺:北证回调已至低点,回购+增持+股权激励增信心
开源证券2024-07-17
汇兑收益提升业绩,回购彰显信心,建议“买进”
群益证券2022-07-18
回购股票彰显管理层信心,建议关注超跌反弹
纺织服装群益证券2015-07-14
公司信息更新报告:Q3或为长期底部,持续回购彰显发展信心,建议积极关注行业拐点布局机遇
基础化工开源证券2023-11-14
持续回购股份彰显管理层信心,看好份额长期提升,建议积极布局
轻工制造东吴证券2021-07-12
公司业绩增长+估值低位,股份回购彰显信心
建筑建材中邮证券2018-07-02
北交所策略专题报告:北证回购潮起,低估值大比例回购彰显信心
开源证券2023-11-11
拟回购股份彰显信心,看好估值修复
化石能源安信证券2018-09-07
回购计划彰显信心,低估值凸显价值
建筑建材华创证券2021-07-20