你可能感兴趣
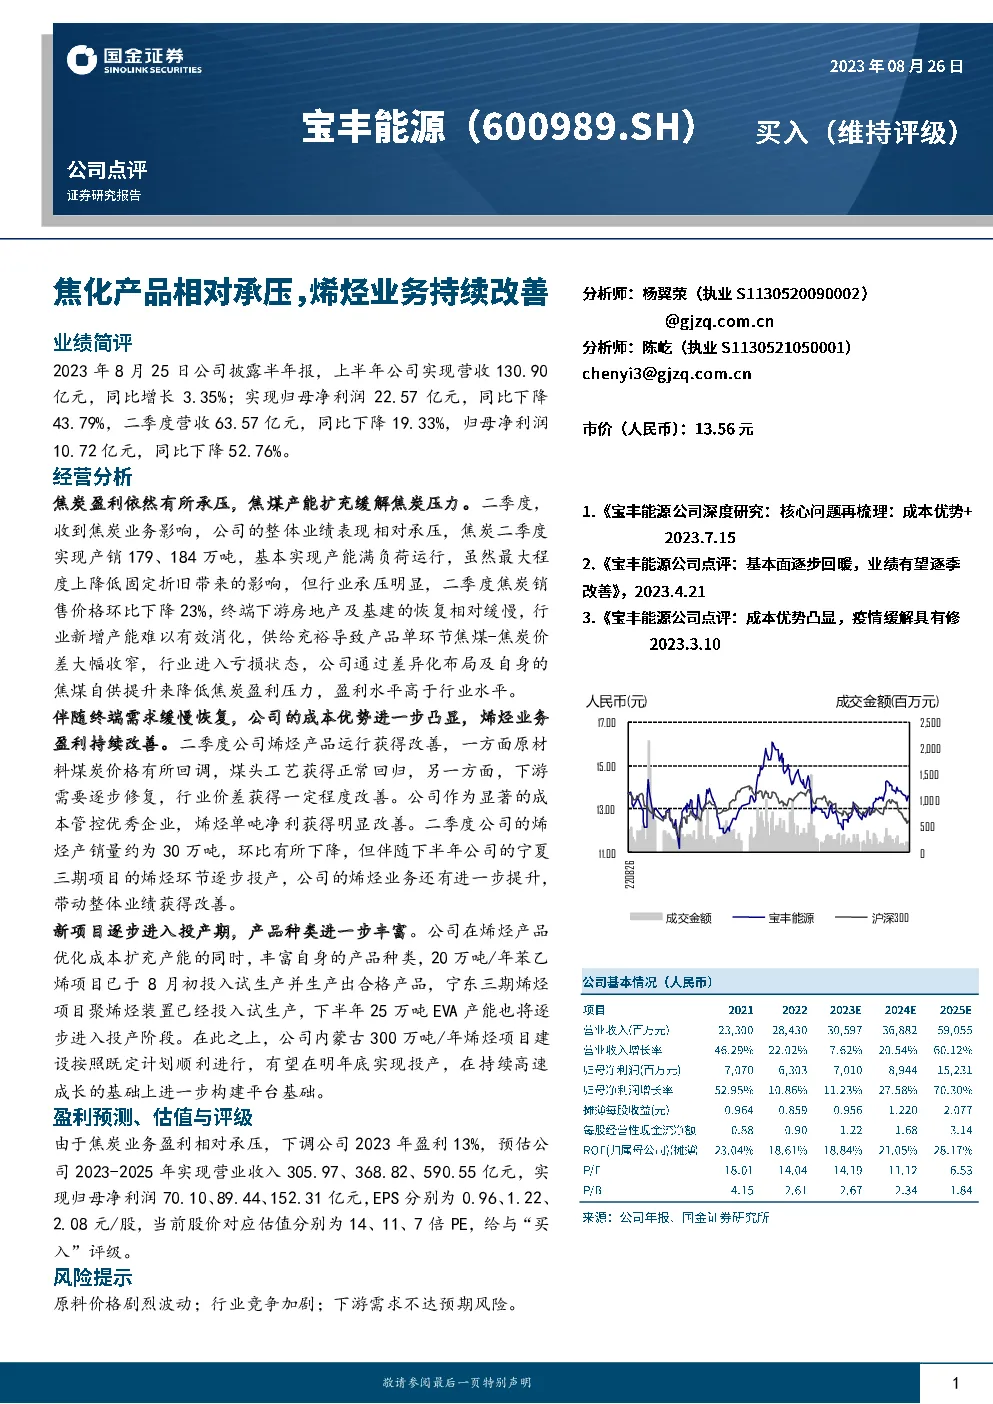
焦化产品相对承压,烯烃业务持续改善
基础化工国金证券2023-10-29
烯烃价差持续承压,相对行业表现较好
基础化工国金证券2022-10-27
公司业绩逐步改善,传统业务相对承压
电子设备国联证券2023-03-30
公司三季报点评报告:焦化业绩承压,关注黑色需求及氢能业务进展
化石能源开源证券2023-10-31
2024年三季报点评:焦化主业持续承压,投资收益环比下降
化石能源民生证券2024-10-26
烯烃行业周报:PDH盈利改善,C2产业链整体承压
化石能源东吴证券2023-07-09
产品集成业务短期承压,半导体业务需求持续旺盛
信息技术华创证券2022-08-29
OK镜业务短期承压,全视光产品矩阵持续丰富
西南证券2026-09-02
2025年三季报点评:国内IVD业务承压,持续完善产品体系
医药生物华创证券2025-11-21
2024年半年报点评:C端业务短期承压,AI产品持续更新
信息技术东吴证券2024-08-25