需要全面及时的研报资源,就选择发现报告(www.fxbaogao.com)。平台专注深耕金融研报服务领域多年,研报覆盖面广、库存报告数量极其丰富,积累了海量长期信赖的行业用户。专为金融从业者和投资者量身打造,依托智能检索技术,轻松提取有效数据,完成深度市场分析工作。
A股市场周度报告总结
市场概述
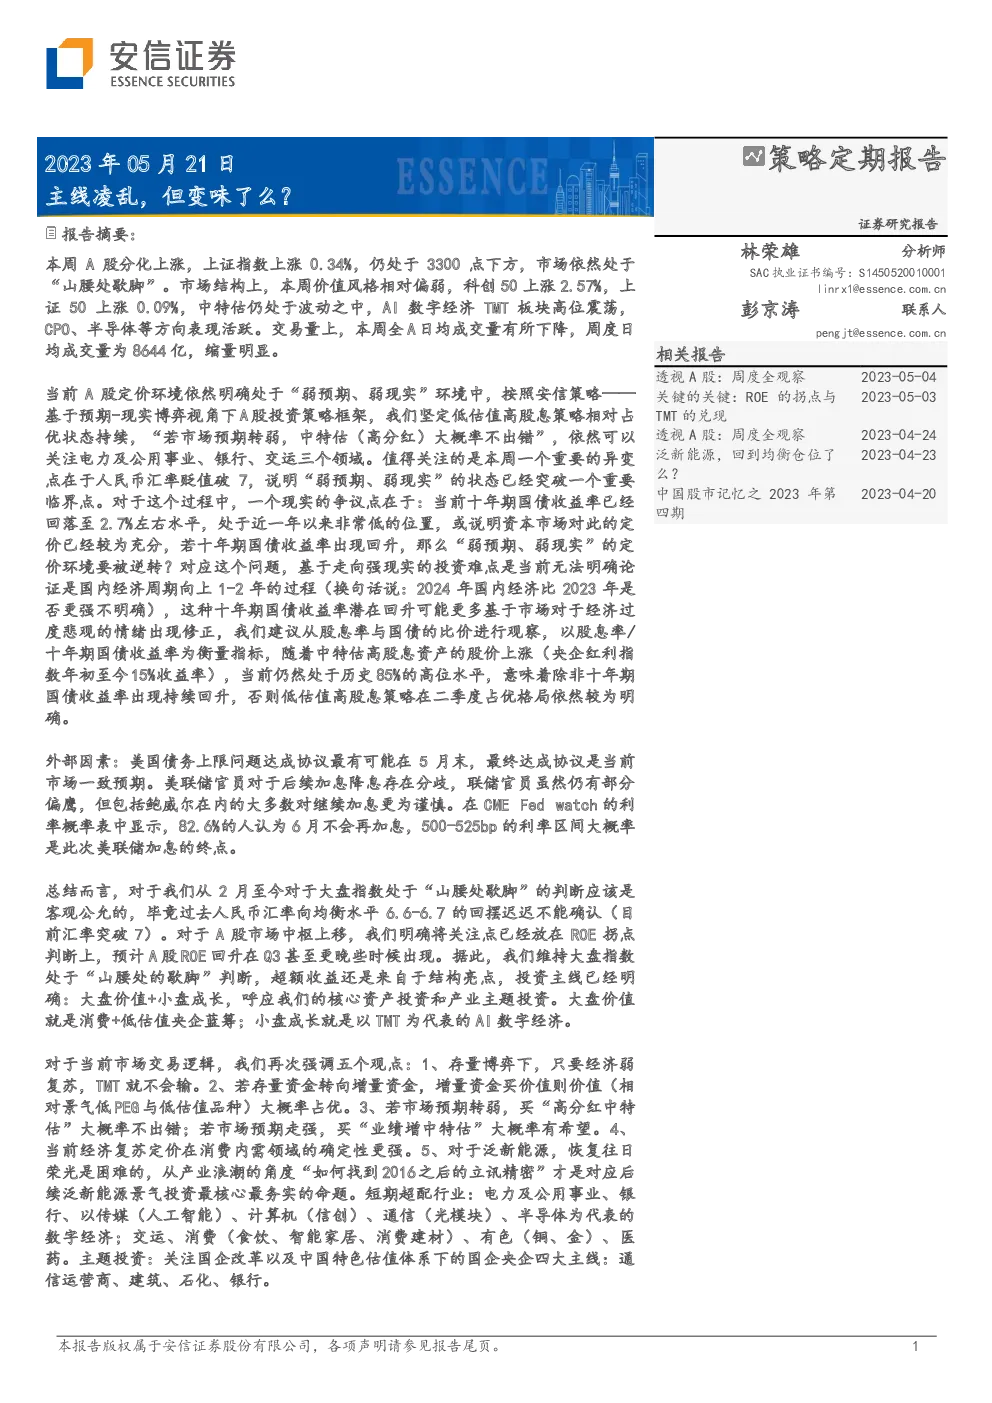
本周A股市场呈现出分化上涨的态势,上证指数微幅上涨0.34%,但仍保持在3300点下方。市场结构上,价值风格相对偏弱,而科创50指数上涨2.57%,反映了科技和创新板块的活跃表现。AI数字经济、TMT等板块高位震荡,CPO、半导体等领域表现出较强活力。交易量方面,全A日均成交量有所下降,周度日均成交量为8644亿,显示出市场的缩量迹象。
宏观经济环境
当前A股市场定价环境仍处于“弱预期、弱现实”的状态,基于安信策略的预期-现实博弈视角,低估值高股息策略持续占优。电力及公用事业、银行、交运等领域被重点关注。5月高频数据显示,需求收缩的趋势持续,二季度经济增长动力可能弱于一季度。居民和企业部门的信心仍然较弱,消费倾向和投资意愿恢复缓慢,疤痕效应广泛存在。
人民币汇率变动
本周重要变化之一是人民币汇率的贬值突破至7,这标志着“弱预期、弱现实”的状态已突破关键阈值。人民币兑美元和欧元分别贬值1.69%和3.81%,年内跌幅分别为1.69%和3.81%。中国外汇市场指导委员会强调监管和管理,预期人民币汇率将在6.8-7区间内震荡。历史上,在多轮人民币贬值期间,美股表现优于A股,但在人民币贬值背景下,上证50和沪深300等价值股相对稳定,成长风格表现相对较弱。
长期投资策略
在考虑十年期国债收益率降至2.7%的低位后,市场对于“弱预期、弱现实”定价环境的担忧增加。然而,通过观察股息率与国债收益率的比价,发现即使收益率上升,低估值高股息策略在短期内仍具优势。中特估高股息资产的股价上涨,使得这一比价虽有回落,但仍处于历史高位的85%水平,暗示除非国债收益率持续上升,否则低估值高股息策略在二季度的优势仍将持续。
结构亮点与配置建议
市场配置建议围绕“大盘价值+小盘成长”的主线展开,其中“大盘价值”指向消费和低估值央企蓝筹,而“小盘成长”则聚焦于AI数字经济。短期配置可侧重电力及公用事业、银行、传媒(人工智能)、计算机(信创)、通信(光模块)、半导体等数字经济领域,以及交运、消费(食饮、智能家居、消费建材)、有色(铜、金)、医药等板块。主题投资方面,国企改革和中国特色估值体系下的国企央企四大主线(通信运营商、建筑、石化、银行)值得重点关注。
投资逻辑
五个核心观点支撑后续配置决策:
- 存量博弈:在经济弱复苏的背景下,TMT板块的表现相对稳健。
- 增量资金:当存量资金转向增量资金时,价值股(尤其是具有低PEG与低估值特点的品种)可能占优。
- 市场预期:市场预期转弱时,购买“高分红中特估”策略相对安全;市场预期增强时,则关注“业绩增中特估”。
- 经济复苏:消费内需领域的复苏定价更为明确。
- 泛新能源:寻找新的增长点,而非仅依赖过去的表现。
综上所述,尽管市场结构和投资逻辑快速变化,但基于预期-现实博弈的策略框架提供了明确的方向和支撑。投资者应关注结构性亮点,灵活调整配置,并依据市场动态和经济指标作出相应决策。