发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。
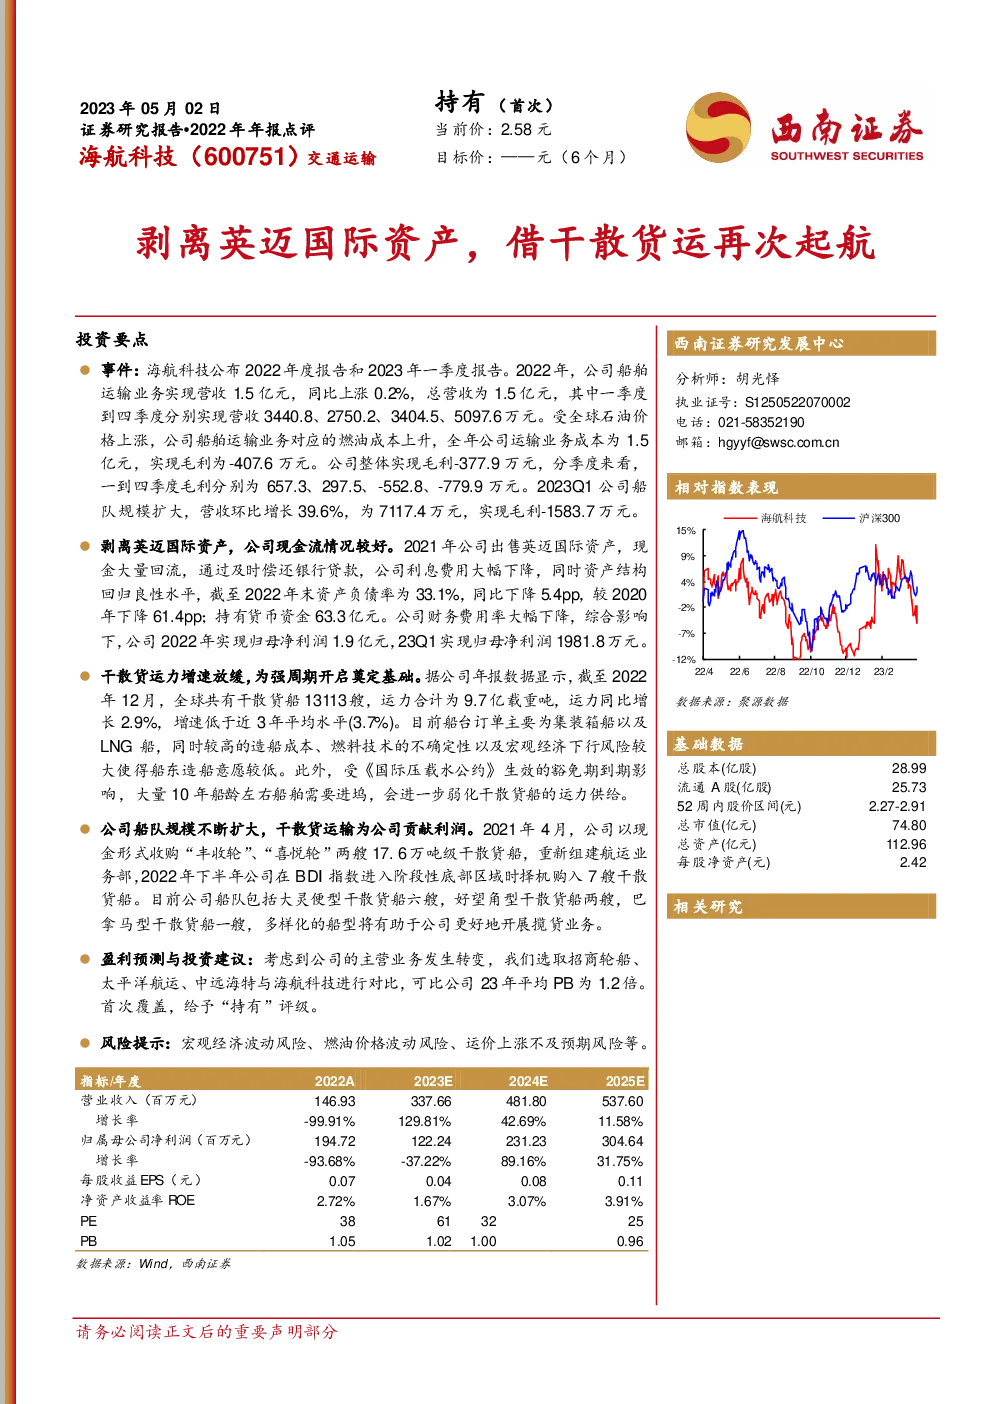
海航科技年度与季度报告分析
主要事件与财务概况
- 2022年度报告:海航科技公布年度报告,船舶运输业务营收1.5亿元,同比增长0.2%。全年总营收为1.5亿元,分季度来看,营收分别为3440.8万元、2750.2万元、3404.5万元和5097.6万元。
- 2023年一季度报告:第一季度营收7117.4万元,环比增长39.6%。
运营成本与利润
- 燃油成本上升:全球石油价格上涨导致船舶运输业务的燃油成本增加,全年成本为1.5亿元,毛利为-407.6万元,合计毛利为-377.9万元。
- 成本控制与财务状况:通过出售英迈国际资产,公司现金流改善,利息费用下降,资产负债率从2020年的84.5%降至2022年底的33.1%,持有63.3亿元货币资金。这有助于财务费用率大幅下降。
干散货运输与战略转型
- 战略重组:海航科技通过收购两艘干散货船重新进入航运市场,并于2022年三季度后继续购入7艘干散货船,船队规模扩大,有助于揽货业务的多样化。
- 市场适应:面对全球干散货运输市场运力增速放缓的趋势,公司采取灵活策略,适应市场变化。
盈利预测与估值
- 盈利预测:预计2023-2025年营业收入分别为3.4、4.8、5.4亿元,归母净利润分别为1.2、2.3和3亿元。
- 估值与评级:参考同行业公司估值,首次覆盖,给予“持有”评级。
风险提示
- 宏观经济波动风险、燃油价格波动风险、运价上涨不及预期风险。
结论
海航科技通过剥离非核心业务,优化资产结构,加强干散货运输业务,实现了财务状况的改善和利润的稳定。尽管面临宏观经济波动、燃油价格波动等风险,公司通过战略调整和运营优化,展现出较强的抗风险能力和可持续发展的潜力。未来业绩增长空间取决于市场环境变化和公司运营效率的提升。