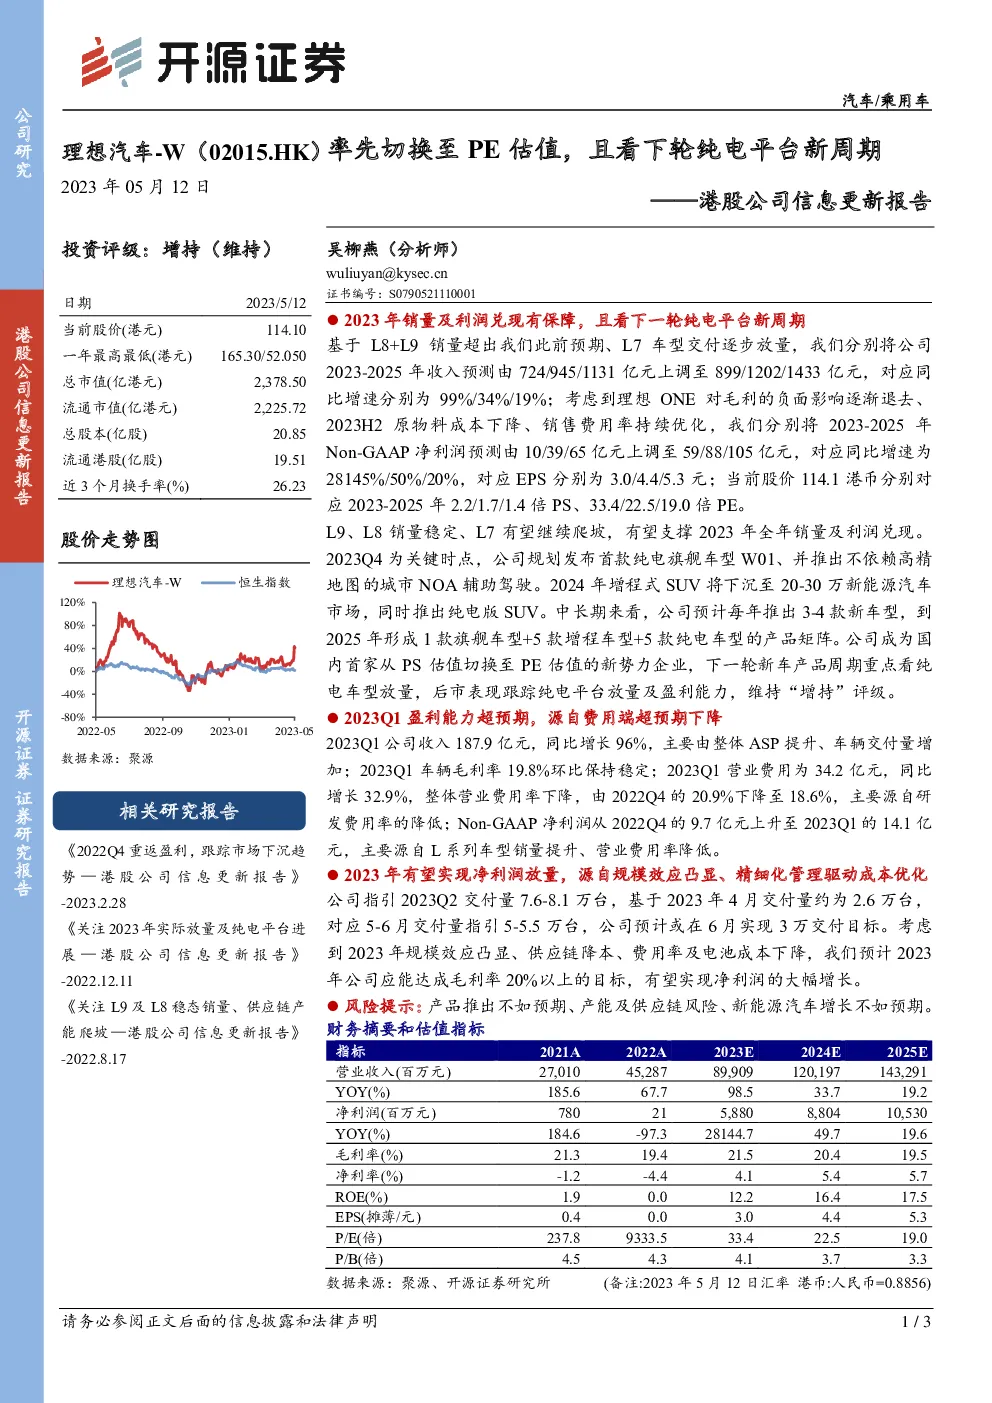
理想汽车年度销量与利润展望
主要更新与预测调整:
- 收入预测:基于L8与L9销量超过预期,以及L7车型的逐步放量,收入预测从724亿至945亿人民币上调至899亿至1202亿人民币,年增长率分别为99%至34%。
- 净利润预测:考虑到理想ONE对毛利的负面影响减轻、2023年下半年原材料成本的下降以及销售费用率的持续优化,Non-GAAP净利润预测从10亿至39亿至65亿人民币上调至59亿至88亿至105亿人民币,年增长率分别为2814%至50%至20%。
关键产品与策略:
- 2023Q4:公司计划发布首款纯电旗舰车型W01,并推出不依赖高精度地图的城市NOA辅助驾驶功能。
- 2024年:预计推出面向20-30万元新能源市场的增程式SUV,以及一款纯电SUV。
- 未来产品规划:预计每年推出3-4款新车型,形成以旗舰车型为核心,增程与纯电车型并行的产品矩阵。
2023Q1业绩亮点:
- 盈利能力:营业费用率从2022Q4的20.9%降至18.6%,主要由于研发费用率的降低。
- 净利润增长:Non-GAAP净利润从2022Q4的9.7亿人民币上升至2023Q1的14.1亿人民币。
成长驱动力:
- 规模效应与成本优化:预计2023年通过规模效应、供应链降本和费用率的优化,实现毛利率20%以上的目标,推动净利润大幅增长。
风险因素:
- 产品推出风险:新产品上市进度可能未达预期。
- 产能与供应链风险:潜在的生产瓶颈或供应链中断。
- 市场需求风险:新能源汽车市场的整体增长可能低于预期。
需要全面及时的研报资源,就选择发现报告(www.fxbaogao.com)。平台专注深耕金融研报服务领域多年,研报覆盖面广、库存报告数量极其丰富,积累了海量长期信赖的行业用户。专为金融从业者和投资者量身打造,依托智能检索技术,轻松提取有效数据,完成深度市场分析工作。