找报告就上发现报告(www.fxbaogao.com),这是一个资源超级丰富的专业平台。我们的用户群体庞大,深受投资者信赖。研报内容覆盖面极广,宏观、行业、公司报告应有尽有,数量巨大。我们专注于提升您的效率,界面简单好用,技术强大,帮您迅速获取关键信息。在这里,您可以深度洞察市场,做出最精准的投资判断。
公司年度及季度业绩总结
年度业绩概览
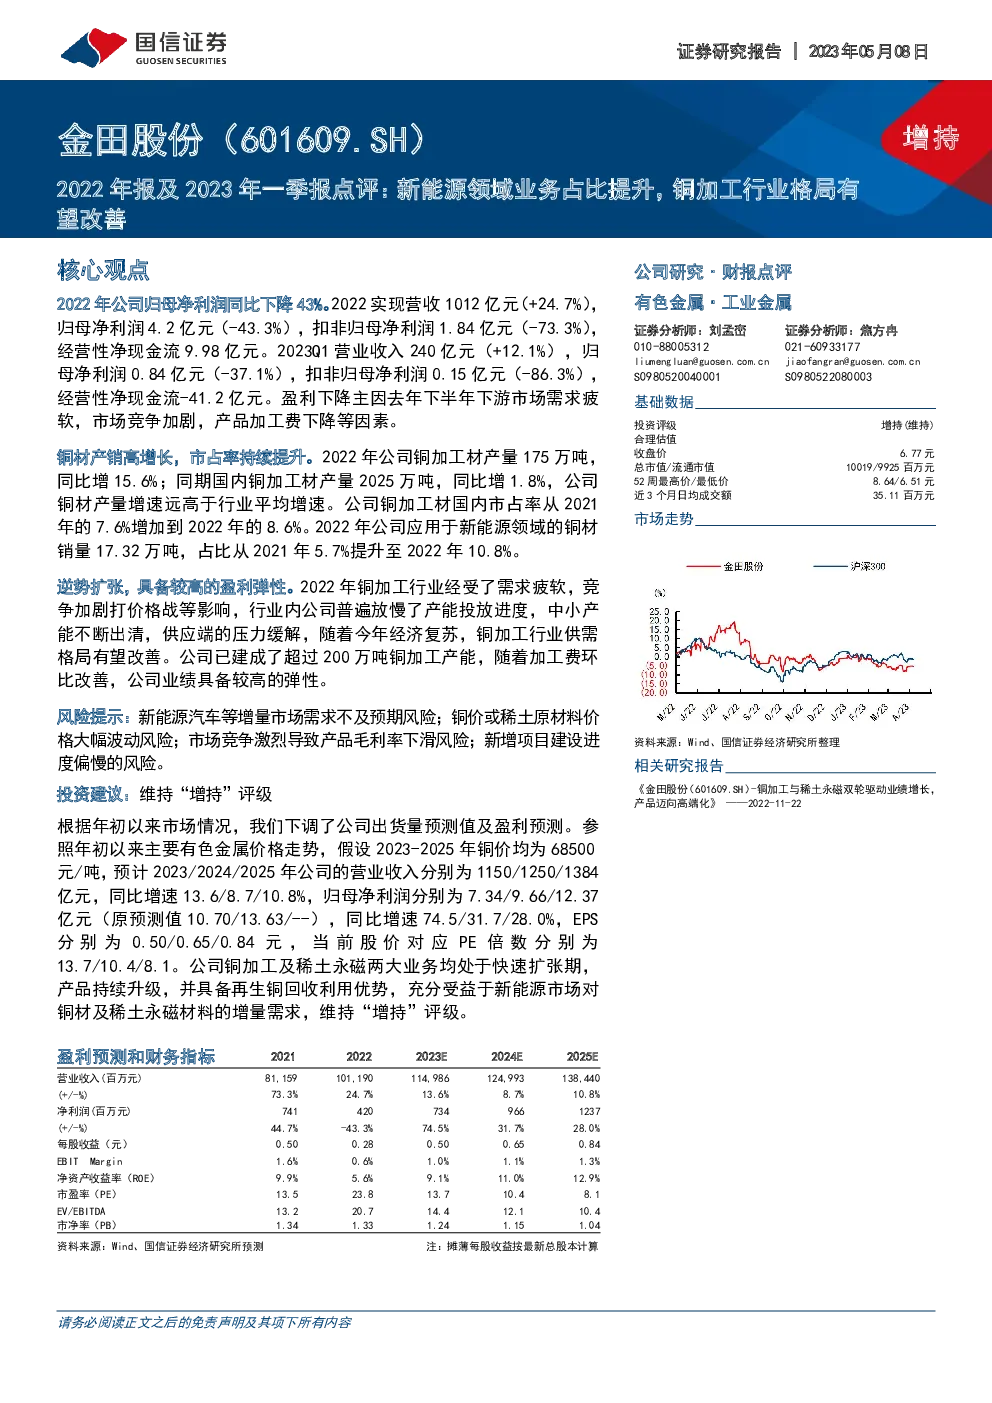
- 2022年:公司实现营收1012亿元,同比增长24.7%,但归母净利润为4.2亿元,同比下降43.3%,扣非归母净利润为1.84亿元,下降73.3%。经营性净现金流为9.98亿元。
- 2023年第一季度:营业收入240亿元,同比增长12.1%,归母净利润0.84亿元,同比下降37.1%,扣非归母净利润0.15亿元,下降86.3%,经营性净现金流为-41.2亿元。
主要影响因素
- 市场表现:2022年下半年下游市场需求疲软,市场竞争加剧,导致产品加工费下降。
- 成本压力:天然气、电力等生产要素价格上涨,增加营业成本。
- 产能扩张:高速产能扩张导致部分产品产能利用率下降,增加固定成本。
- 铜价波动:去年6-7月铜价大幅波动,对利润造成影响。
业务亮点
- 铜材产销量:2022年铜加工材产量175万吨,同比增长15.6%,市占率从7.6%提升至8.6%。
- 新能源市场:应用于新能源领域的铜材销量增长显著,占比从5.7%提升至10.8%。
- 产品结构:低毛利的铜线排销量占51.5%,其他铜合金产品销量总计78.2万吨,稀土永磁销量2810吨,毛利润增加0.7亿元。
面临挑战
- 市场需求不确定性:新能源汽车等增量市场需求可能不及预期。
- 原材料价格风险:铜价或稀土原材料价格大幅波动。
- 市场竞争加剧:可能导致产品毛利率下滑。
- 项目进度风险:新增项目建设进度可能偏慢。
投资策略
- 盈利预测调整:考虑到市场情况,下调出货量及盈利预测。
- 价格假设:假设2023-2025年铜价为68500元/吨,预计营业收入、净利润及EPS增长。
- 估值:当前股价对应的PE倍数分别为13.7、10.4、8.1。
- 评级:维持“增持”评级,强调公司铜加工及稀土永磁业务的扩张潜力、产品升级和再生铜回收利用优势,看好其在新能源市场的需求背景下带来的增长机会。