各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。
煤炭行业周报概览
市场动态与行情回顾
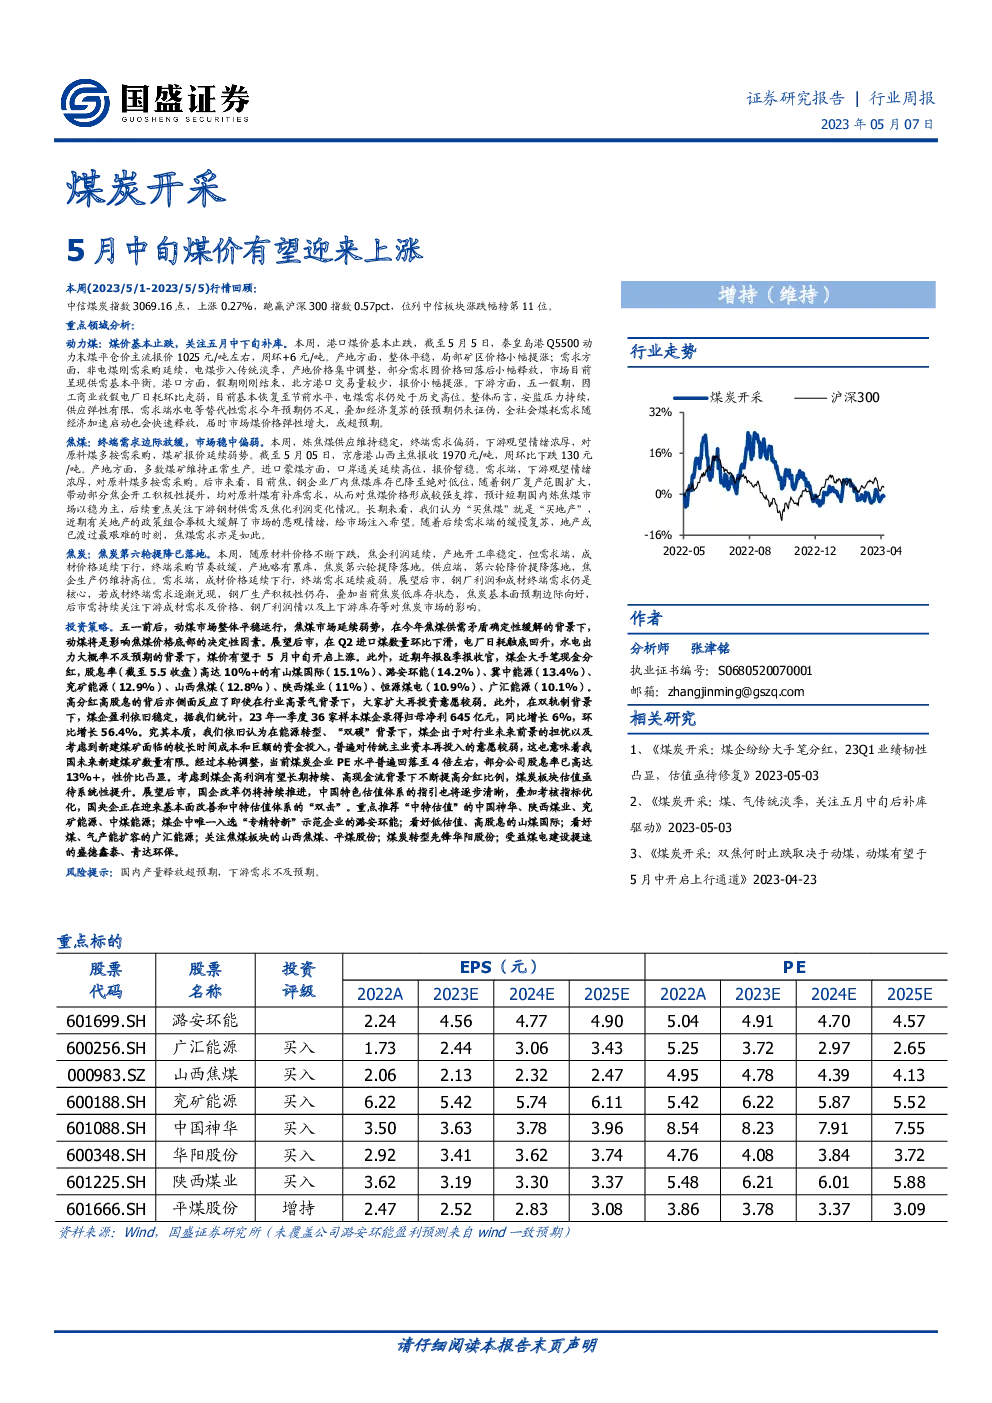
- 中信煤炭指数:本周(2023/5/1-2023/5/5)上涨0.27%,跑赢沪深300指数0.57个百分点,排名中信板块第11位。
- 上证指数与沪深300指数:同期分别上涨0.34%与下跌0.30%。
主要领域分析
动力煤
- 市场趋势:煤价基本止跌,关注5月中下旬补库活动。港口煤价稳定,产地价格局部调整,需求方面,非电煤需求稳定,电煤进入传统淡季,市场呈现供需平衡。
- 价格表现:截至5月5日,秦皇岛港Q5500动力末煤平仓价为1025元/吨,周环比上涨6元/吨。
- 供需分析:安监压力持续,供应弹性有限。需求端,水电等替代性需求预计不足,经济复苏预期下,全社会煤耗需求有望快速释放,市场煤价格弹性增加。
焦煤
- 市场表现:终端需求边际放缓,市场稳中偏弱。产地供应稳定,价格中枢下移,下游采购放缓,上游库存增加。
- 价格走势:截至5月5日,京唐港山西主焦煤价格为1970元/吨,周环比下跌130元/吨。
- 长期展望:国内炼焦煤供需格局持续向好,主焦煤供应或更加紧张。国内存量煤矿有效供应逐步收缩,新建矿井数量有限,面临资源储备不足的挑战。
焦炭
- 市场状况:焦炭第六轮提降已落实,供应稳定,需求疲软,焦企库存增加,利润空间有所缓解。
- 价格动态:焦炭价格受终端需求持续放缓影响,第六轮降价已执行。
- 行业趋势:长期看,焦炭行业进入产能置换周期,供需缺口有望保持,中小产能持续清退,行业集中度提升。
投资策略
- 煤炭板块:五一前后,动煤市场平稳,焦煤市场弱势。在焦煤供需矛盾缓解背景下,动煤成为影响焦煤价格底部的关键因素。预计Q2进口煤数量减少,电厂日耗回升,水电出力受限,煤价有望在5月中旬开始上涨。高分红、高股息的煤企凸显价值,预计煤炭板块估值有望系统性提升。
风险提示
- 产量释放风险:国内煤炭产量释放可能超出预期。
- 需求不足风险:下游需求可能低于预期。
结论
本周煤炭行业整体表现稳健,动力煤价格趋于稳定,焦煤市场呈现稳中偏弱态势,焦炭价格受到终端需求放缓的影响。市场关注点集中在5月中下旬的补库活动以及焦煤的供需关系。投资策略聚焦于高分红、高股息的煤企,预计煤炭板块估值存在提升空间,同时提醒投资者注意产量释放和需求变化带来的风险。