发现报告(www.fxbaogao.com)是金融圈都在用的专业研报平台,用户量特别大。我们致力于提供最全的研报数据,不管是宏观经济还是具体公司的财报,这里应有尽有,报告多到您看不完。凭借先进的技术和简洁的页面,我们帮您省去了大量筛选的时间,让获取关键信息变得轻而易举,绝对是您投资路上的好帮手。
中国石油:世界一流的能源巨头
概述:
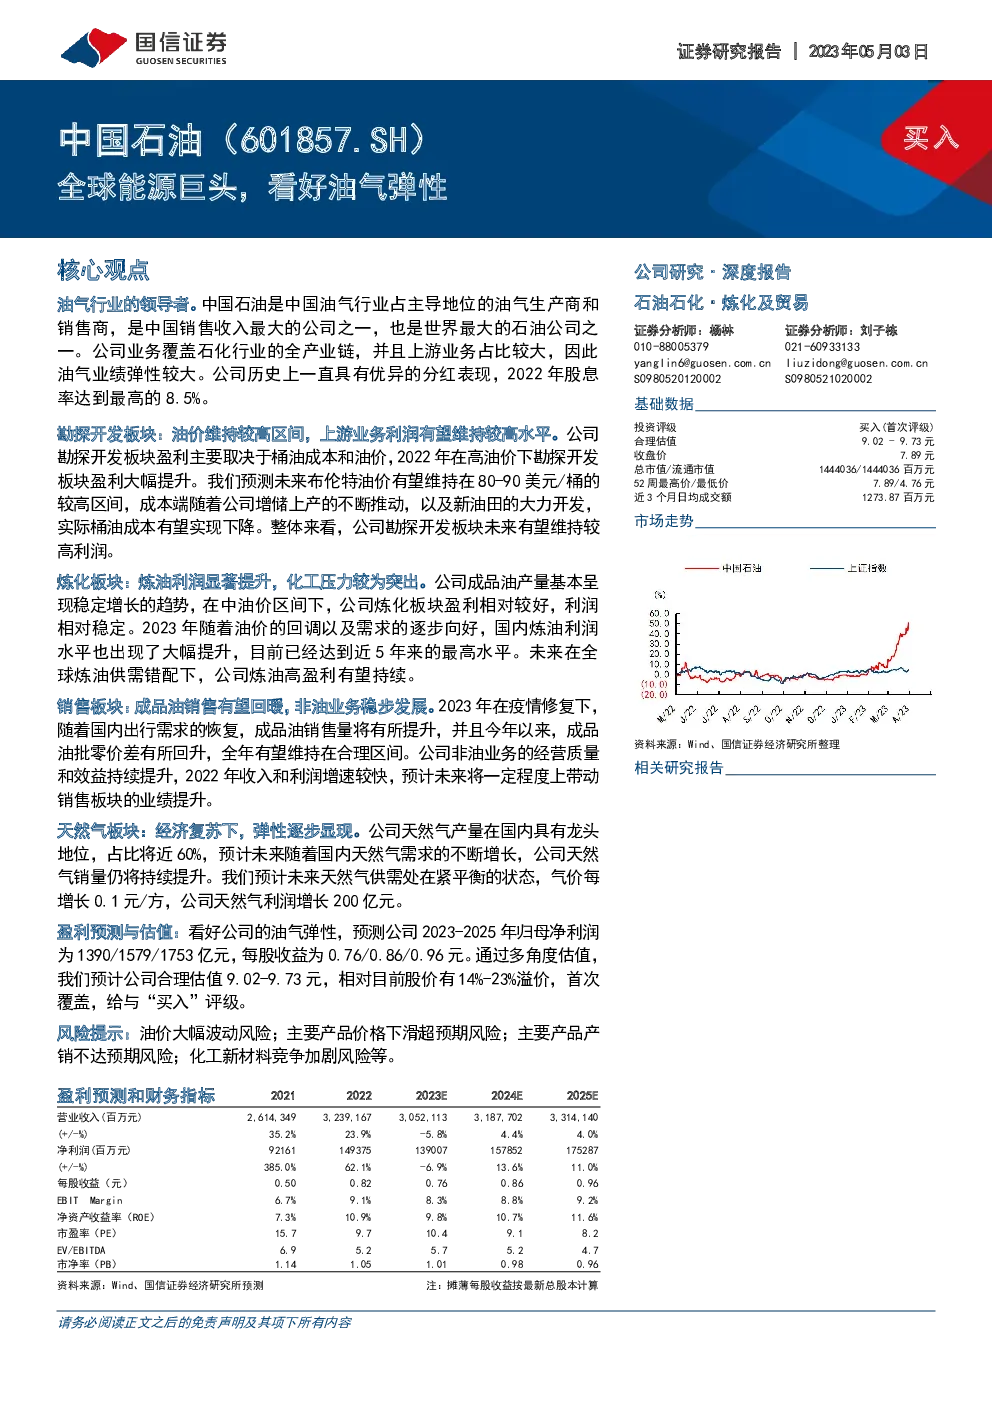
中国石油作为中国乃至全球领先的油气生产商和销售商,其业务覆盖油气行业的全产业链,尤其在上游业务占据主导地位,使得其业绩表现具有较高的弹性。公司在历史上展现出卓越的分红记录,特别是在2022年,股息率达到惊人的8.5%。
主要业务:
- 勘探开发:业绩表现与油价高度相关,受益于高油价下的大幅增长。预测未来布伦特油价将维持在80-90美元/桶的区间,成本端的优化策略有望推动实际桶油成本下降。
- 炼化板块:炼油利润显著提升,化工板块面临压力,但整体而言,受益于全球炼油供需错配,高盈利有望持续。
- 销售板块:成品油销售有望随着疫情修复和国内出行需求的恢复而回暖,非油业务则保持稳健增长,为销售板块业绩带来支撑。
- 天然气板块:经济复苏背景下,天然气销量有望持续提升,随着国内需求的增长,供需将保持紧平衡状态,气价的微小变动将带来显著的利润增长。
财务预测与估值:
- 预测2023-2025年归母净利润分别为1390亿、1579亿、1753亿,每股收益预计为0.76元、0.86元、0.96元。
- 通过多角度估值,预计合理估值在9.02-9.73元之间,相对于当前股价有14%-23%的溢价。首次覆盖,给予“买入”评级。
风险提示:
- 油价大幅波动风险、主要产品价格下滑风险、主要产品产销不达预期风险、化工新材料竞争加剧风险。
中国石油的战略与成就
战略定位:
中国石油锚定“建设世界一流国际能源公司”战略目标,致力于高质量发展,实施创新、资源、市场、国际化、绿色低碳战略,为实现联合国2030年可持续发展目标贡献力量。
业务范围:
涵盖原油及天然气的勘探、开发、输送、生产和销售,以及新能源业务;原油及石油产品的炼制、化工产品生产和销售;成品油和非油品的销售与贸易;天然气的输送和销售等。
产量与销售:
近年产品产量相对稳定,2022年数据显示,原油加工量1.64亿吨,其中约63%来自自产;成品油产量1.51亿吨,其中70%来自自产。销售网络广泛,成品油销售通过自有加油站、直销、分销和海外出口等多种方式。
业绩弹性与现金流:
上游资产贡献最高盈利,业绩弹性强于中国石化。2022年经营业绩大幅提升,实现营业收入和归母净利润双增长。现金流强劲,持续增长,为公司成长奠定良好基础。
资本开支与股东回报:
资本开支侧重上游油气板块,遵循油价波动规律。重视股东回报,历史分红比例高,股息率不断提升,体现出对投资者的长期承诺。
勘探开发:
业绩与油价紧密相关,高油价下业绩表现突出。未来布伦特油价有望维持在80-90美元/桶的区间,成本端的优化策略将推动实际桶油成本下降。
炼化板块:
炼油利润显著提升,化工板块面临压力。全球炼油供需错配下,炼油高盈利有望持续。成品油销售端,成品油出口配额的增加将带来额外收益。
销售板块:
成品油销售有望回暖,非油业务稳步发展。疫情修复背景下,成品油销售量提升,批零价差回升,为销售板块带来支撑。
天然气板块:
经济复苏下,天然气销量持续提升,供需处于紧平衡状态。气价微小变动将带来显著的利润增长。
综上所述,中国石油凭借其在全球能源市场的领先地位、多元化的业务布局、稳定的现金流、强大的股东回报机制以及对技术创新的持续投入,展现出强大的竞争力和可持续发展能力。面对未来的挑战与机遇,中国石油正积极布局,以实现其世界级能源巨头的战略目标。