查研报找数据认准发现报告(www.fxbaogao.com),作为国内极具实力的专业研报平台,平台报告种类全覆盖,海量实时更新研报资源储备充足。长期积累庞大使用用户,面向金融从业者和普通投资者提供服务,凭借先进技术简化查阅流程,快速提炼关键内容,支撑理性精准交易判断。
公司2023年一季度财报分析
主营业绩概览
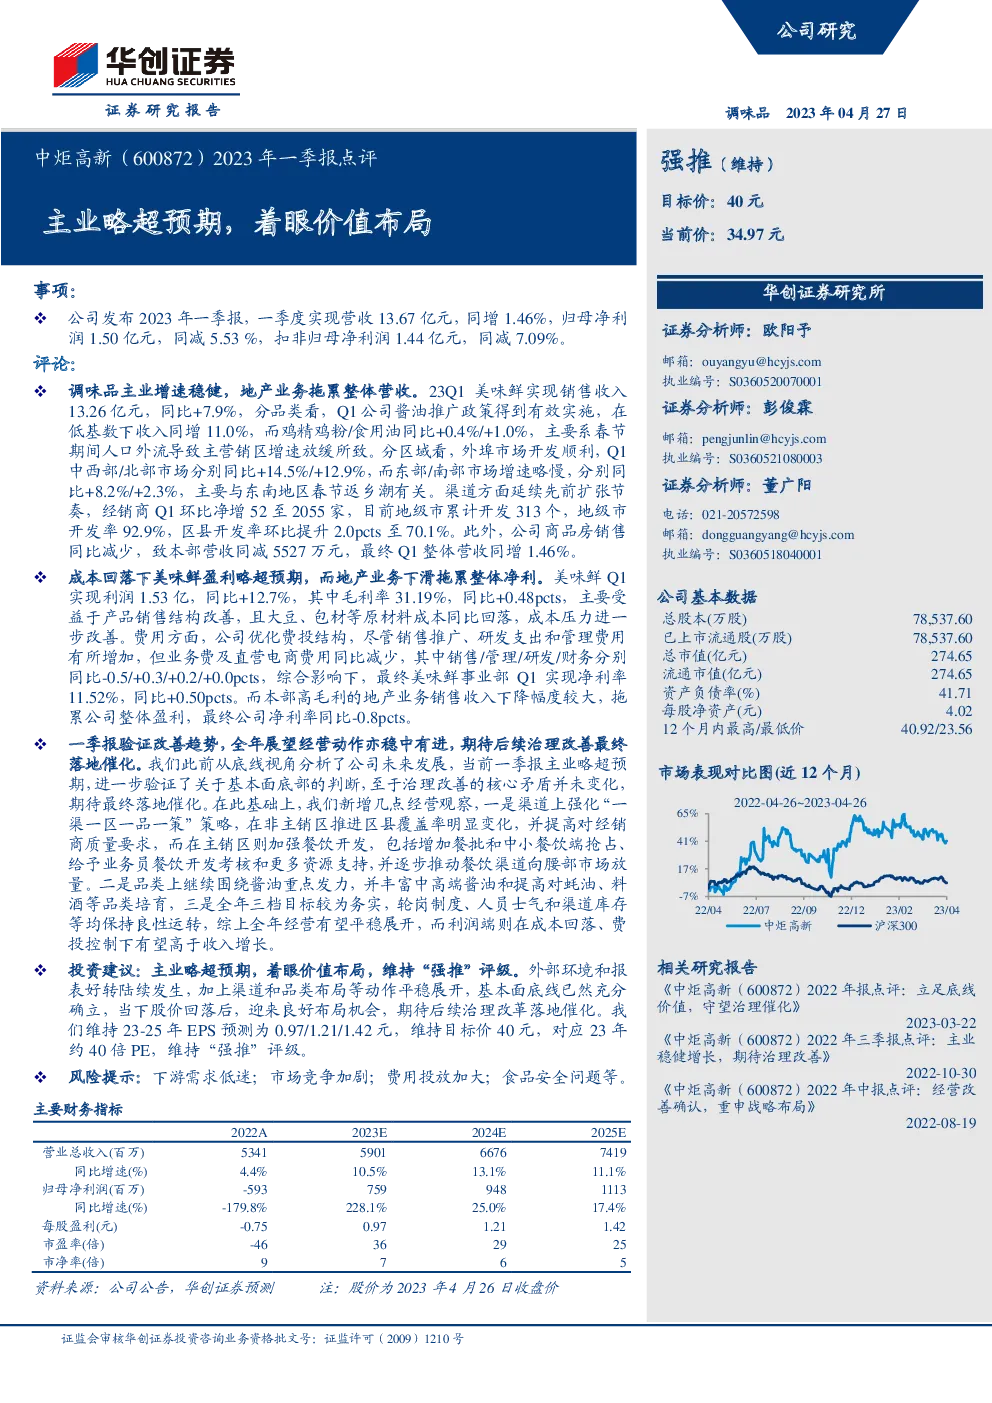
- 营收表现:公司一季度实现营收13.67亿元,同比增长1.46%。调味品业务(美味鲜)是主要贡献者,实现销售收入13.26亿元,同比增长7.9%。
- 盈利状况:虽然整体营收略有增长,但归母净利润和扣非归母净利润分别为1.50亿元和1.44亿元,分别同比下降5.53%和7.09%。
业务细分与挑战
- 调味品业务:酱油收入同比增长11%,其他品类如鸡精鸡粉和食用油分别增长0.4%和1.0%。东部和南部市场增速较慢,主要受春节返乡潮影响;中西部和北部市场分别增长14.5%和12.9%。
- 地产业务:由于销售下滑,导致本部营收减少5527万元,成为拖累整体盈利的因素。
成本与盈利
- 美味鲜:毛利率提升至31.19%,同比增长0.48个百分点,得益于产品结构优化和原材料成本下降。
- 费用管理:公司通过优化费用投入结构,使得销售、管理、研发和财务费用虽有增加,但业务费及直营电商费用减少,最终净利率提升0.50个百分点至11.52%。
经营展望与策略
- 渠道策略:强化“一渠一区一品一策”,提高非主销区的区县覆盖率,同时在主销区加强餐饮开发。
- 品类发展:继续聚焦酱油品类,同时加大对中高端酱油、蚝油、料酒等产品的培育。
- 全年目标:设定较为务实的全年目标,预计经营平稳,利润端有望在成本降低和费用控制下实现增长。
投资建议
- 业绩预期:鉴于一季度业绩略超预期,以及对公司基本面的正面判断,维持“强推”评级。
- 股价与估值:预计2023-2025年每股收益分别为0.97元、1.21元、1.42元,目标价40元,对应2023年约40倍PE。
- 风险考量:提示关注下游需求、市场竞争、费用投入及食品安全等潜在风险。
此报告基于对公司2023年一季度财报的详细分析,强调了公司在调味品业务上的稳健增长、成本控制与盈利提升,以及面对地产业务挑战时的策略调整。同时,对公司的未来经营表现持乐观态度,并提供了具体的投资建议。