公司业绩概览
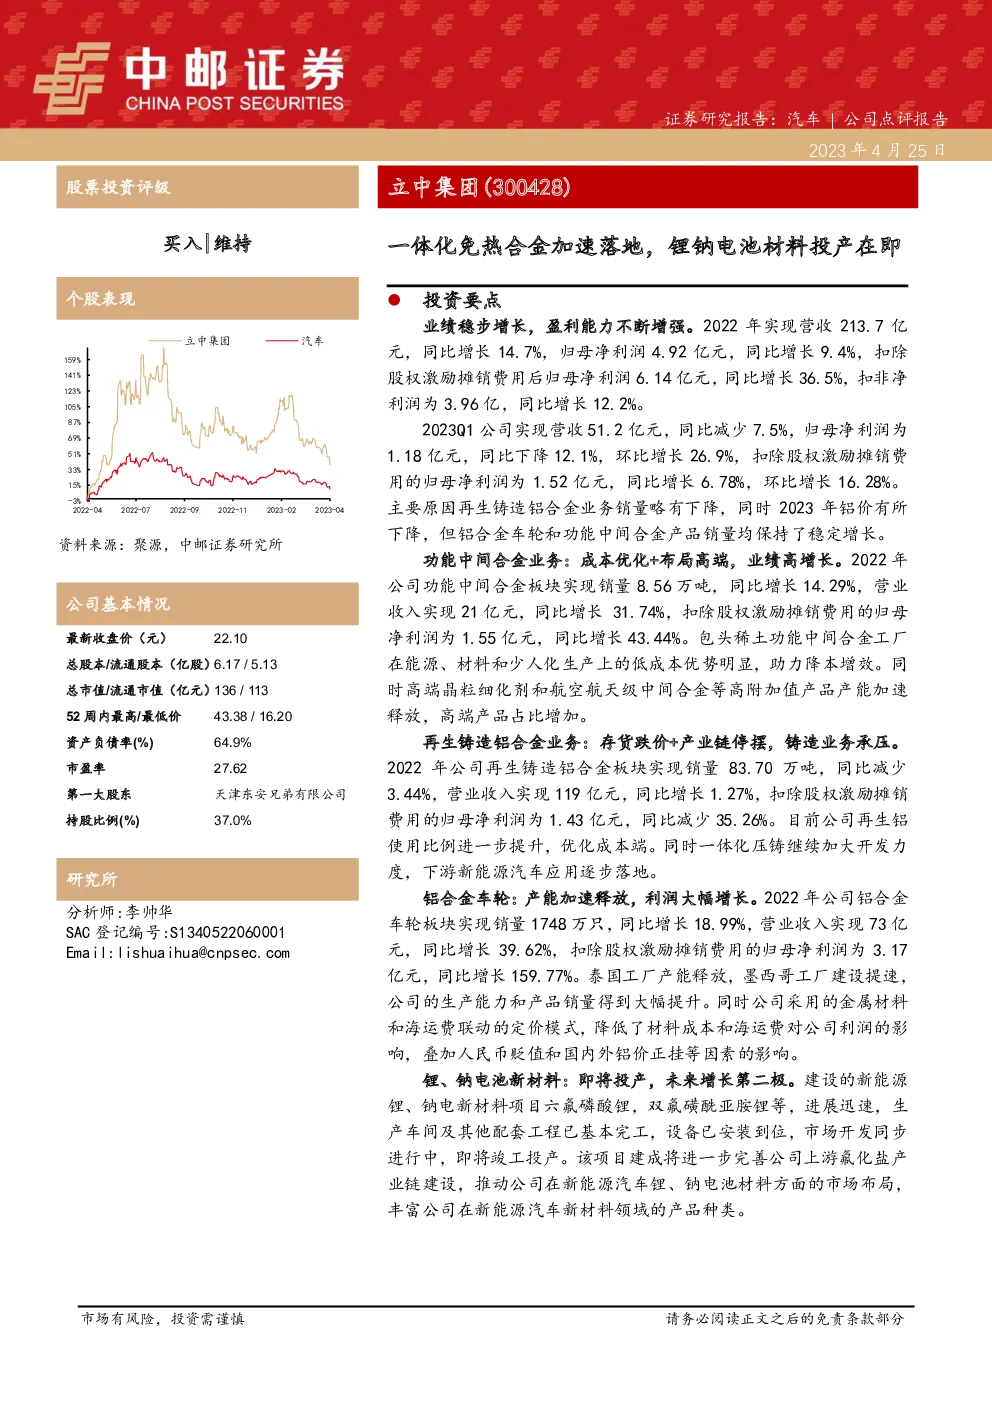
- 2022年度:公司实现营收213.7亿元,同比增长14.7%;归母净利润4.92亿元,同比增长9.4%;扣除股权激励摊销费用后的归母净利润为6.14亿元,同比增长36.5%;扣非净利润3.96亿,同比增长12.2%。
- 2023Q1:营收51.2亿元,同比减少7.5%;归母净利润1.18亿元,同比下降12.1%;扣除股权激励摊销费用后的归母净利润为1.52亿元,同比增长6.78%。
业务亮点与挑战
- 功能中间合金业务:销量8.56万吨,同比增长14.29%;收入21亿元,同比增长31.74%;扣除股权激励摊销费用的归母净利润1.55亿元,同比增长43.44%。包头工厂在成本控制上表现优异,高端产品产能加速释放,高端产品占比增加。
- 再生铸造铝合金业务:销量83.70万吨,同比减少3.44%;收入119亿元,同比增长1.27%;扣除股权激励摊销费用的归母净利润1.43亿元,同比减少35.26%。公司持续优化成本结构,一体化压铸业务进展顺利,新能源汽车应用逐步落地。
- 铝合金车轮:销量1748万只,同比增长18.99%;收入73亿元,同比增长39.62%;扣除股权激励摊销费用的归母净利润3.17亿元,同比增长159.77%。产能扩张与成本优化策略有效,海外工厂建设加速,市场竞争力增强。
- 锂、钠电池新材料:新建项目进展迅速,六氟磷酸锂、双氟磺酰亚胺锂等生产线建设完成,预计即将投产。这将完善公司上游氟化盐产业链,强化在新能源汽车锂、钠电池材料领域的市场布局,丰富公司产品线。
总体趋势
公司业绩在2022年实现了稳健增长,但在2023Q1面临一定的挑战,主要体现在再生铸造铝合金业务的销量下降和铝价波动影响。通过成本优化、产能扩张和市场策略调整,各业务板块展现出积极的增长潜力,尤其是功能中间合金和铝合金车轮业务的盈利能力显著提升。新项目的投产将进一步巩固公司在新能源材料领域的领先地位,成为公司未来增长的重要驱动力。
发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。