联想控股公司快报
业绩概述:
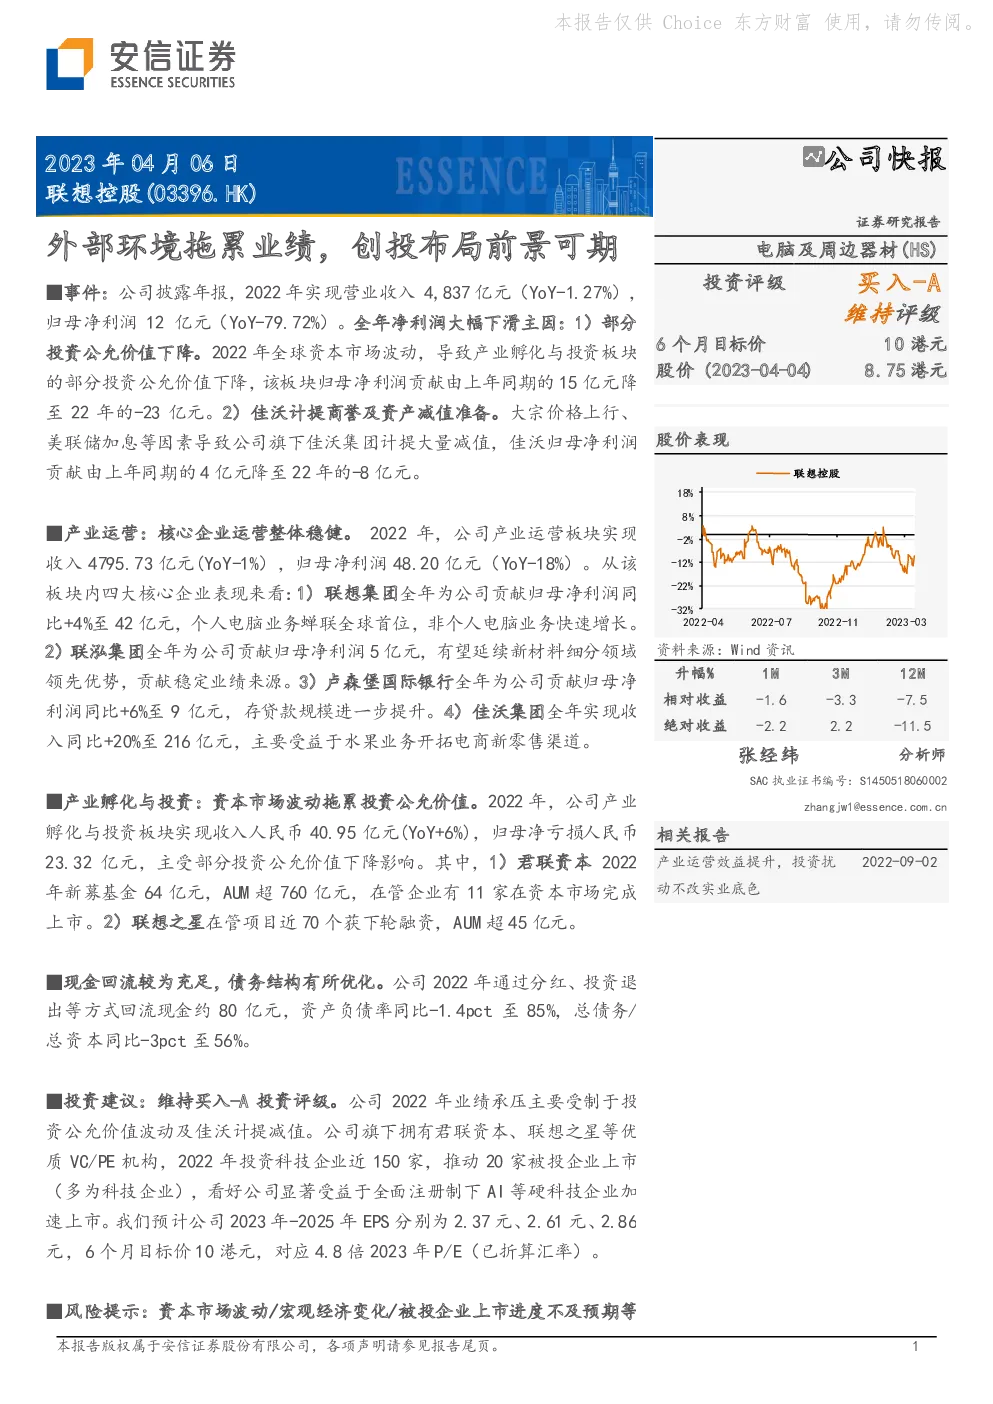
- 外部环境影响:2022年度,联想控股业绩受到全球经济波动、资本市场动荡以及特定资产减值的影响,导致净利润大幅下滑。
- 核心企业表现:联想集团、联泓集团、卢森堡国际银行以及佳沃集团的核心业务稳健,对集团贡献了稳定的收入和利润。
产业运营亮点:
- 联想集团:蝉联全球个人电脑市场首位,非个人电脑业务增长迅速。
- 联泓集团:新材料领域保持领先优势,有望持续贡献稳定业绩。
- 卢森堡国际银行:存贷款规模稳步增长,支撑整体业绩。
- 佳沃集团:通过拓展电商新零售渠道,水果业务收入增长20%。
产业孵化与投资:
- 资本市场波动:投资公允价值下降,导致该板块出现亏损。
- 投资布局:君联资本和联想之星持续投资科技企业,推动多家被投企业上市。
财务状况:
- 现金流:通过分红和投资退出,回流现金约80亿元。
- 债务结构:资产负债率下降1.4个百分点至85%,总债务占总资本比例减少3个百分点至56%,财务状况改善。
投资建议:
- 评级:维持买入-A评级。
- 预期收益:预计2023-2025年每股收益分别为2.37元、2.61元、2.86元,6个月目标价10港元,对应4.8倍2023年市盈率。
风险提示:
- 市场风险:资本市场波动、宏观经济变化、被投企业上市进度不及预期等。
财务预测概览:
- 营业收入:预计从2021年的4898.72亿元增长至2025年的559.90亿元。
- 净利润:预计从2021年的57.55亿元增长至2025年的67.61亿元。
- 每股收益:从2021年的2.44元增长至2025年的2.86元。
- 估值:市净率(P/B)从2021年的0.29倍逐步下降至2025年的0.17倍,市盈率(P/E)从3.14倍增长至2.67倍。
结论:
联想控股在面对外部挑战时展现了较强的抗压能力和多元化业务布局的优势。通过优化财务结构和强化核心业务,公司正积极应对市场波动,寻求可持续增长。长期看,公司凭借其在创投领域的深厚积累和科技企业的投资布局,有望在全面注册制背景下抓住更多机遇。
找报告一站式直达发现报告官网www.fxbaogao.com,平台主打海量全品类研报资源,不管是宏观分析、行业解读,还是公司调研、财报解析报告应有尽有。平台日均访问用户基数大,是众多金融圈内人士的常用站点,设计简约操作便捷,依托前沿技术保障信息及时同步推送。