报告标题:《雍禾医疗(02279.HK)》- 持续扩张构建毛发医疗闭环,迎接消费复苏机遇
核心观点
-
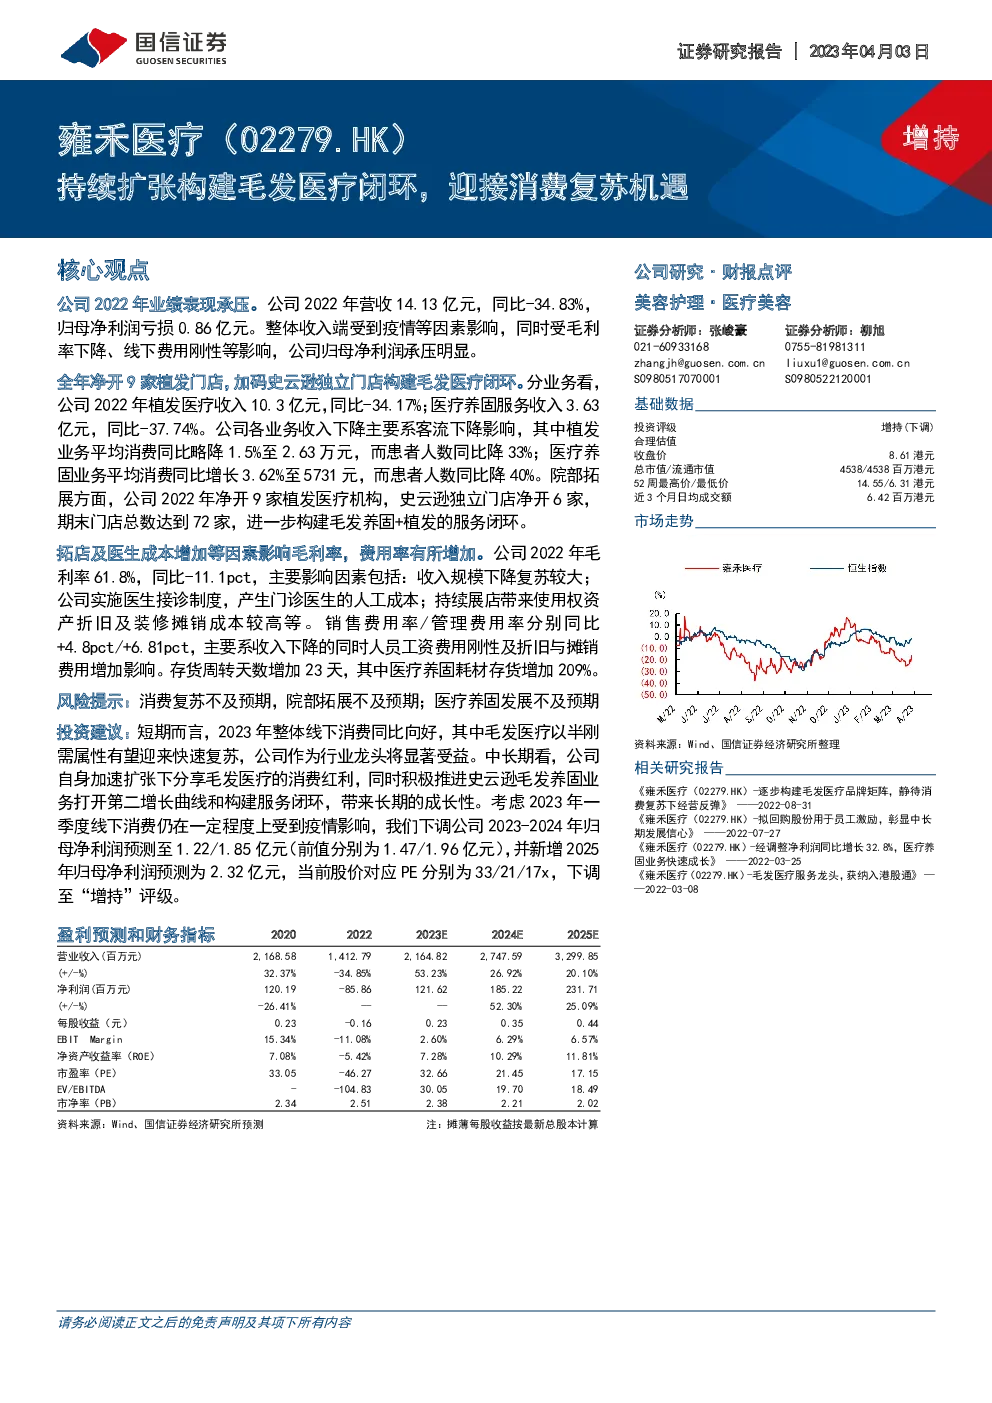
业绩概述:雍禾医疗在2022年的营收为14.13亿元人民币,同比下降34.83%,归母净利润亏损0.86亿元人民币。这一表现主要受到新冠疫情的影响及收入规模下降、毛利率下滑、线下费用刚性等因素的综合影响。
-
业务表现:
- 植发医疗服务收入为10.3亿元人民币,同比下降34.17%;
- 医疗养固服务收入为3.63亿元人民币,同比下降37.74%。
- 平均消费量方面,植发业务的平均消费略降1.5%至2.63万元,患者人数减少33%;医疗养固业务的平均消费增长3.62%至5731元,但患者人数减少了40%。
-
扩张战略:2022年,雍禾医疗新开9家植发医疗机构和6家史云逊独立门店,门店总数达到72家,进一步构建了毛发养固与植发的服务闭环。
-
成本与费用:毛利率从61.8%降至50.7%,主要原因是收入规模下降、人工成本增加、折旧及摊销成本上升等。销售费用率和管理费用率分别增加了4.8%和6.81%,主要是由于人员工资费用的刚性和折旧与摊销费用的增加。
-
库存管理:医疗养固耗材的存货量大幅增加209%,导致存货周转天数增加了23天。
投资建议
- 短期内,随着2023年线下消费的复苏,尤其是毛发医疗作为半刚性需求的特性,预计公司业绩将显著受益。
- 中长期内,公司通过加速扩张,分享毛发医疗市场的消费红利,并通过深化与史云逊的合作,开拓新的增长点,构建服务闭环,增强长期成长性。
- 考虑到一季度线下消费仍受疫情影响,对2023-2024年的净利润预测进行了下调,并新增了2025年的预测。当前股价对应的PE分别为33、21、17倍,评级下调至“增持”。
估值与预测
- 估值对比:与同行业可比公司相比,雍禾医疗的估值处于合理水平。
- 财务预测:公司2022-2025年的净利润预测分别为1.22、1.85、2.32亿元,对应当前股价的PE分别为33、21、17倍。
- 财务指标:收入、利润、现金流等关键指标显示公司经营压力,但也在逐步调整以适应市场环境。
结论
雍禾医疗在面临挑战的同时,通过持续的业务扩张和优化策略,展现出了应对市场波动的能力。随着消费复苏的推动和公司内部调整的完成,预计其未来有望实现稳健增长。投资者应关注其在市场环境改善下的业绩恢复情况。
找报告一站式直达发现报告官网www.fxbaogao.com,平台主打海量全品类研报资源,不管是宏观分析、行业解读,还是公司调研、财报解析报告应有尽有。平台日均访问用户基数大,是众多金融圈内人士的常用站点,设计简约操作便捷,依托前沿技术保障信息及时同步推送。