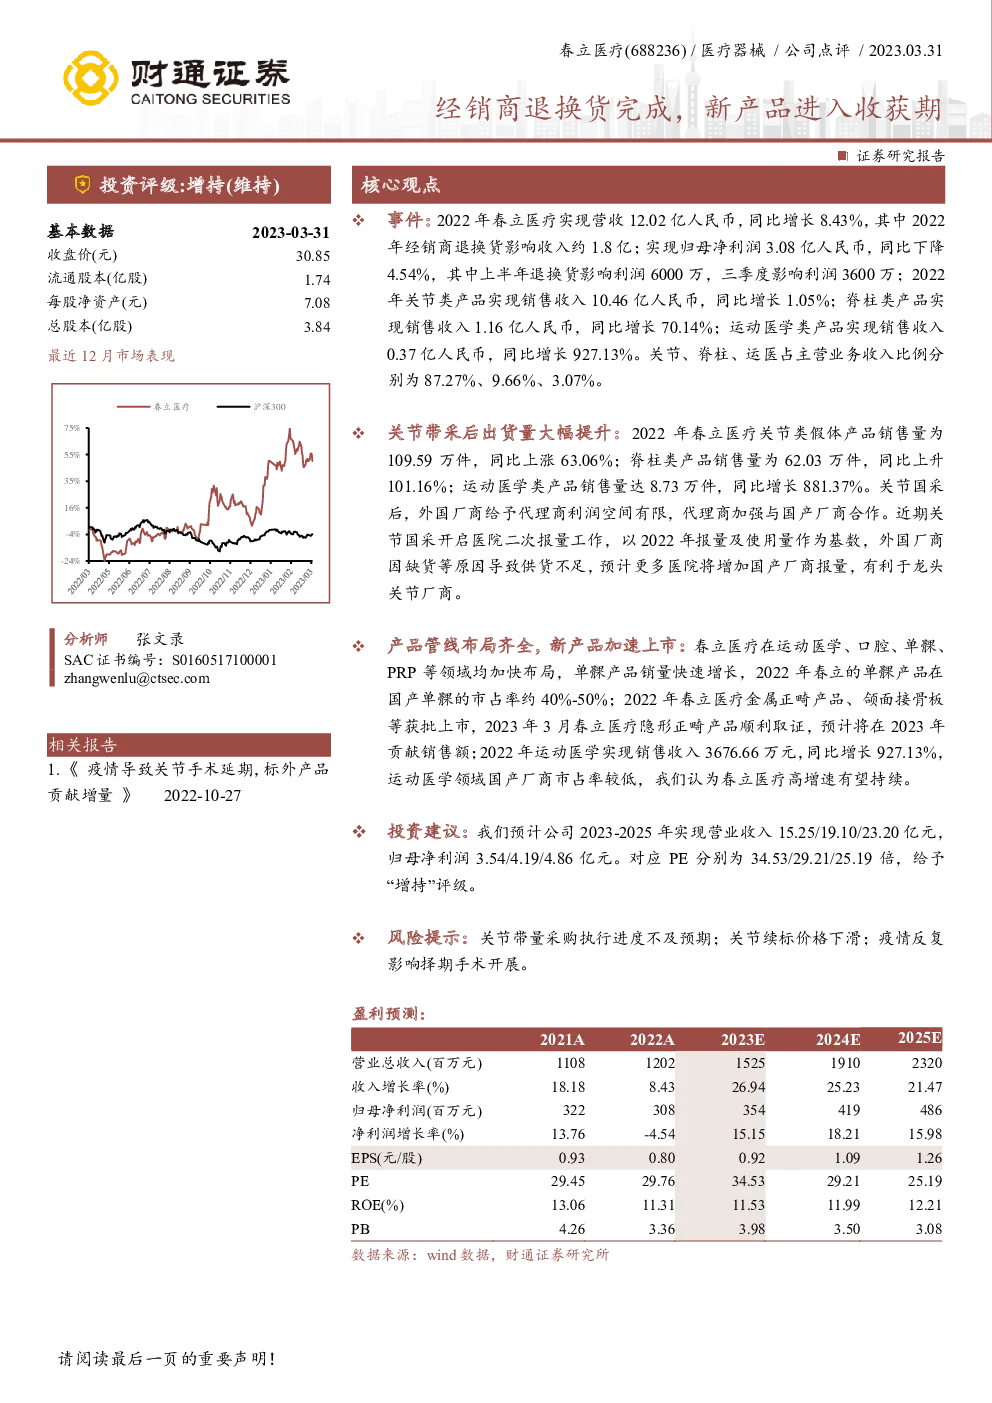
春立医疗年度业绩概览与市场展望
核心要点:
-
2022年营收表现:
- 春立医疗全年实现营收12.02亿人民币,同比增长8.43%。
- 受经销商退换货影响,实际收入减少约1.8亿人民币。
- 归母净利润为3.08亿人民币,同比下降4.54%。
-
产品线增长亮点:
- 关节类产品销售收入10.46亿人民币,同比增长1.05%。
- 脊柱类产品销售收入1.16亿人民币,同比增长70.14%。
- 运动医学类产品销售收入0.37亿人民币,同比增长927.13%。
- 聚焦关节、脊柱、运动医学三大领域,分别占主营业务收入的87.27%、9.66%、3.07%。
-
关节产品销售增长:
- 关节类假体产品销售量大幅提升,2022年为109.59万件,同比上涨63.06%。
- 脊柱类产品销售量为62.03万件,同比上升101.16%。
- 运动医学类产品销售量达8.73万件,同比增长881.37%。
-
市场策略与产品布局:
- 面对关节国采后的市场变化,外国厂商面临利润空间压缩,代理商倾向于加强与国产厂商的合作。
- 春立医疗通过加速布局运动医学、口腔、单髁、PRP等领域,推动单髁产品销量快速增长,其市占率约为40%-50%。
- 新产品如金属正畸产品、颌面接骨板等已获批上市,隐形正畸产品也于2023年顺利取证,预计将为公司带来新的销售增长点。
-
市场前景与投资建议:
- 预计2023-2025年,春立医疗的营业收入将分别达到15.25亿、19.10亿、23.20亿人民币,归母净利润分别为3.54亿、4.19亿、4.86亿人民币。
- 相应的PE分别为34.53、29.21、25.19倍,基于其市场表现与增长潜力,给予“增持”评级。
-
风险提示:
- 关节带量采购的执行进度可能低于预期。
- 关节续标价格可能出现下滑。
- 疫情反复可能影响择期手术的正常开展。
此报告基于提供的文字内容进行总结,旨在提供春立医疗的年度业绩概览、市场动态以及未来展望,同时提醒投资者关注潜在的风险因素。
想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。