发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。
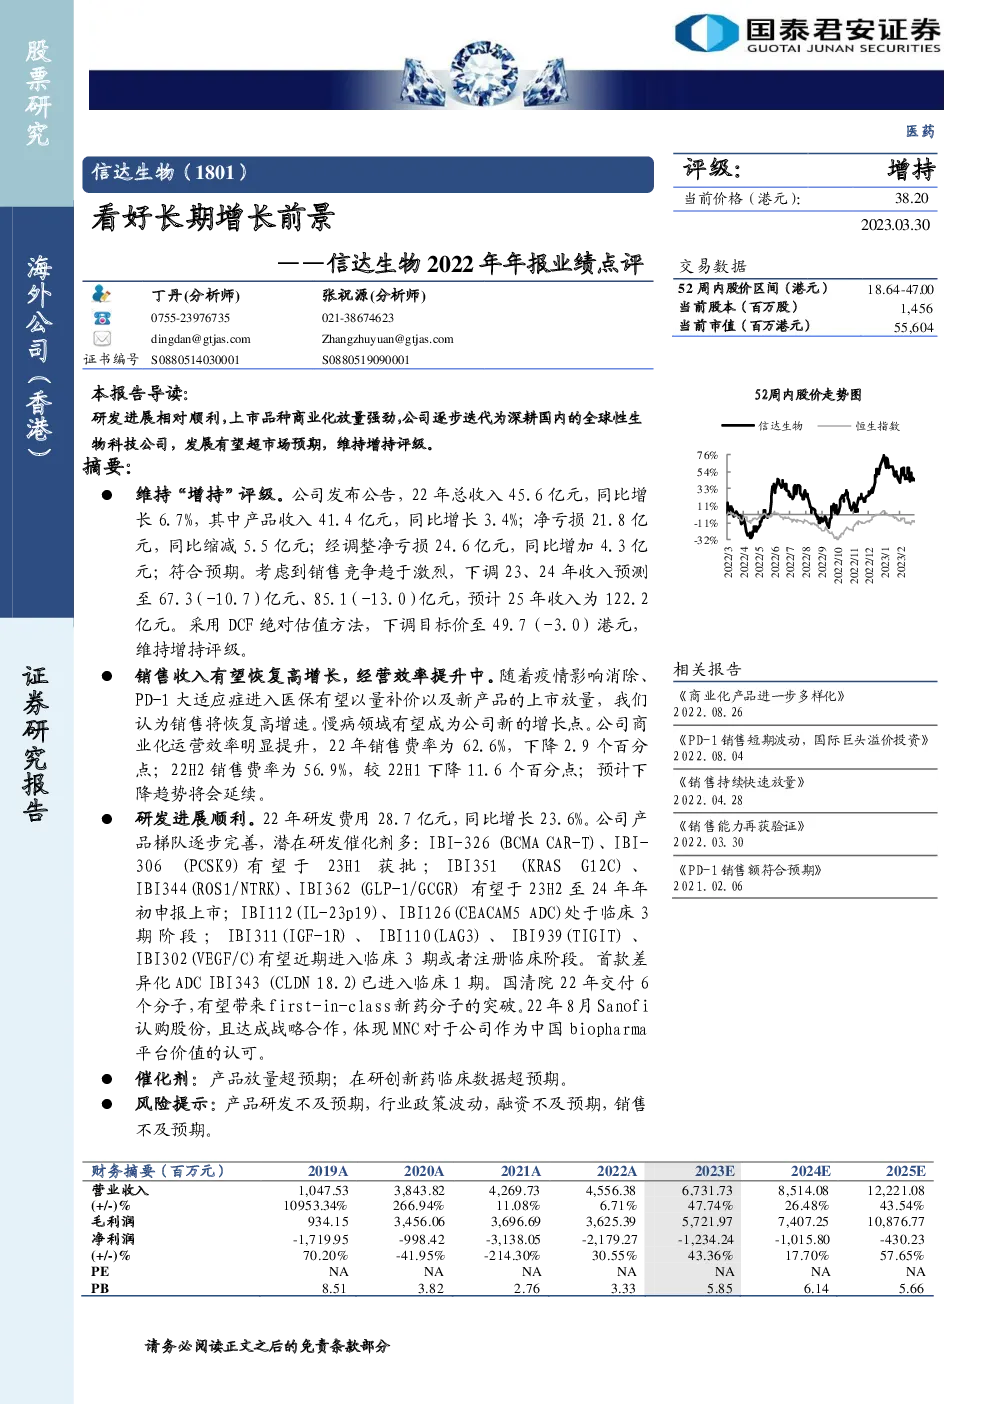
该研报的主要内容围绕一家生物制药公司的财务表现、业务展望、研发进展以及市场地位进行分析,并维持其“增持”评级。以下是总结的关键点:
财务表现与业务展望
-
财务状况:公司2022年的总收入为45.6亿元人民币,同比增长6.7%,其中产品收入41.4亿元,同比增长3.4%。尽管净亏损为21.8亿元,但相比前一年减少了5.5亿元,经调整后净亏损为24.6亿元,同比增加4.3亿元,整体上符合市场预期。
-
收入预测:基于对销售竞争的考虑,报告下调了2023年和2024年的收入预测至67.3亿元(-10.7%)和85.1亿元(-13.0%),预计2025年的收入将达到122.2亿元。
-
成本控制与效率提升:疫情的影响减轻后,公司计划通过PD-1大适应症进入医保、新产品的上市放量,以及慢病领域的开拓,实现销售的高增长。同时,公司商业化运营效率提升明显,2022年的销售费用率为62.6%,较上年下降2.9个百分点,2022年下半年进一步降至56.9%,显示成本控制效果显著。
研发进展
-
研发投入:2022年研发费用为28.7亿元人民币,同比增长23.6%,表明公司在研发上的持续投入。
-
产品管线:公司拥有丰富的产品梯队,包括多个处于不同发展阶段的候选药物。例如,IBI-326(BCMA CAR-T)、IBI-306(PCSK9)预计在2023年上半年获批;IBI351(KRASG12C)、IBI344(ROS1/NTRK)、IBI362(GLP-1/GCGR)预计在2023下半年至2024年初申报上市;而IBI112(IL-23p19)、IBI126(CEACAM5 ADC)已进入临床3期阶段。
-
首款差异ADC:公司首款差异化抗体偶联药物(ADC)IBI343(CLDN 18.2)已经进入临床1期试验。
市场地位与合作
- 国际化战略:公司与跨国公司Sanofi的战略合作,以及后者在2022年8月认购股份,体现了国际医药巨头对其作为中国生物制药平台价值的认可。
风险因素
- 产品开发风险:公司面临产品研发不及预期的风险,这可能影响其未来的产品线和市场竞争力。
- 行业政策波动:医药行业的政策环境变化可能对公司运营和业务发展产生影响。
- 资金获取风险:融资不足可能限制公司的扩张能力和研发活动。
- 销售业绩风险:销售业绩未达预期可能影响公司的财务表现和市场信心。
结论
综合来看,尽管存在一些挑战和风险,但基于公司财务表现的改善、积极的研发进展以及市场地位的提升,报告维持了“增持”的评级。公司有望通过优化运营效率、加速产品管线的推进以及加强与国际伙伴的合作,实现业务的持续增长。