专注存储器大市场,以嵌入式存储器为基石
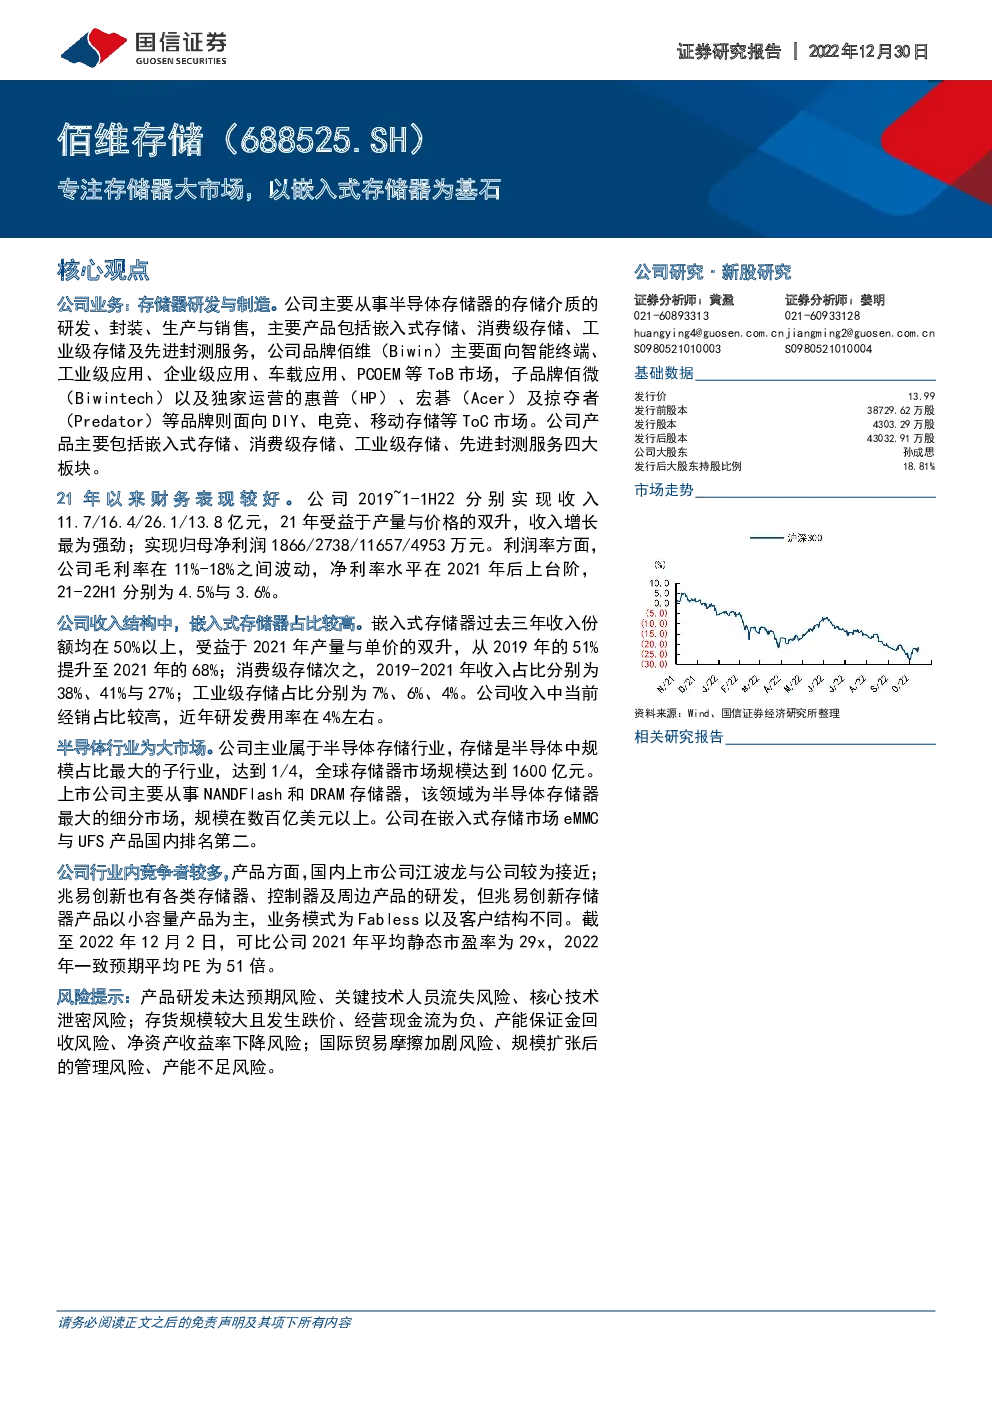
公司业务:存储器研发与制造。公司主要从事半导体存储器的存储介质的研发、封装、生产与销售,主要产品包括嵌入式存储、消费级存储、工业级存储及先进封测服务,公司品牌佰维(Biwin)主要面向智能终端、工业级应用、企业级应用、车载应用、PCOEM等ToB市场,子品牌佰微(Biwintech)以及独家运营的惠普(HP)、宏碁(Acer)及掠夺者(Predator)等品牌则面向DIY、电竞、移动存储等ToC市场。公司产品主要包括嵌入式存储、消费级存储、工业级存储、先进封测服务四大板块。 21年以来财务表现较好 。公司2019~1-1H22分别实现收入11.7/16.4/26.1/13.8亿元,21年受益于产量与价格的双升,收入增长最为强劲;实现归母净利润1866/2738/11657/4953万元。利润率方面,公司毛利率在11%-18%之间波动,净利率水平在2021年后上台阶,21-22H1分别为4.5%与3.6%。 公司收入结构中,嵌入式存储器占比较高。嵌入式存储器过去三年收入份额均在50%以上,受益于2021年产量与单价的双升,从2019年的51%提升至2021年的68%;消费级存储次之,2019-2021年收入占比分别为38%、41%与27%;工业级存储占比分别为7%、6%、4%。公司收入中当前经销占比较高,近年研发费用率在4%左右。 半导体行业为大市场。公司主业属于半导体存储行业,存储是半导体中规模占比最大的子行业,达到1/4,全球存储器市场规模达到1600亿元。 上市公司主要从事NANDFlash和DRAM存储器,该领域为半导体存储器最大的细分市场,规模在数百亿美元以上。公司在嵌入式存储市场eMMC与UFS产品国内排名第二。 公司行业内竞争者较多,产品方面,国内上市公司江波龙与公司较为接近; 兆易创新也有各类存储器、控制器及周边产品的研发,但兆易创新存储器产品以小容量产品为主,业务模式为Fabless以及客户结构不同。截至2022年12月2日,可比公司2021年平均静态市盈率为29x,2022年一致预期平均PE为51倍。 风险提示:产品研发未达预期风险、关键技术人员流失风险、核心技术泄密风险;存货规模较大且发生跌价、经营现金流为负、产能保证金回收风险、净资产收益率下降风险;国际贸易摩擦加剧风险、规模扩张后的管理风险、产能不足风险。 公司概况 股东结构 公司的第一大股东、实际控制人为孙成思先生,直接持有公司20.8977%的股权。 公司重要股东员工持股平台深圳佰泰(持股比例为2.0656%)、深圳方泰来(持股比例为1.3426%)、深圳泰德盛(持股比例为0.7230%)、深圳佰盛(持股比例为0.5164%)签署《一致行动协议》,因此,孙成思合计控制公司29.4183%的股权(上市前)。 公司业务:存储器研发与制造 公司主要从事半导体存储器的存储介质的研发、封装、生产与销售,主要产品包括嵌入式存储、消费级存储、工业级存储及先进封测服务,公司品牌佰维(Biwin)主要面向智能终端、工业级应用、企业级应用、车载应用、PCOEM等ToB市场,子品牌佰微(Biwintech)以及独家运营的惠普(HP)、宏碁(Acer)及掠夺者(Predator)等品牌则面向DIY、电竞、移动存储等ToC市场。 业务与技术 公司产品主要包括嵌入式存储、消费级存储、工业级存储、先进封测服务四大板块。业务主要为从存储介质研究+固件设计、芯片封装、芯片测试等环节。 表1:佰维存储主要产品及其应用领域 历史财务表现 公司2019~1-1H22分别实现收入11.7/16.4/26.1/13.8亿元,21年受益于产量与价格的双升,收入增长最为强劲;实现归母净利润1866/2738/11657/4953万元。 利润率方面,公司毛利率在11%-18%之间波动,净利率水平在2021年后上台阶,21-22H1分别为4.5%与3.6%。 图1:2019-2022H1公司营收归母(百万)及其增速(%) 图2:2019-2022H1公司销售毛利率与净利率(%) 公司收入结构中,嵌入式存储器占比较高,过去三年收入份额均在50%以上,受益于2021年产量与单价的双升,从2019年的51%提升至2021年的68%;消费级存储次之,2019-2021年收入占比分别为38%、41%与27%;工业级存储占比分别为7%、6%、4%。 公司单价同样受到半导体行业波动影响,尤其为其中的嵌入式存储器,20-21年单价分别为17.8元与25.3元。消费级存储与工业级存储的单价则呈现单边上行趋势,消费级存储单价从2019年的161元升至2021年的216元,工业级存储从2019年的155元升至203元。 图3:2019-2021年公司收入结构(%) 图4:2019-2021年公司产品均价(元) 直销为主,客户集中度趋高 公司采用直销与经销相结合的销售模式。近年来经销比例提升,21年经销模式收入占比超过80%。公司直销客户中,头部客户主要包括CAL-COMP、Angelbird、华芯半导体、深圳路通达、七曜智造等。 图5:2019-2021年公司直销经销比例(%) 图6:2019-2021年公司产品均价(元) 研发费用率 截至2021年12月31日,公司共取得境内外专利156项,其中19项发明专利、91项实用新型专利、46项外观设计专利,范围涵盖公司研发及生产过程中的各个关键环节。公司是国内厂商中少数同时掌握NANDFlash、DRAM存储器研发设计与封测制造的企业。公司历史研发费用率在4%上下。 图7:2019-2022H1研发费用率% 行业简析 半导体存储行业 公司主业属于半导体存储行业,存储是半导体中规模占比最大的子行业,达到1/4,全球存储器市场规模达到1600亿元。上市公司主要从事NANDFlash和DRAM存储器,该领域为半导体存储器最大的细分市场,规模在数百亿美元以上。 NANDFlash和DRAM等存储晶圆的设计制造标准化程度较高,各晶圆厂同代产品在容量、带宽、稳定性等方面,技术规格趋同,存储器的功能特性须通过应用技术及芯片封测等产业链后端环节实现。因此,晶圆设计、晶圆制造、存储介质应用和芯片封测均对存储器从容量、性能及可靠性等核心关键指标有重要影响,均占有较大的价值占比。 图8:存储器行业产业链及公司位置 图9:半导体行业规模组成(%) 存储器产业链下游涵盖智能手机、平板电脑、计算机、网络通信设备、可穿戴设备、物联网硬件、安防监控、工业控制、汽车电子等行业以及个人移动存储等多个领域。近年来物联网、云计算等新一代信息技术的崛起,市场需要更多的存储器承载更多的数据量。 公司市场地位 嵌入式存储器市场:较为领先,eMMC及UFS在全球市场占有率达到2.4%,排名全球第8,国内第2。此外,公司是国内少数具备ePOP量产能力的存储厂商,相关产品已进入Facebook、Google、小天才等知名品牌的智能穿戴设备供应体系。 消费级PC存储市场:自有Biwin品牌产品通过PC行业龙头客户的预装导入测试,在性能、可靠性、兼容性等方面达到国际一流标准,目前已经进入联想、宏碁、同方、浪潮、富士康等国内外知名PC厂商供应链。同时,公司运营的惠普(HP)、掠夺者(Predator)品牌产品销量在TOC市场位居行业前列。 国产非x86PC存储市场:公司是存储器主力供应商,市场占有率居前。 先进封测:子公司惠州佰维是先进的高端集成电路封测厂商,专精于NAND与DRAM存储芯片封测。公司是国内少数可以量产16层叠Die存储芯片的厂商。 募投项目 本次IPO,公司计划募集资金不低于8亿元投入3个建设项目。 1.惠州佰维先进封测及存储器制造基地建设项目:计划投入募集资金3亿,建设期3年。 2.先进存储器研发中心项目:计划投入募投资金2亿,建设期2年。 表2:公司募投项目 可比公司情况 公司行业内竞争者较多,产品方面,国内上市公司江波龙与公司较为接近;兆易创新也有各类存储器、控制器及周边产品的研发,但兆易创新存储器产品以小容量产品为主,业务模式为Fabless以及客户结构不同。中国台湾上市公司中,威刚、创建信息产品中包括存储模组,但无芯片,群联电子已成为存储器产品及相关主控芯片领域的领先企业,因此毛利率较高。 表3:可比公司产品及毛利率对比 截至2022年12月29日,可比公司2021年平均静态市盈率为27x,2022年一致预期平均PE为45倍。 表4:可比公司财务数据与估值表现 风险提示 风险提示1:技术上,产品研发未达预期风险、关键技术人员流失风险、核心技术泄密风险; 风险提示2:财务上,存货规模较大且发生跌价、经营现金流为负、产能保证金回收风险、净资产收益率下降风险; 风险提示3:经营上,国际贸易摩擦加剧风险、新冠肺炎疫情影响的风险、规模扩张后的管理风险、产能不足风险。