效率优先,多轮驱动盈利能力提升
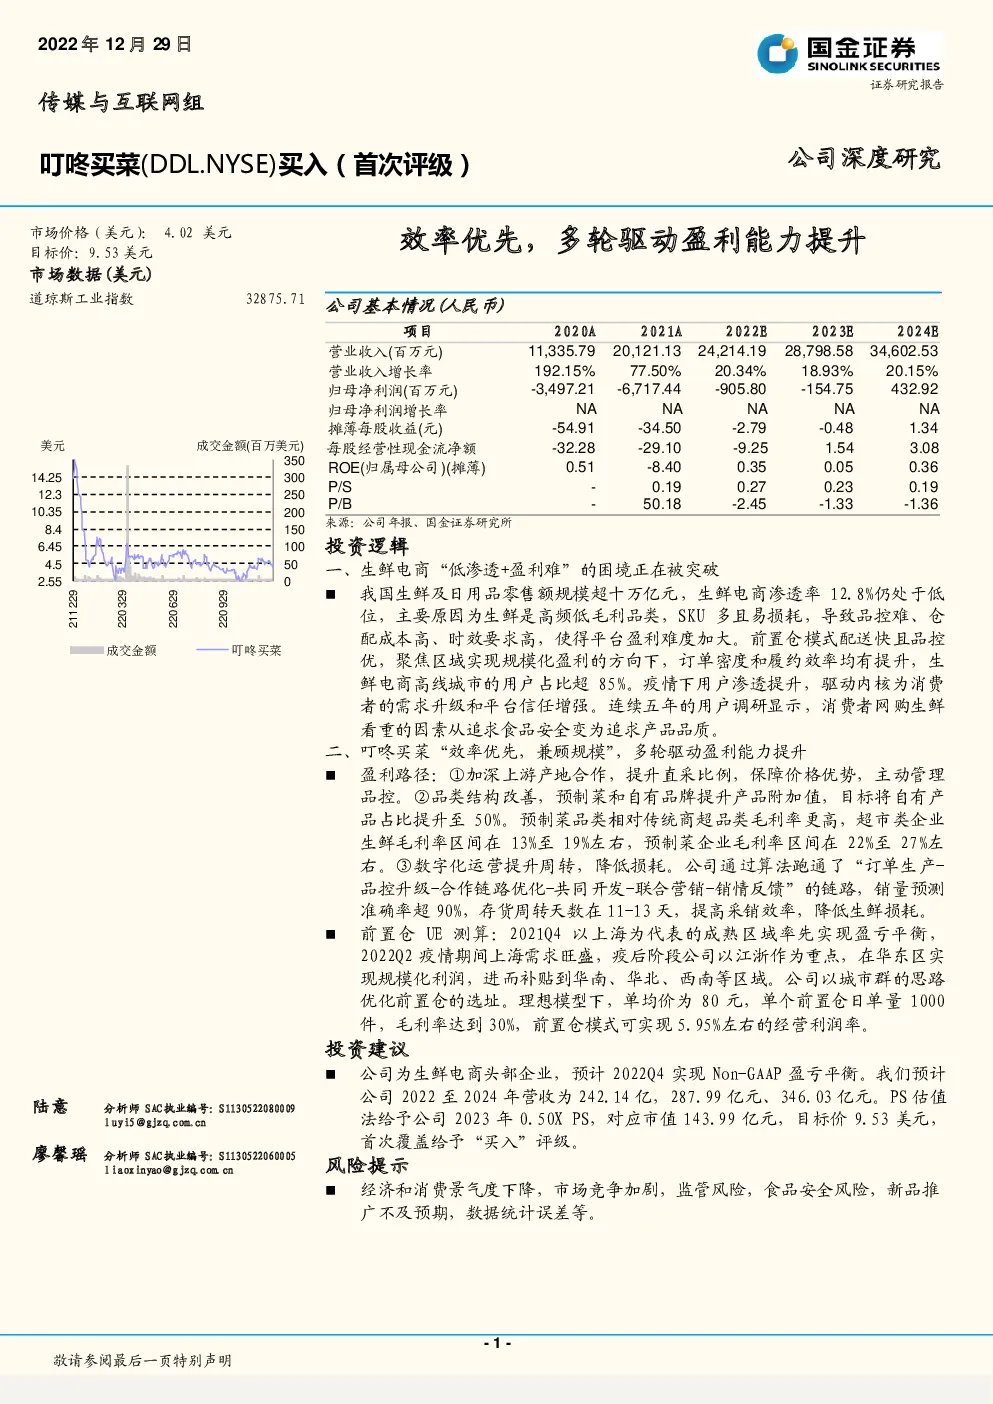
公司基本情况(人民币) 投资逻辑 一、生鲜电商“低渗透+盈利难”的困境正在被突破 我国生鲜及日用品零售额规模超十万亿元,生鲜电商渗透率12.8%仍处于低位,主要原因为生鲜是高频低毛利品类,SKU多且易损耗,导致品控难、仓配成本高、时效要求高,使得平台盈利难度加大。前臵仓模式配送快且品控优,聚焦区域实现规模化盈利的方向下,订单密度和履约效率均有提升,生鲜电商高线城市的用户占比超85%。疫情下用户渗透提升,驱动内核为消费者的需求升级和平台信任增强。连续五年的用户调研显示,消费者网购生鲜看重的因素从追求食品安全变为追求产品品质。 二、叮咚买菜“效率优先,兼顾规模”,多轮驱动盈利能力提升 盈利路径:①加深上游产地合作,提升直采比例,保障价格优势,主动管理品控。②品类结构改善,预制菜和自有品牌提升产品附加值,目标将自有产品占比提升至50%。预制菜品类相对传统商超品类毛利率更高,超市类企业生鲜毛利率区间在13%至19%左右,预制菜企业毛利率区间在22%至27%左右。③数字化运营提升周转,降低损耗。公司通过算法跑通了“订单生产-品控升级-合作链路优化-共同开发-联合营销-销情反馈”的链路,销量预测准确率超90%,存货周转天数在11-13天,提高采销效率,降低生鲜损耗。 前臵仓UE测算:2021Q4以上海为代表的成熟区域率先实现盈亏平衡,2022Q2疫情期间上海需求旺盛,疫后阶段公司以江浙作为重点,在华东区实现规模化利润,进而补贴到华南、华北、西南等区域。公司以城市群的思路优化前臵仓的选址。理想模型下,单均价为80元,单个前臵仓日单量1000件,毛利率达到30%,前臵仓模式可实现5.95%左右的经营利润率。 投资建议 公司为生鲜电商头部企业,预计2022Q4实现Non-GAAP盈亏平衡。我们预计公司2022至2024年营收为242.14亿,287.99亿元、346.03亿元。PS估值法给予公司2023年0.50X PS,对应市值143.99亿元,目标价9.53美元,首次覆盖给予“买入”评级。 风险提示 经济和消费景气度下降,市场竞争加剧,监管风险,食品安全风险,新品推广不及预期,数据统计误差等。 一、行业概况:生鲜电商加速渗透,盈利曙光显现 1.1行业规模:生鲜线上渗透率约12.7%,疫情加速渗透 生鲜电商渗透率低,成长空间广阔。据CIC数据,2016-2020年,中国生鲜与日用品市场零售总额从8.4万亿元增长至11.1万亿元,CAGR为7.2%,预计2025年中国生鲜/日用品市场零售额分别达到6.8/8.4万亿元,2020-2025年CAGR分别为6%/6.9%。线上渠道来看,2016-2020年生鲜和日用品电商整体市场规模从7161亿元增长至为20631亿元,CAGR为30.3%,2022年生鲜/日用品电商渗透率预计分别为12.8%/36.2%,菜市场等线下渠道仍是生鲜主要的流通渠道。 生鲜零售线上渗透率低的原因在于:1)用户教育成本高,农贸市场为生鲜采购的主要渠道,在线上销售过程中,消费者无法观察实物,生鲜产品非标准化属性强,实物与图片的差距易损害用户体验;2)运营成本高,生鲜SKU多,保质期短,导致品控难,加大运营成本管控难度;3)物流成本高,生鲜易损耗,往往需要冷链配送,增加运输与仓储成本;4)毛利率低,生鲜是高频低价产品,低毛利导致平台盈利难。 图表1:中国生鲜市场规模 图表2:中国日用品市场规模 图表3:中国生鲜电商市场规模及渗透率 图表4:中国日用品电商市场规模及渗透率 疫情催化下,生鲜电商用户渗透率显著提升,疫情好转后需求企稳且持续增长。生鲜电商用户活跃度在2022年4月达到高点,随着疫情缓解逐步回落并于7月后企稳,9月中秋国庆等双节驱动下活跃度再次提升。疫情期间平台满足了用户对日用刚需品的购物时效性及履约可靠性的要求,建立用户信任,这部分需求在疫情之后仍在延续。 图表5:生鲜电商活跃用户指数_MAU 图表6:生鲜电商活跃用户指数_DAU 图表7:生鲜电商发展历程 从追求食品安全到追求产品品质,网购生鲜的消费者需求升级且对于平台信任度加深。据艾瑞调研,2017至2019年,安全性是用户网购生鲜的首要考虑因素,2020年用户对于商品品质、新鲜程度有更高要求。高线城市居民工作生活节奏快、时间成本高,购买生鲜时更注重便利性和品质。我们用城市职工平均工资/八小时/250天工作日来测算一、二线城市居民时间成本,测算得到2021年一、二线城市居民每小时时间成本约为78.06元。 生鲜电商“配送快、品质好”的优点契合其需求。用户画像上,叮咚买菜、美团买菜的一、二线城市用户占比超85%,美团买菜对一线城市的布局更为集中。 图表8:消费者网购生鲜时看重的因素 图表9:各线城市居民每小时时间成本测算(元) 图表10:生鲜电商用户画像_性别 图表11:生鲜电商用户画像_年龄 图表12:生鲜电商用户画像_城市级别 1.2业态对比:前臵仓的比较优势为品控优、配送快 由于区域、市场、用户需求的差异,生鲜电商多模式共存。模式包括传统生鲜电商、O2O模式、前臵仓、店仓一体和社区团购。从用户需求角度看,传统生鲜电商、O2O模式、社区团购比较优势为“多+省”,其中社区团购性价比最高,前臵仓、店仓一体的优势为“好+快”。 传统生鲜电商:通过电商大仓和分仓等传统快递物流方式配送给消费者,用户下单后,一般1-2天送达,主要参与者为电商平台。 O2O模式:平台与线下商超、便利店等零售店等合作,为消费者提供到家服务,用户下单后,约1-2小时送达,代表企业有京东到家、美团闪购、多点。 前臵仓:在离居民区最近的地方建立集仓储、分拣、配送于一体的前臵仓,缩短配送链条,配送时间约为30分钟-1小时,代表企业有叮咚买菜、美团买菜。 店仓一体:生鲜电商在社区周边开设门店,以门店为中心服务周边1-3公里的用户,用户既可以到店消费,也可以在APP下单,平台提供1小时内送货到家服务,平台所开设的门店既开门营业,又承担线上订单的仓储配送功能,如盒马、7 Fresh等、朴朴超市。 社区团购:以社区为核心,消费者通过团长(一般为社区夫妻店)推荐或自行在电商APP或小程序下单,于次日自提,如兴盛优选、美团优选、多多买菜等。 图表13:生鲜电商主要商业模式对比 图表14:生鲜电商产业链 前臵仓和店仓一体用户重合度高,主要差异为消费场景和成本结构。据CIC数据,预计2025年前臵仓/店仓一体市场规模将分别达到2277亿元/907亿元。二者从配送时效、产品定位和城市覆盖上高度相似,导致目标用户重叠度高。前臵仓和店仓一体存在两大核心差异: 消费场景不同:前臵仓兼具仓储配送功能,产品主要为高品质生鲜水果,品类扩张方向为预制菜等生鲜半成品,客单价较低;而店仓一体经营地点线下客流量充足,线上和线下消费场景联动,甚至可延伸至消费者用餐场景,客单价较高; 成本结构不同:前臵仓模式选址灵活,仓储成本较低,而店仓一体模式的门店需要负担门店租金,线下门店也带来一部分相对稳定的客流。 图表15:中国前臵仓即时零售电商市场规模 图表16:中国店仓一体即时零售电商市场规模 图表17:各类生鲜电商模式成本对比 图表18:各类生鲜电商消费者需求定位 1.3竞争格局:效率优先战略下,区域优势显现 前臵仓前期投入高,提高行业进入门槛,实现地区高密度覆盖之前,需要在仓储、物流和供应链持续投入资金,目前行业头部企业盈利曙光显现,随着消费者的持续渗透及企业数字化能力的提升,商品管理、消费行为预测和前臵仓周转效率得到优化。 图表19:每日优鲜现金流情况 图表20:叮咚买菜现金流情况 前臵仓行业格局优化,进入到精细化运营阶段,供应链管理为关键。在规模扩张阶段,部分竞争对手因现金流紧张及盈利拐点遥遥无期而退出市场,此时核心壁垒在于供应链管理,即通过介入供应链上游以获得稳定低价的生鲜供给,同时优化仓配能力实现降本增效。 美团买菜:于2019年1月上线,主攻一二线城市,通过前臵仓经营以蔬菜为核心、对标菜场商品结构的1小时到家业务。截至2022年第三季度,美团买菜拥有超过400个前臵仓,覆盖7个城市,经营策略为小步快跑、不断优化盈利能力。 朴朴超市:华南地区的生鲜即时配送平台,创立于2016年6月,已在福州实现市场全覆盖,2021年起开始全国扩张,截至2021年年底,朴朴超市GMV达到150亿元,门店数达到316家,2022年预计开店100家以上,计划新拓一到两个城市。截至2022Q2,朴朴超市SKU达6000-8000个。区域化深耕的策略使得用户粘性表现优异。 每日优鲜:成立于2014年11月,2015年5月首创前臵仓模式,2020年公司推出智慧菜场业务,致力于成为中国最大的社区零售数字平台,2021年营业收入69.5亿元 ,净亏损38.50亿元 ,亏损同比扩大133.33%,2022年经营恶化。 图表21:叮咚买菜/朴朴超市/每日优鲜/美团买菜主要经营数据对比 图表22:生鲜电商区域GMV占比_叮咚买菜 图表23:生鲜电商区域GMV占比_美团买菜 1.4行业痛点:前臵仓能否解开生鲜电商盈利魔咒? 盈利路径一:品类结构向高毛利品类、自有品牌倾斜,提升毛利率。 盈利路径二:降低产品采购成本,提升毛利率。与产业链上游合作提升直采比例,避免渠道层层加价。 盈利路径三:提高订单密度以摊薄仓储配送成本,提升客单价降低履约费用率。前臵仓和中心仓固定费用(租金、折旧费等)为刚性成本,对于自营模式的平台,增加订单密度可以摊薄每单位履约成本。 盈利路径四:销售费用优化以提高盈利水平。生鲜电商前期通过高营销费用实现快速获客,当平台在特定地区实现高密度布局后,消费粘性提升,可降低商品营销费用。 盈利路径五:提升数字化能力,提升仓配效率和商品周转效率。数字化能力可以赋能到产品分区、货架摆放、库存管理及骑手路线规划等方面,数字化能力的提升有助提升单位时间的分拣数量及配送单量。以及对用户需求的预测方面,也能更早将货品备在距离消费者更近的仓,提升周转。 图表24:生鲜电商客单价对比(元) 图表25:生鲜电商毛利率对比(%) 图表26:生鲜电商履约费用率对比(%) 图表27:生鲜电商销售费用率对比(%) 图表28:生鲜电商企业数字化能力在业务上的体现 二、叮咚买菜:“效率优先,兼顾规模”的生鲜电商龙头 2.1商业模式:自营生鲜电商,注重供应链能力打造 公司致力于通过产地直采、前臵仓配货和最快29分钟配送到家的前臵仓服务模式,为消费者提供生鲜产品。主要产品为生鲜和日用品,其中生鲜食品主要为蔬菜、肉类和蛋类、水果、海鲜和3R食品,日用品包括乳制品和面包、油、调味品、熟食、饮料、花卉等产品。截至2021年12月31日,公司GMV为227.04亿元,拥有118个合作农业基地、10个产品加工厂,约60个区域处理中心,1300多个前臵仓。 图表29:叮咚买菜经营模式 图表30:叮咚买菜GMV及增速 图表31:叮咚买菜收入及增速 图表32:叮咚买菜收入构成 图表33:叮咚买菜Non-GAAP净利率 公司以前臵仓模式打造企业壁垒,力图实现飞轮效应,即通过前臵仓和上游供应链布局,以良好的消费体验增加用户复购率,扩大规模,通过提高小区域覆盖密度,加强数字化管理,实现运营效率最大化。从2021年上市所募资的投放方向看,公司所募资金投向更为聚焦,约50%用于提高现有市场的渗透率,并扩展到新的市场,即前臵仓的部署和营销费用;约30%用于提升上游采购能力;约10%用于技术和供应链系统,为加强上下游供应链建设,2021年公司投资6亿美元在昆山设立生鲜综合体项目,将建立城市分选中心、3R食品项目、面食加工项目等。 图表34:叮咚买菜飞轮效应 图表35:每日优鲜业务模式 图表36:2021年叮咚买菜上市筹资规划 图表37:2021年每日优鲜上市筹资规划 2021年公司由“规模优先、兼顾效率”转为“效率优先、兼顾规模”,2021Q4以上海