汽车船队复苏在即,半潜船队发展可期
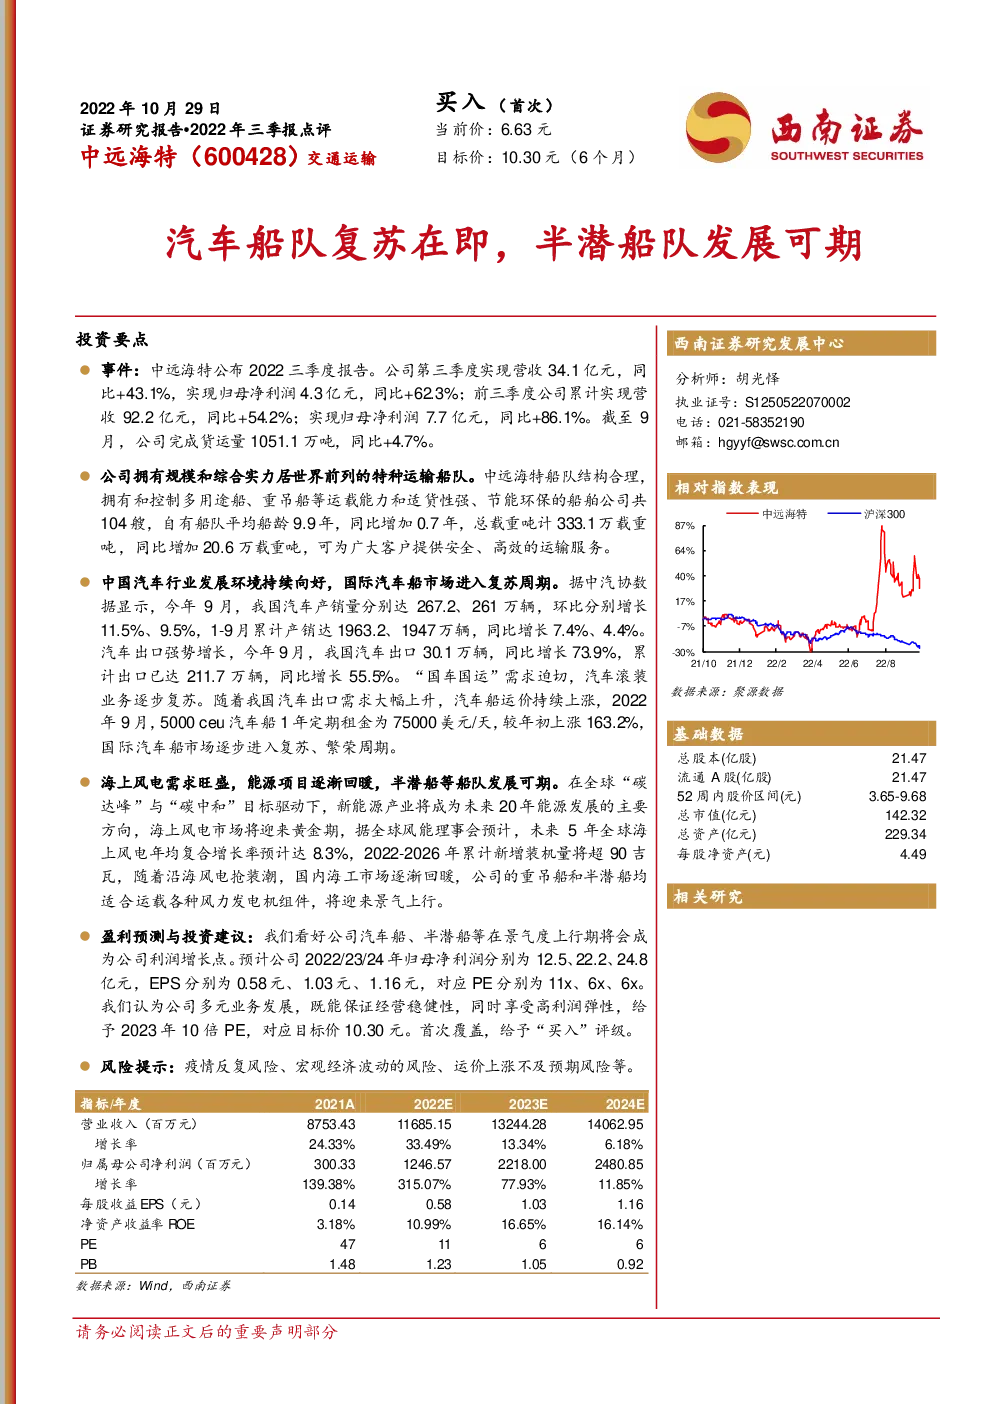
投资要点 事件:中远海特]公布2022三季度报告。公司第三季度实现营收34.1亿元,同比+43.1%,实现归母净利润4.3亿元,同比+62.3%;前三季度公司累计实现营收92.2亿元,同比+54.2%;实现归母净利润7.7亿元,同比+86.1%。截至9月,公司完成货运量1051.1万吨,同比+4.7%。 公司拥有规模和综合实力居世界前列的特种运输船队。中远海特船队结构合理,拥有和控制多用途船、重吊船等运载能力和适货性强、节能环保的船舶公司共104艘,自有船队平均船龄9.9年,同比增加0.7年,总载重吨计333.1万载重吨,同比增加20.6万载重吨,可为广大客户提供安全、高效的运输服务。 中国汽车行业发展环境持续向好,国际汽车船市场进入复苏周期。据中汽协数据显示,今年9月,我国汽车产销量分别达267.2、261万辆,环比分别增长11.5%、9.5%,1-9月累计产销达1963.2、1947万辆,同比增长7.4%、4.4%。 汽车出口强势增长,今年9月,我国汽车出口30.1万辆,同比增长73.9%,累计出口已达211.7万辆,同比增长55.5%。“国车国运”需求迫切,汽车滚装业务逐步复苏。随着我国汽车出口需求大幅上升,汽车船运价持续上涨,2022年9月,5000 ceu汽车船1年定期租金为75000美元/天,较年初上涨163.2%,国际汽车船市场逐步进入复苏、繁荣周期。 海上风电需求旺盛,能源项目逐渐回暖,半潜船等船队发展可期。在全球“碳达峰”与“碳中和”目标驱动下,新能源产业将成为未来20年能源发展的主要方向,海上风电市场将迎来黄金期,据全球风能理事会预计,未来5年全球海上风电年均复合增长率预计达8.3%,2022-2026年累计新增装机量将超90吉瓦,随着沿海风电抢装潮,国内海工市场逐渐回暖,公司的重吊船和半潜船均适合运载各种风力发电机组件,将迎来景气上行。 盈利预测与投资建议:我们看好公司汽车船、半潜船等在景气度上行期将会成为公司利润增长点。预计公司2022/23/24年归母净利润分别为12.5、22.2、24.8亿元,EPS分别为0.58元、1.03元、1.16元,对应PE分别为11x、6x、6x。 我们认为公司多元业务发展,既能保证经营稳健性,同时享受高利润弹性,给予2023年10倍PE,对应目标价10.30元。首次覆盖,给予“买入”评级。 风险提示:疫情反复风险、宏观经济波动的风险、运价上涨不及预期风险等。 指标/年度 1聚焦“双核双链”,打造全球领先的特种船公司 公司是全球领先的特种船公司。中远海特前身广州远洋运输公司成立于1961年,于1999年联合广州外代等公司共同发起成立中远航运,中远航运于2002年在上海证券交易所上市,2010年经国资委同意,广州远洋将其持有的公司股权无偿划转至中远集团,2016年公司名称变更为中远海特,公司从事专业化特种杂货远洋运输及相关业务,包括多用途船和重吊船业务、纸浆船业务、半潜船业务等。 图1:公司发展历程 公司航线覆盖全球,通过优化航线设计进一步提高经营效率。公司船舶航行于160多个国家和地区的1600多个港口之间,以远东为依托,在欧洲航线、美洲航线、非洲航线、泛印度洋航线、泛太平洋航线上,已经形成了较强的优势。并积极开拓了大西洋航线、澳新航线等新航线。同时,公司是全球唯一的具备北极和南极两个极地航线成功运营经验的航运公司。公司可以根据客户需要和项目具体情况,灵活安排船舶装卸港口,确保货物安全到达。 凭借着超群实力,打造了数百个国际重大项目的经典运输案例,频频刷新“超极限”运输记录。 图2:公司运输解决方案 公司拥有规模和综合实力居世界前列的特种运输船队。公司船队结构合理,拥有和控制多用途船、重吊船等运载能力和适货性强、节能环保的船舶公司共104艘,同比21年增加2艘,自有船队平均船龄9.9年,同比增加0.7年,总载重吨计333.1万载重吨,同比增加20.6万载重吨,可为广大客户提供安全、高效的运输服务。“十四五”期间,公司将进一步推动船队结构优化升级,优先发展半潜船、纸浆船两大核心船队,22年上半年公司新接入纸浆船、半潜船各1艘,共计14.3万载重吨,有望成为航运主业盈利增长的核心驱动。 图3:公司运力结构 公司控股股东为中国远洋运输有限公司,实际控制人为国资委。公司控股股东为中国远洋运输有限,持股比例为50.5%,隶属于中国远洋海运集团,集团下设有中远海运集运、中远海运能源、中远海运散运、中远海运客运、厦门中远海运和海南港航等业务主体,致力于巩固和发展全球第一大综合航运企业的地位。 图4:公司控股股东 图5:公司实际控制人 2汽车船队复苏在即,半潜船队发展可期 中国汽车行业发展环境持续向好,三季度产销同比保持增长势头。据中汽协数据显示,我国三季度汽车月产销快速增长,总体呈现“淡季不淡,旺季重现”的态势,今年9月,我国汽车产销量分别达267.2、261万辆,环比分别增长11.5%、9.5%,1-9月累计产销达1963.2、1947万辆,同比增长7.4%、4.4%。汽车出口强势增长,今年9月,我国汽车出口30.1万辆,同比增长73.9%,累计出口已达211.7万辆,同比增长55.5%。 图6:中国汽车月度销量(万辆) 图7:中国汽车月度出口量(万辆) “国车国运”需求迫切,汽车滚装业务逐步复苏。随着我国科技快速发展,新能源汽车研发技术不断提高,同时国家出台多项政策支持新能源汽车发展以及出口,今年9月国务院政策例行吹风会上,商务部表示我国新能源汽车出口大幅增长,成为外贸一大亮点,未来将继续研究拓宽新能源汽车出口运输渠道。据中汽协数据显示,9月新能源汽车出口5万辆,同比增长超1倍,占汽车总出口的16.6%,累计出口38.9万辆占比达18.4%。未来随着我国新能源汽车出口需求大幅上升,汽车船运价有望持续上涨,2022年9月,5000 ceu汽车船1年定期租金为75000美元/天,较年初上涨163.2%,国际汽车船市场进入复苏、繁荣周期。 图8:5000 ceu汽车运输船1年定期租船费率(美元/天) 公司把握机会,投资成立汽车供应链公司。为了强化船东与货主之间、航运和港口物流企业之间的协同合作,立足中国汽车出口航线,辐射和深耕国际汽车运输市场,公司与上港物流、安吉物流,共同投资成立一家汽车供应链公司,其中公司持股42.5%,合资公司作为航运公司、港口物流企业和整车制造厂商合资成立的汽车供应链服务商,将有效整合各方优势资源,为保障中国现代制造产业出口供应链的安全稳定发挥作用。 海上风电需求旺盛,能源项目逐渐回暖,多用途船等市场发展可期。从长远来看,在全球“碳达峰”与“碳中和”目标驱动下,新能源产业将成为未来20年能源发展的主要方向,清洁能源开发利用提速,海上风电市场将迎来黄金期,据全球风能理事会(GWEC)发布的《全球风能报告2022》预计,未来5年全球海上风电年均复合增长率预计达8.3%,2022-2026年累计新增装机量将超90吉瓦,同时报告数据显示2021年,中国海上风电新增装机1690万千瓦,占全球新增海上风电装机的80%,随着我国沿海风电抢装潮,国内海工市场逐渐回暖,公司的重吊船和半潜船均适合运载各种风力发电机组件,将迎来景气上行期。 图9:2021年全球新增海上风电装机情况 3营收大幅提升,细分业务景气上行 自2016年以来,公司营收实现稳步增长。2022前三季度公司实现营收92.2亿元,同比增长54.2%,其中Q1、Q2、Q3分别实现营收28、30.1、34.1亿元,同比增长76.6%、49.6%、43.1%;前三季度公司实现毛利润22亿元,同比增长7.15%。截至9月,公司完成货运量1051.1万吨,同比增长4.7%。分业务来看,公司多用途船/重吊船/汽车船完成货运量411.2/114/23.7万吨,同比减少4.4%/20.4%/26.2%,而纸浆船/半潜船/木材船/沥青船完成货运量279.3/29.9/85.7/107.2万吨,同比增长34.9%/6.7%/39.8%/5.2%。 图10:公司营业收入情况 图11:公司毛利润情况 公司费用率得到有效控制,归母净利润大幅增长。从各项费用来看,公司管理费用率、财务费用率明显下降,同比21年分别下降2pp、1pp为5.3%、1.9%,综合来看,公司四费率为7.9%,同比21年下降3.3pp。公司归母净利润大幅提升,22年前三季度实现归母净利润7.7亿元,同比增长86.1%。 图12:公司四费率情况 图13:公司净利润情况 4盈利预测及估值 关键假设: 1)按照不同细分市场的景气度,我们预计汽车船、半潜船等船队步入运价上行期,同时根据公司公布的各船型运量数据,我们预计公司不同细分船队营收有望进一步提升; 2)根据上半年各船队期租水平变化情况,我们预计半潜船队等在沿海风电抢装潮影响下,运价回升,预计2022/23/24年营收同比+50%、+10%、+5%; 3)而上半年汽车船队期租水平低于市场水平,我们认为公司汽车船队租金将在23年与市场同步,据此估计2022/23/24年营收同比+5%、+78%、+15%; 表1:各船队期租水平情况 4)多元业务保证公司经营稳健性同时,景气上行的细分船队能够提供公司较高的利润弹性,我们预计2022/23/24年公司毛利率水平为23.6%、30.7%、32.8%。 表2:盈利预测 我们看好公司汽车船、半潜船等在景气度上行期将会成为公司利润增长点。预计公司2022/23/24年归母净利润分别为12.5、22.2、24.8亿元,EPS分别为0.58元、1.03元、1.16元。 表3:可比公司估值 考虑公司从事内外贸特种船运输,因此选取以上可比公司进行对标,兼顾多个细分船队。 可比公司23年PE为8倍,我们认为公司多元业务发展,既能保证经营稳健性,同时享受一定利润弹性,给予2023年10倍PE,对应目标价10.30元。首次覆盖,给予“买入”评级。 5风险提示 疫情反复风险、宏观经济波动的风险、运价上涨不及预期风险等。