积极响应“二十大”战略方针,国改、市场化推动企业扬帆
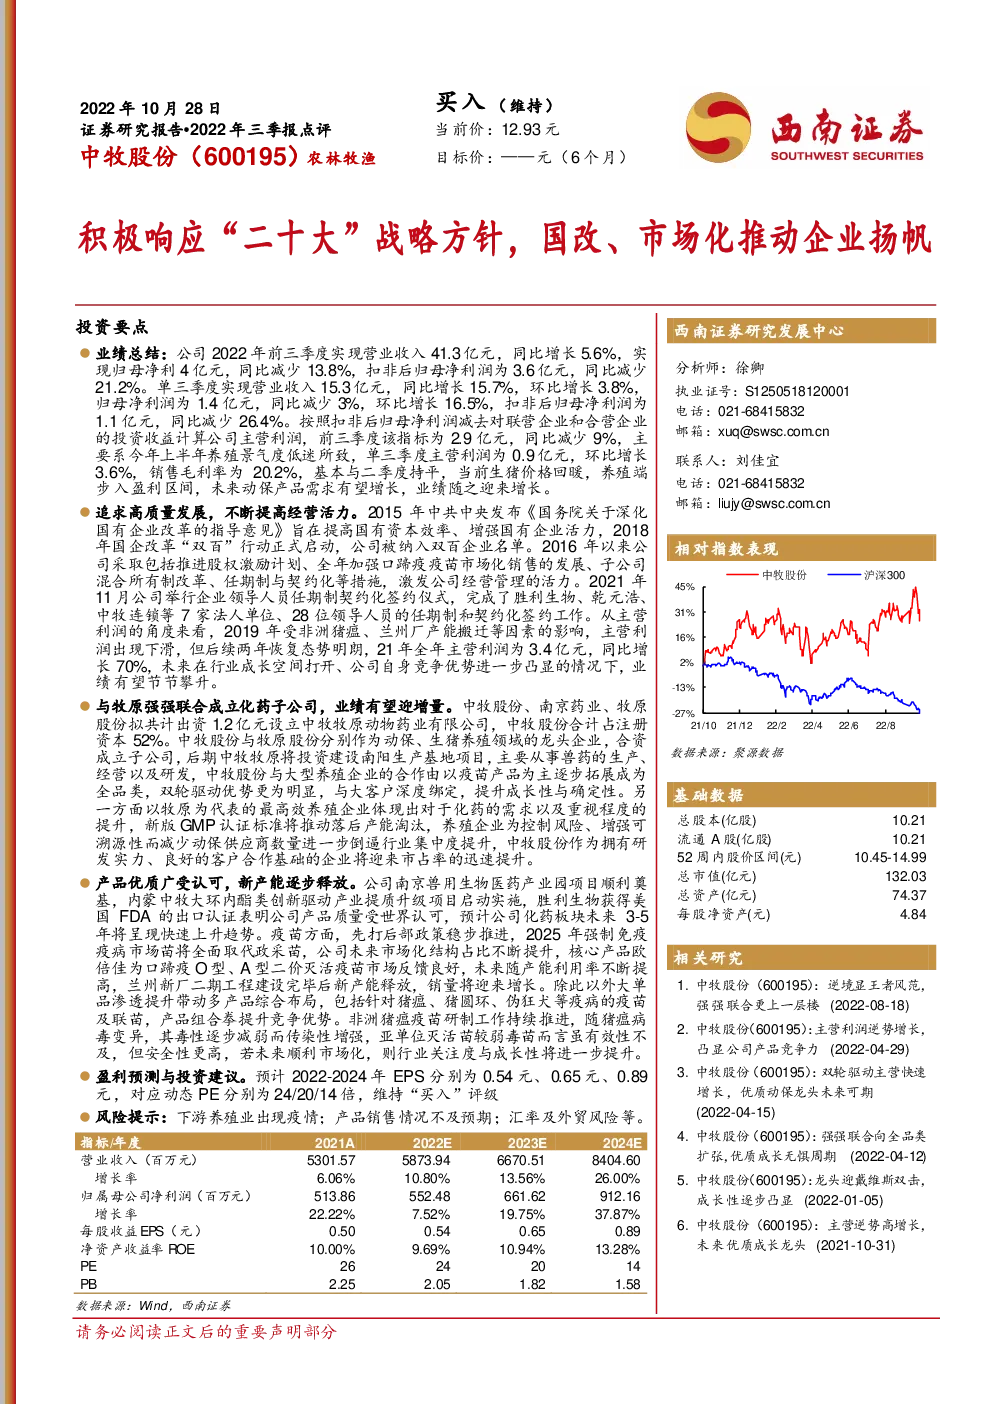
投资要点 业绩总结:公司2022年前三季度实现营业收入41.3亿元,同比增长5.6%,实现归母净利4亿元,同比减少13.8%,扣非后归母净利润为3.6亿元,同比减少21.2%。单三季度实现营业收入15.3亿元,同比增长15.7%,环比增长3.8%,归母净利润为1.4亿元,同比减少3%,环比增长16.5%,扣非后归母净利润为1.1亿元,同比减少26.4%。按照扣非后归母净利润减去对联营企业和合营企业的投资收益计算公司主营利润,前三季度该指标为2.9亿元,同比减少9%,主要系今年上半年养殖景气度低迷所致,单三季度主营利润为0.9亿元,环比增长3.6%,销售毛利率为20.2%,基本与二季度持平,当前生猪价格回暖,养殖端步入盈利区间,未来动保产品需求有望增长,业绩随之迎来增长。 追求高质量发展,不断提高经营活力。2015年中共中央发布《国务院关于深化国有企业改革的指导意见》旨在提高国有资本效率、增强国有企业活力,2018年国企改革“双百”行动正式启动,公司被纳入双百企业名单。2016年以来公司采取包括推进股权激励计划、全年加强口蹄疫疫苗市场化销售的发展、子公司混合所有制改革、任期制与契约化等措施,激发公司经营管理的活力。2021年11月公司举行企业领导人员任期制契约化签约仪式,完成了胜利生物、乾元浩、中牧连锁等7家法人单位、28位领导人员的任期制和契约化签约工作。从主营利润的角度来看,2019年受非洲猪瘟、兰州厂产能搬迁等因素的影响,主营利润出现下滑,但后续两年恢复态势明朗,21年全年主营利润为3.4亿元,同比增长70%,未来在行业成长空间打开、公司自身竞争优势进一步凸显的情况下,业绩有望节节攀升。 与牧原强强联合成立化药子公司,业绩有望迎增量。中牧股份、南京药业、牧原股份拟共计出资1.2亿元设立中牧牧原动物药业有限公司,中牧股份合计占注册资本52%。中牧股份与牧原股份分别作为动保、生猪养殖领域的龙头企业,合资成立子公司,后期中牧牧原将投资建设南阳生产基地项目,主要从事兽药的生产、经营以及研发,中牧股份与大型养殖企业的合作由以疫苗产品为主逐步拓展成为全品类,双轮驱动优势更为明显,与大客户深度绑定,提升成长性与确定性。另一方面以牧原为代表的最高效养殖企业体现出对于化药的需求以及重视程度的提升,新版GMP认证标准将推动落后产能淘汰,养殖企业为控制风险、增强可溯源性而减少动保供应商数量进一步倒逼行业集中度提升,中牧股份作为拥有研发实力、良好的客户合作基础的企业将迎来市占率的迅速提升。 产品优质广受认可,新产能逐步释放。公司南京兽用生物医药产业园项目顺利奠基,内蒙中牧大环内酯类创新驱动产业提质升级项目启动实施,胜利生物获得美国FDA的出口认证表明公司产品质量受世界认可,预计公司化药板块未来3-5年将呈现快速上升趋势。疫苗方面,先打后部政策稳步推进,2025年强制免疫疫病市场苗将全面取代政采苗,公司未来市场化结构占比不断提升,核心产品欧倍佳为口蹄疫O型、A型二价灭活疫苗市场反馈良好,未来随产能利用率不断提高,兰州新厂二期工程建设完毕后新产能释放,销量将迎来增长。除此以外大单品渗透提升带动多产品综合布局,包括针对猪瘟、猪圆环、伪狂犬等疫病的疫苗及联苗,产品组合拳提升竞争优势。非洲猪瘟疫苗研制工作持续推进,随猪瘟病毒变异,其毒性逐步减弱而传染性增强,亚单位灭活苗较弱毒苗而言虽有效性不及,但安全性更高,若未来顺利市场化,则行业关注度与成长性将进一步提升。 盈利预测与投资建议。预计2022-2024年EPS分别为0.54元、0.65元、0.89元,对应动态PE分别为24/20/14倍,维持“买入”评级 风险提示:下游养殖业出现疫情;产品销售情况不及预期;汇率及外贸风险等。 指标/年度 1公司概况:综合型动保企业 中牧实业股份有限公司是从事动物保健品和动物营养品研发、生产、销售及技术服务的高新技术企业,正式成立于1998年,所属骨干企业拥有接近90年的生产和销售经验。中牧股份是国资委旗下大型综合农业央企中国农发旗下企业,1999年上市。公司主要业务包括兽用生物制品、兽用化药、饲料添加剂和贸易四个板块,是我国兽药行业和饲料行业的重要组成企业,国内拥有20多个生产基地,800多个产品,销售布局全球60多个国家和地区,是行业内产线较为齐全的综合性企业。 公司主营业务结构:公司生物制品/贸易/饲料/兽用化药四大业务发展均衡,2022年H1收入分别为5.7/8.4/5/6.6亿元,分别占总收入的比例为21.9%、32.5%、19.1%、25.4%,相对平均。因2022年半年报中并未按此口径对毛利进行拆分,故参考2021年毛利水平,公司生物制品贡献了53.9%的毛利润,毛利率为58.1%,兽药、饲料则分别占比25%、13%,毛利率分别为31%和18.9%,贸易毛利润占比最低,毛利率约为4%。 图1:公司2022年H1营收结构情况 图2:公司2021年毛利润结构情况 公司业绩状况:截至2022年Q3,公司营业收入为41.3亿元,同比增长5.6%,归母净利润4亿元,同比变化减少13.8%,2017-2021年,公司营业收入整体稳中有升,CAGR为5.9%,归母净利润CAGR为9%,公司费用控制与营收能力配套性强,受非瘟影响公司2019年业绩有所下滑,2020迅速恢复,21年经营持续优化,收入与利润均实现进一步提升。 图3:2017-2022Q3公司营业收入及增速 图4:2017-2022Q3公司归母净利润及增速 2动保打开成长空间,规范化发展龙头收益 2.1养殖规模化发展,盈利能力修复 长期来看,环保要求与突发疫病推动行业向规模化发展,动保重视程度提高。我国养殖行业初期进入门槛较低,散户和家庭养殖作为畜禽养殖行业的主体,缺乏必要的引导和规划,加之畜禽养殖污染防治设施普遍配套不到位,大量畜禽粪便、污水等废弃物得不到有效处理并进入循环利用环节,导致环境污染。第一次全国污染源普查数据表明,畜禽养殖业COD、总氮、总磷的排放量分别为1268万吨、106万吨和16万吨,分别占全国总排放量的41.9%、21.7%、37.7%,分别占农业源排放量的96%、38%、65%。按照中国每年出栏6亿只猪估算,一年所产生的排泄物约有12亿吨,在政府没有严格的处理要求时,对环境造成了严重的负担。但自2014年以来,政府出台了一系列有关养殖的环保政策,其中包括要求养殖场、养殖小区周围应建设畜禽粪便处理设施,禁养区划分细则,明确在饮用水水源保护区、自然保护区、风景名胜区、城镇居民区和文化教育科学研究区等区域禁止建立畜禽养殖场。许多散户因无法满足绿色养殖条件而不得不离开市场。 表1:畜禽养殖环保政策要求 非洲猪瘟2018年8月首次出现在中国,随后蔓延至全国各地。根据农业农村部的数据显示,2018-2020年全国共发生非洲猪瘟181起,扑杀生猪103.4万头。受此影响,相较于规模化企业,散户的防疫措施有限,生猪存活率较低。此外,2020年初由于新冠疫情的爆发,许多企业停工停产,部分养殖企业出现经营困难,进一步造成众多中小养殖户减产或退出养殖行业。据农业农村部消息,2021年畜禽养殖综合规模化率首次达到70%,其中生猪养殖规模化率首次达到60%,养殖规模化率进一步提升。2021年,生猪出栏量较大的十家上市养殖公司(牧原股份、温氏股份、正邦科技、新希望、天邦股份、大北农、天康生物、唐人神、傲农生物、金新农)占总生猪出栏量的比例有所提升,2021年国内生猪出栏总量为6.7亿头,十家上市生猪养殖企业出栏量合计达9428万头,占比达14%,2022年上半年全国生猪出栏3.7亿头,十家上市生猪养殖企业出栏量合计达5985万头,占比达16.4%。 图5:部分上市猪企出栏数据(万头) 集团养殖企业于周期低谷合理运用融资优势,稳健扩张产能,未来市占率有望进一步提升。2021年9月牧原股份发行可转债95.5亿元,其中51亿元将投入生猪养殖建设,19亿投入生猪屠宰项目建设,余下25.5亿元用于补充流动资金,所涉及23个生猪养殖项目共计可提供产能677.3万头;正大集团于招股说明书(申报稿)中表示,公司本次拟向社会公众公开发行不超过5.7亿股,预计募集资金150亿元,其中42亿用于补充流动资金,余下108亿将投入到17个生猪养殖产业链项目中,主要包括饲料、养殖以及生猪屠宰相关业务的部署;21年11月新希望发行可转债,募集资金总额81.5亿元,其中57.1亿元将投入到18个生猪养殖项目建设中,建设周期皆在两年左右。规模场在融资渠道以及养殖成本等方面相较于中小散户更有优势,生猪寒冬中自更易获得资金支持,未来占比进一步提升。 规模养殖企业在疫病防控以及应对风险方面均拥有优于散户的实力,而其在养殖市场中占比的提升,将使得动保的重视程度随之提升,我们认为科学养殖提升效率与资金优势将成为养殖户的核心竞争力,这使得动保行业长期发展前景向好,优质产品更易获得青睐。 表2:2021部分头部养殖企业融资情况 当前猪价养殖户步入盈利区间,动保产品需求有望随之提升。下游养殖端自深度亏损中逐步修复,盈利能力增强的过程中,动保产品需求将迎来提升。从生猪价格走势以及养殖企业披露年报的情况来看,22年Q1、Q2养殖企业经营情况较21年Q3得到显著改善,截至2022年10月初生猪市场价格约为26元/公斤,养殖企业顺利步入盈利区间,生猪价格回暖,动保企业业绩将同样迎拐点向上。 2.2强免苗市场化趋势,非瘟疫苗研发持续推进 口蹄疫疫苗生产壁垒较高。经农业部批准拥有口蹄疫疫苗生产资质的企业共有8家,分别为金宇保灵生物药品有限公司、中农威特生物科技股份有限公司、中牧实业股份有限公司兰州生物药厂、中普生物、天康生物股份有限公司、内蒙古必威安泰生物科技有限公司、申联生物医药(上海)、海利生物。生物安全防护共分为四个级别,从一级到四级防护级别逐渐增强。依据农业农村部规定,在2020年底前,生产口蹄疫疫苗的企业必须满足生物安全防护三级要求(P3),室内应处于负压状态,从而使内部气体不会泄漏到外面而造成污染,条件严格,达成的成本高,因此拥有较高的行业壁垒。 表3:口蹄疫疫苗生产企业及主要产品 从销售渠道分析,市场苗将逐步取代政采苗。2020年11月农业农村部办公厅印发的《关于深入推进动物疾病强制免疫补助政策实施机制改革的通知》中指出,未来市场发展的方向将以2021年、2022年、2025年为三个重要节点。2020—2021年,在河北、吉林、浙江等10个省份的规模养殖场户开展深入推进“先打后补”改革试点;2022年,全国所有省份的规模养殖场户实现“先打后补”,年底前政府招标采购强免疫苗停止供应规模养殖场户;2025年,逐步全面取消政府招标采购强免疫苗,树立“生产者防疫、受益者付费”理念,支持市场机制在强免疫苗经销、采购、免疫服务等环节起决定性作用。 图6:先打后补政策重要时间点 非洲猪瘟病毒致死性减弱,传染性增强。1921年非洲猪瘟首次出现在肯尼亚,是一种高致死性传染病。2017年该病毒传入俄罗斯,2018年8月首次出现在中国并在一个月时间内蔓延到全国各地。非洲猪瘟传染性强、病畜死亡率高,几乎达到100%,目前还没有可用于预防和治疗的疫苗,因此对防控工作要求很高。按照中国大陆相关法律法规,当确认非洲猪瘟的案例时,一般进行三项措施:扑杀、无害化处理、疫区建立与管理。 根据农业农村部的数据显示,2018-2020年全国共发生非洲猪瘟99、63、19起,共计扑杀生猪63、39、1.4万头,发生数量以及扑杀数量的减少主要是归功于防疫力度以及重视程度的提升,但与毒株的演绎也有不可分割的关系。中国农业科学院哈尔滨兽医研究所国家非洲猪瘟专业实验室表示,2020年在对黑龙江、吉林、辽宁、山西、内蒙古、河北和湖北等省的农场和屠宰场的为期6个月的检测中,收集到3660个样本,发现并分离出22株流行毒株,由特征判断是II型非洲猪瘟,属于低致死率的自然变异流行株。非洲猪瘟病毒向流行性方向发展,出现非瘟弱毒株,弱毒株毒性降低