三季度经营情况向好,结售汇损益略有拖累
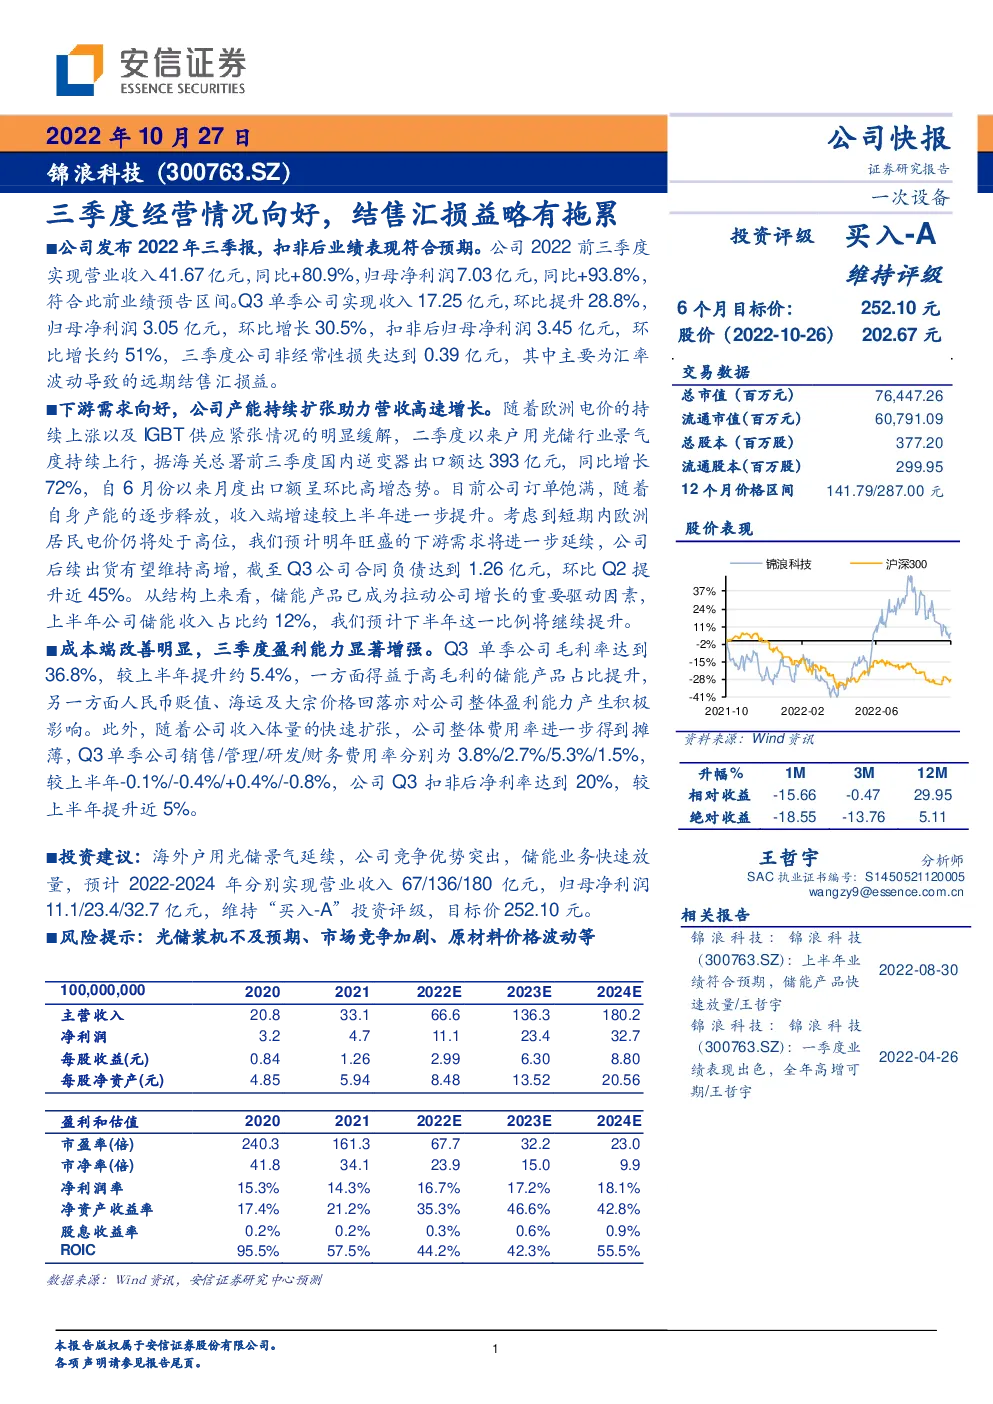
公司发布2022年三季报,扣非后业绩表现符合预期。公司2022前三季度实现营业收入41.67亿元,同比+80.9%,归母净利润7.03亿元,同比+93.8%,符合此前业绩预告区间。Q3单季公司实现收入17.25亿元,环比提升28.8%,归母净利润3.05亿元,环比增长30.5%,扣非后归母净利润3.45亿元,环比增长约51%,三季度公司非经常性损失达到0.39亿元,其中主要为汇率波动导致的远期结售汇损益。 下游需求向好,公司产能持续扩张助力营收高速增长。随着欧洲电价的持续上涨以及IGBT供应紧张情况的明显缓解,二季度以来户用光储行业景气度持续上行,据海关总署前三季度国内逆变器出口额达393亿元,同比增长72%,自6月份以来月度出口额呈环比高增态势。目前公司订单饱满,随着自身产能的逐步释放,收入端增速较上半年进一步提升。考虑到短期内欧洲居民电价仍将处于高位,我们预计明年旺盛的下游需求将进一步延续,公司后续出货有望维持高增,截至Q3公司合同负债达到1.26亿元,环比Q2提升近45%。从结构上来看,储能产品已成为拉动公司增长的重要驱动因素,上半年公司储能收入占比约12%,我们预计下半年这一比例将继续提升。 成本端改善明显,三季度盈利能力显著增强。Q3单季公司毛利率达到36.8%,较上半年提升约5.4%,一方面得益于高毛利的储能产品占比提升,另一方面人民币贬值、海运及大宗价格回落亦对公司整体盈利能力产生积极影响。此外,随着公司收入体量的快速扩张,公司整体费用率进一步得到摊薄,Q3单季公司销售/管理/研发/财务费用率分别为3.8%/2.7%/5.3%/1.5%,较上半年-0.1%/-0.4%/+0.4%/-0.8%,公司Q3扣非后净利率达到20%,较上半年提升近5%。 投资建议:海外户用光储景气延续,公司竞争优势突出,储能业务快速放量,预计2022-2024年分别实现营业收入67/136/180亿元,归母净利润11.1/23.4/32.7亿元,维持“买入-A”投资评级,目标价252.10元。 风险提示:光储装机不及预期、市场竞争加剧、原材料价格波动等 财务报表预测和估值数据汇总 利润表 资产负债表 现金流量表