一体化优质供应商,新增产能打开空间
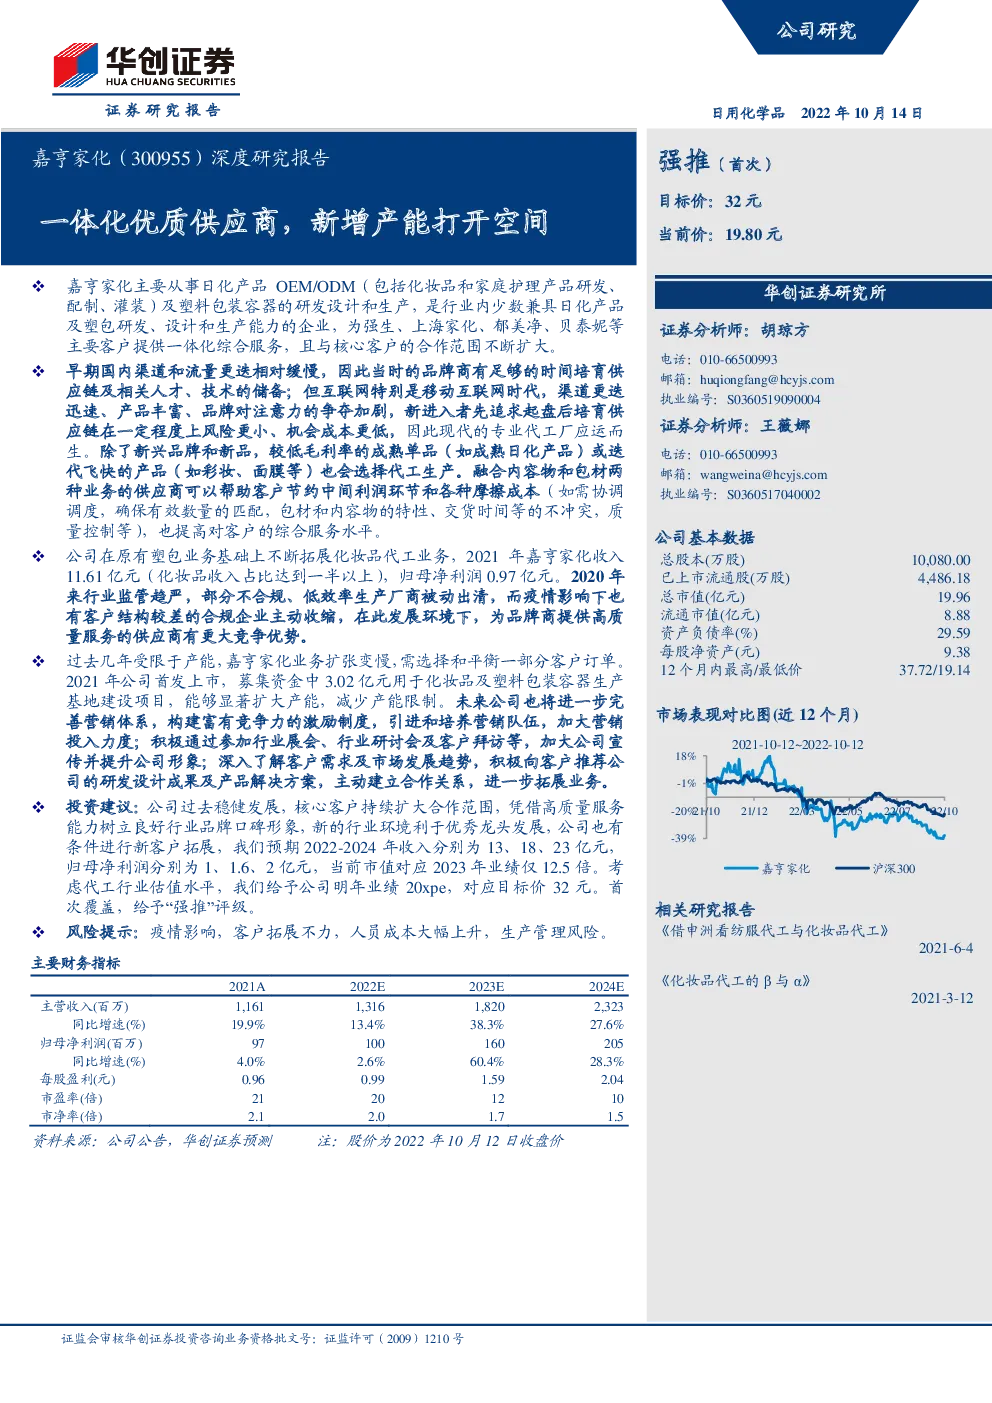
嘉亨家化主要从事日化产品OEM/ODM(包括化妆品和家庭护理产品研发、配制、灌装)及塑料包装容器的研发设计和生产,是行业内少数兼具日化产品及塑包研发、设计和生产能力的企业,为强生、上海家化、郁美净、贝泰妮等主要客户提供一体化综合服务,且与核心客户的合作范围不断扩大。 早期国内渠道和流量更迭相对缓慢,因此当时的品牌商有足够的时间培育供应链及相关人才、技术的储备;但互联网特别是移动互联网时代,渠道更迭迅速、产品丰富、品牌对注意力的争夺加剧,新进入者先追求起盘后培育供应链在一定程度上风险更小、机会成本更低,因此现代的专业代工厂应运而生。除了新兴品牌和新品,较低毛利率的成熟单品(如成熟日化产品)或迭代飞快的产品(如彩妆、面膜等)也会选择代工生产。融合内容物和包材两种业务的供应商可以帮助客户节约中间利润环节和各种摩擦成本(如需协调调度,确保有效数量的匹配,包材和内容物的特性、交货时间等的不冲突,质量控制等),也提高对客户的综合服务水平。 公司在原有塑包业务基础上不断拓展化妆品代工业务,2021年嘉亨家化收入11.61亿元(化妆品收入占比达到一半以上),归母净利润0.97亿元。2020年来行业监管趋严,部分不合规、低效率生产厂商被动出清,而疫情影响下也有客户结构较差的合规企业主动收缩,在此发展环境下,为品牌商提供高质量服务的供应商有更大竞争优势。 过去几年受限于产能,嘉亨家化业务扩张变慢,需选择和平衡一部分客户订单。 2021年公司首发上市,募集资金中3.02亿元用于化妆品及塑料包装容器生产基地建设项目,能够显著扩大产能,减少产能限制。未来公司也将进一步完善营销体系,构建富有竞争力的激励制度,引进和培养营销队伍,加大营销投入力度;积极通过参加行业展会、行业研讨会及客户拜访等,加大公司宣传并提升公司形象;深入了解客户需求及市场发展趋势,积极向客户推荐公司的研发设计成果及产品解决方案,主动建立合作关系,进一步拓展业务。 投资建议:公司过去稳健发展,核心客户持续扩大合作范围,凭借高质量服务能力树立良好行业品牌口碑形象,新的行业环境利于优秀龙头发展,公司也有条件进行新客户拓展,我们预期2022-2024年收入分别为13、18、23亿元,归母净利润分别为1、1.6、2亿元,当前市值对应2023年业绩仅12.5倍。考虑代工行业估值水平,我们给予公司明年业绩20xpe,对应目标价32元。首次覆盖,给予“强推”评级。 风险提示:疫情影响,客户拓展不力,人员成本大幅上升,生产管理风险。 主要财务指标 投资主题 报告亮点 以往化妆品上游常见的模式是品牌商早期就建立了自有工厂,特别是涉及核心研发的内容物部分自主生产,而非核心单品/新品及包材则外包。早期国内渠道和流量更迭相对缓慢,因此当时的品牌商有足够的时间培育供应链及相关人才、技术的储备(已有配方、研发基础上,生产工艺核心在于研发、生产人员对于投料时间、投料剂量的掌控,以及对如乳化速度、搅拌速度、温度等生产设备参数的设定,技术积累无法一蹴而就);但互联网特别是移动互联网时代,渠道更迭迅速、产品丰富、品牌对注意力的争夺加剧,新进入者先追求起盘后培育供应链在一定程度上风险更小、机会成本更低,因此现代的专业代工厂应运而生。除了新兴品牌和新品,较低毛利率的成熟单品(如成熟日化产品)或迭代飞快的产品(如彩妆、面膜等)也会选择代工生产。前者品牌心智强而毛利率低阻挡新进入者,而选择代工可以减少扩建工厂的投入、管理、生产等(特别是国际品牌跨国供应链较长,异地管理难度增加),但成熟品牌对于供应商的质控要求、稳定性要求非常高,一经合作转换成本也高;后者周转过快,自建产线成本高。 融合内容物和包材两种业务的供应商可以帮助客户节约中间利润环节和各种摩擦成本(如需协调调度,确保有效数量的匹配,包材和内容物的特性、交货时间等的不冲突,质量控制等),也提高对客户的综合服务水平。 投资逻辑 首先阐明化妆品代工厂迎来的发展机遇,内容物+包材一体化服务商能够节约客户各种成本。第二、三部分是嘉亨家化基本情况,公司十余年扎实发展,在行业内树立良好品牌口碑和行业形象,与核心客户合作范围不断加大。第四部分说明嘉亨家化的核心壁垒,1)与国内外知名品牌合作,树立良好口碑,吸引新客户合作;2)客户对公司生产技术和质量控制的高标准、高要求促使公司不断精进,夯实基础,快速相应市场需求及其变化,3)包材+内容物一体化服务商的发展方向能够帮助客户节约时间成本、中间环节利润及各种摩擦成本。 关键假设、估值与盈利预测 公司作为内容物+包材一体化服务商,过去稳健发展,核心客户持续扩大合作范围,凭借高质量服务能力树立良好行业品牌口碑形象,新的行业环境利于优秀龙头发展,公司也有条件进行新客户拓展。 我们预期2022-2024年收入分别为13、18、23亿元,归母净利润分别为1、1.6、2亿元,当前市值对应2023年业绩仅12.5倍。考虑代工行业估值水平,我们给予公司明年业绩20xpe,对应目标价32元。首次覆盖,给予“强推”评级。 一、化妆品代工发展机遇 化妆品整体规模部分此处不再赘述,Grand View Research显示,2017年全球塑料包装(下文简称塑包、包材)市场规模1979.8亿美元,国内市场规模为496.4亿美元(2019年规模以上企业7916家,大多为中小企业,2019年平均收入约1.24亿元),预期未来增速在3.5-4.5%左右;其中全球化妆品塑包市场规模约110亿美元,预期增速约5%左右。 化妆品包装设计需要考虑多重因素,最基础的功能有保护化妆品内容物及标识化妆品各项信息。外观新颖、高颜值的包装形式更能引发购买冲动,品牌商对包材外观设计、质控、模具开发等能力提出了更高的要求。 随着国内居民消费能力的提升,化妆品行业的个性化、差异化需求膨胀且变化较快,品牌商需要多元化产品组合以及用健康时尚的设计理念来迎合消费者需求;而线上渠道分散,品牌商也需要花费更多精力在品牌经营及市场开拓;同时消费者对功效性、安全性、稳定性的追求且快速变化的“口味”,品牌商也需要快速反应。 图表1化妆品产业链 以往常见的模式是品牌商早期就建立了自有工厂,特别是涉及核心研发的内容物部分自主生产,而非核心单品/新品及包材则外包。早期国内渠道和流量更迭相对缓慢,因此当时的品牌商有足够的时间培育供应链及相关人才、技术的储备(已有配方、研发基础上,生产工艺核心在于研发、生产人员对于投料时间、投料剂量的掌控,以及对如乳化速度、搅拌速度、温度等生产设备参数的设定,技术积累无法一蹴而就);但互联网特别是移动互联网时代,渠道更迭迅速、产品丰富、品牌对注意力的争夺加剧,新进入者先追求起盘后培育供应链在一定程度上风险更小、机会成本更低,因此现代的专业代工厂应运而生(需要注意的是,上世纪80年代国内也有化妆品代工,但彼时有特定的政策背景)。 除了新兴品牌和新品,较低毛利率的成熟单品(如成熟日化产品)或迭代飞快的产品(如彩妆、面膜等)也会选择代工生产。前者品牌心智强而毛利率低阻挡新进入者,而选择代工可以减少扩建工厂的投入、管理、生产等(特别是国际品牌跨国供应链较长,异地管理难度增加),但成熟品牌对于供应商的质控要求、稳定性要求非常高,一经合作转换成本也高;后者周转过快,自建产线成本高。随着国内OEM/ODM企业设备、产能、技术及相关配套不断提升,国际日化品牌商已逐渐将订单转向国内生产商,成为国内OEM|/ODM企业主要客户来源之一。 融合内容物和包材两种业务的供应商可以帮助客户节约中间利润环节和各种摩擦成本(如需协调调度,确保有效数量的匹配,包材和内容物的特性、交货时间等的不冲突,质量控制等),也提高对客户的综合服务水平。同为消费领域的运动纺服赛道上也有整合上下游进行一体化综合服务的申洲国际,显著缩短产品交期、降低客户各方面成本。 监管层面,化妆品逐渐成为一类重要的居民消费品,药监局等部门通过制定一系列法规对化妆品生产企业从原料使用、生产许可、产品备案/审批、信息标识、抽检等一系列流程进行严格管控,行业准入门槛不断提高,部分生产能力弱、质量控制不规范的中小型企业被逐步淘汰;另外疫情引发需求端消费意愿、供应端的供应链、仓储物流等的变化,也促使部分合规企业也主动收缩,行业集中度有望提升。 行业内除了嘉亨家化,头部代工企业有科丝美诗(中国),成立于2004年,研发人员近300人;成立于2007年的科玛(北京),拥有近300项专利;1998年成立的锦盛新材(主要做包材),2004年成立的诺斯贝尔,2006年成立的芭薇股份等。 二、公司概况 (一)塑包与化妆品代工协同发展 嘉亨家化主要从事日化产品OEM/ODM(包括化妆品和家庭护理产品研发、配制、灌装)及塑料包装容器的研发设计和生产,是行业内少数兼具日化产品及塑包研发、设计和生产能力的企业,为强生、上海家化、郁美净、贝泰妮等主要客户提供一体化综合服务。 未来公司也将继续坚持一站式服务的发展战略,以客户价值为导向,以技术研发和产品创新为手段,追求卓越品质,满足客户不断升级的产品需求。 公司前身为泉州华硕实业有限公司,2005年设立,初期主要为知名日化产品品牌商生产塑料包装容器。2007年强生基于对公司质量控制、生产交货能力的认可,并经过严格审核,将公司纳入包材供应链。随着国内化妆品行业快速发展,公司敏锐洞悉到化妆品品牌商的生产、研发外包需求,2011年公司开始开展化妆品OEM业务,其“质量优先于利润”的产品理念通过了强生等品牌商的严格认证,不断积累国内外优质客户群体;2018年公司整体改制为“嘉亨家化股份有限公司”,同时经过十多年经营,逐步形成日化产品OEM/ODM与塑料包装业务协同发展的策略,两项业务相辅相成,降低客户成本,也提高了对客户的一体化服务水平。 凭借公司对产品安全性、功效性和稳定质量的有利管控,公司与多名客户建立了长期互利共赢的合作关系,多次被强生认定为“零缺陷项目合作伙伴”,为“大宝SOD蜜新装上市”做出杰出贡献,为郁美净“最佳战略合作伙伴”、上海家化“优秀供应商”、百雀羚“最佳合作伙伴”、壳牌“最优供应商”(2020年8月获得)。 2021年3月公司创业板上市。 图表2嘉亨家化发展历程 (二)股权集中,高管团队深耕行业多年 公司股权较为集中,曾本生作为创始人兼董事长,直接持有公司55.49%股权,与其子曾焕彬(任公司副董事长、总经理)一同为实控人,深耕行业多年。 图表3公司前十大股东(2022年中报) 此外,副总经理许聪艳曾主持过两项福建省级科研项目,是中国包装联合会常务理事,研发管理能力突出;副总经理龙韵曾任职于强生,具有非常丰富的工作经验。董监高等多名核心人员在公司稳定发展。 图表4公司现任高管履历 公司及旗下各子公司、孙公司有不同分工及合作客户。为便于安排生产、销售和物流,公司根据壳牌的业务布局设立天津、珠海嘉亨,满足其天津、珠海、香港、东亚及东南亚等区域的产品需求。 图表5公司及旗下各子公司、孙公司业务定位、主要产品及客户情况 三、一体化服务商嘉亨家化 公司化妆品业务较快发展,2021年塑包业务收入已经下降至35.30%,化妆品业务占比超过一半,剩余家庭护理产品业务占比8%+。 图表6嘉亨家化收入结构及增速(右轴)/(亿元,%) 图表7嘉亨家化收入结构 过去几年受限于产能,嘉亨家化业务扩张变慢,需选择和平衡一部分客户订单,2020、2021年收入分别为9.69和11.61亿元(+19.89%),2021年归母净利润0.97亿元。 图表8嘉亨家化收入及增速(右轴)/(亿元,%) 图表9嘉亨家化利润及增速(右轴)/(亿元,%) 尽管公司近五年化妆品产能持续提升,从2017年的4000t上升至2021年的24500t,但化妆品产能利用率始终在95%以上。募投项目湖州嘉亨已于2022年3月取得了《化妆品生产许可证》和《消毒产品生产企业卫生许可证》,化妆品生产车间于2022年6月开始逐步投入使用,随着湖州嘉亨的投产,能够进一步提升公司的智能