重磅深度:瑞士信贷会是第二个雷曼兄弟吗?
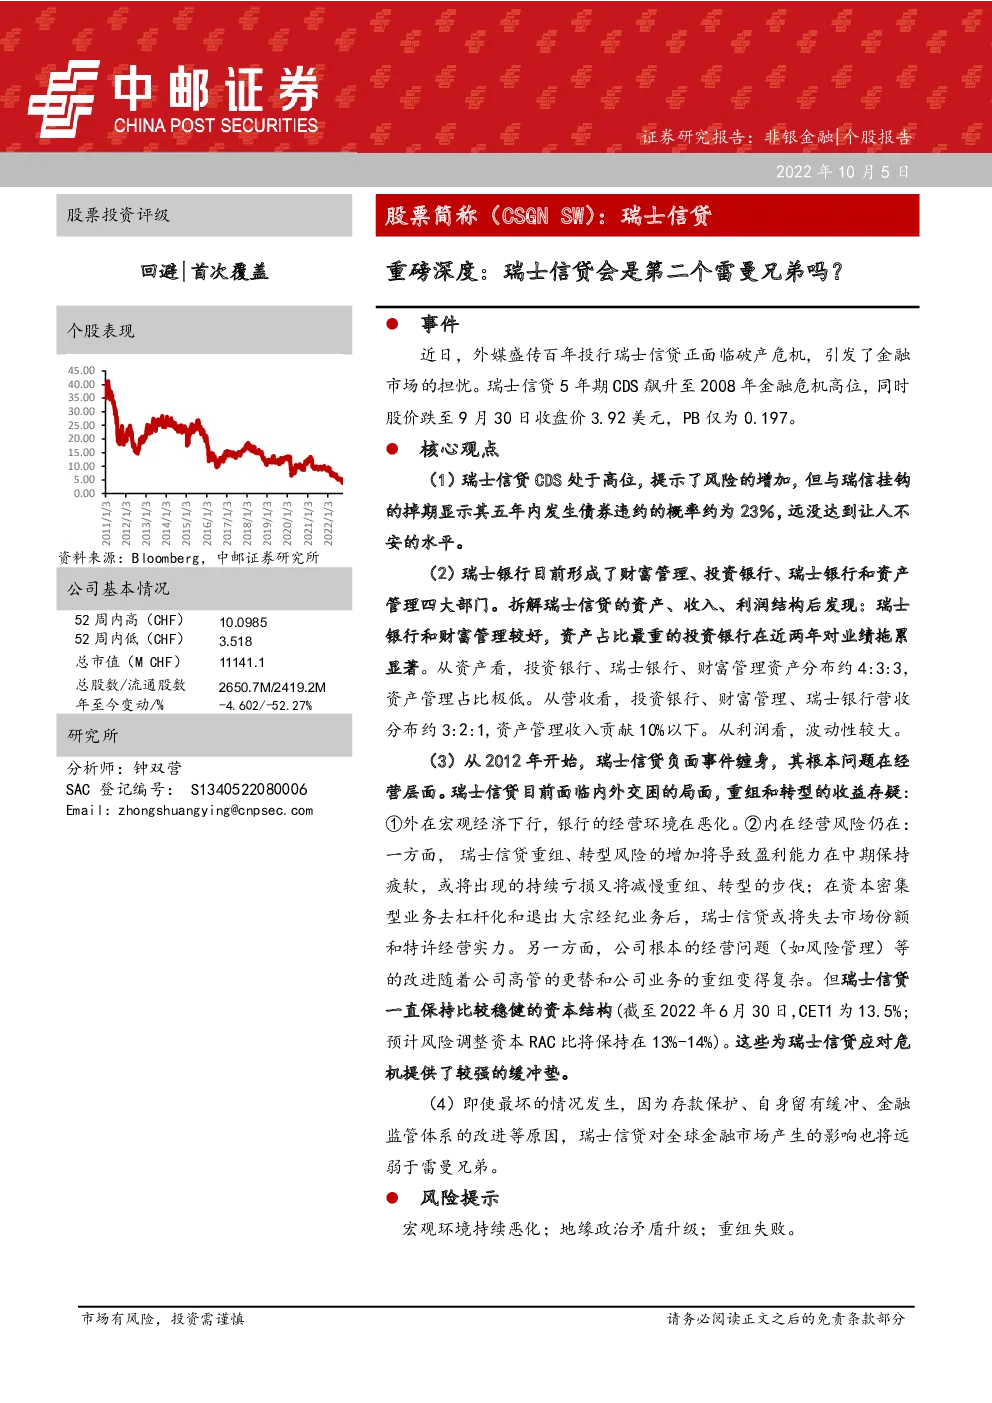
近日,外媒盛传百年投行瑞士信贷正面临破产危机,引发了金融市场的担忧。瑞士信贷5年期CDS飙升至2008年金融危机高位,同时股价跌至9月30日收盘价3.92美元,PB仅为0.197。 (1)瑞士信贷CDS处于高位,提示了风险的增加,但与瑞信挂钩的掉期显示其五年内发生债券违约的概率约为23%,远没达到让人不安的水平。 (2)瑞士银行目前形成了财富管理、投资银行、瑞士银行和资产管理四大部门。拆解瑞士信贷的资产、收入、利润结构后发现:瑞士银行和财富管理较好,资产占比最重的投资银行在近两年对业绩拖累显著。从资产看,投资银行、瑞士银行、财富管理资产分布约4:3:3,资产管理占比极低。从营收看,投资银行、财富管理、瑞士银行营收分布约3:2:1,资产管理收入贡献10%以下。从利润看,波动性较大。 (3)从2012年开始,瑞士信贷负面事件缠身,其根本问题在经营层面。瑞士信贷目前面临内外交困的局面,重组和转型的收益存疑: ①外在宏观经济下行,银行的经营环境在恶化。②内在经营风险仍在:一方面,瑞士信贷重组、转型风险的增加将导致盈利能力在中期保持疲软,或将出现的持续亏损又将减慢重组、转型的步伐;在资本密集型业务去杠杆化和退出大宗经纪业务后,瑞士信贷或将失去市场份额和特许经营实力。另一方面,公司根本的经营问题(如风险管理)等的改进随着公司高管的更替和公司业务的重组变得复杂。但瑞士信贷一直保持比较稳健的资本结构(截至2022年6月30日,CET1为13.5%; 预计风险调整资本RAC比将保持在13%-14%)。这些为瑞士信贷应对危机提供了较强的缓冲垫。 (4)即使最坏的情况发生,因为存款保护、自身留有缓冲、金融监管体系的改进等原因,瑞士信贷对全球金融市场产生的影响也将远弱于雷曼兄弟。 风险提示 宏观环境持续恶化;地缘政治矛盾升级;重组失败。 1瑞士信贷::复盘雷曼时刻 1.1雷曼时刻:CDS升至新高,股价跌至新低 近日,外媒盛传百年投行瑞士信贷正面临破产危机。根据Bloomberg,截至2022年10月3日北京时间17:50,瑞士信贷5年期信用违约掉期(即投资者购买用于对冲违约和其他风险的保险)价格约为293个基点,高于年初价格约55个基点,并达到了2008年金融危机以来的最高水平。与瑞信挂钩的掉期显示,这家瑞士银行五年内发生债券违约的概率约为23%。与此同时,瑞士信贷股价已经从2021年2月的14.90美元跌至9月30日的3.92美元,PB降至0.197。 图表1:Credit Suisse CDS 5Y价格走势 上次CDS高位出现在雷曼兄弟破产的时候。2008年9月15日,拥有158年历史的美国第四大投资银行雷曼兄弟提交破产申请,引发了史无前例的世界金融危机。2007年,雷曼(在世界500强排名第132位)净利润高达42亿美元,总资产近7000亿美元。从2008年9月9日,雷曼公司股票一周内股价暴跌77%,公司市值从112亿美元大幅缩水至25亿美元。虽然雷曼做了许多自救措施,但并没有把自己带出困境。一些有收购意向的公司也因为政府拒绝担保而没有出手。雷曼最终没能逃离破产的厄运。 近日,瑞士信贷高管向大客户、交易对手和投资者重申了其坚实的流动性(瑞信首席执行官Ulrich Körner在备忘录中表示,该行拥有接近1000亿美元的资本缓冲)和资本状况(预计2022年下半年,其普通股权一级资本比率“CET1”将继续保持在13%-14%),但这些并没有安抚市场。瑞士信贷会成为第二个雷曼兄弟吗? 图表2:瑞士信贷与SMI 图表3:瑞士信贷股价与成交量 1.2业务整合:财富管理、投资银行、瑞士银行和资产管理 从2021年开始,瑞士信贷将以前的可持续发展、研究和投资解决方案职能重新整合到全球业务部门,即投资解决方案和产品(IS&P)并入财富管理部门,证券研究并入投资银行部门,最终形成了财富管理、投资银行、瑞士银行和资产管理四大部门,并从2022年Q1开始以四大部门的口径披露财务报告。 图表4:瑞士信贷部门结构 财富管理部 财富管理部门整合了前国际财富管理部门、前瑞士环球银行部门的超高净值和外部资产管理客户部门,以及前亚太部门的私人银行业务,提供全面的财富管理和投资解决方案,为客户量身定制融资和投资方案,并为超高净值和高净值个人和外部资产管理公司提供咨询服务。 瑞士银行 瑞士银行主要为在瑞士本土市场注册的私人、企业和机构客户提供全面的咨询和广泛的金融解决方案。此外,瑞信通过子公司BANK-now提供消费金融服务,并通过投资瑞士信用卡AECS GmbH提供领先的信用卡品牌。 资产管理部 资产管理部主要为机构和客户提供股票、固定收益和多类资产产品的策略和全面管理,此外还有一系列另类投资产品,包括信贷投资、对冲基金战略、房地产和大宗商品等。 投资银行部 投资银行部将前亚太和瑞士环球银行部门的咨询及资本市场业务与现有的投资银行部门整合在一起,创建一个横跨所有四个地区的单一全球特许经营业务。主要为客户提供广泛的金融产品和服务,包括全球证券销售、交易和执行、融资和咨询服务、养老基金和对冲基金等。 1.3重要地位:百年投行,全球金融业的标杆之一 由于美国次贷类资产证券化产品是欧洲主要投资对象之一,欧洲大型跨国银行集团对美国次投资级别企业的贷款比重很高。因此,欧洲在2008国际金融危机中蒙受巨大损失。金融危机后,欧盟逐渐建立起现有的金融监管框架。现有金融监管框架对于系统性金融风险的应对将平滑许多。 图表5:欧盟金融监管体系 1、集成框架:三局一会。三局包括欧洲银行业管理局(EBA)、欧洲保险与职业年金管理局(EIOPA)和欧洲证券与市场管理局(ES-MA);跨行业的联合委员会来分析和监测跨行业的金融风险和确保行业间监管的一致性,并对金融控股集团进行监管。 2、主要依据为2000年启动的莱姆法路西框架(Lam Falussy Frame Work)。货币一体化 (1999)、《欧盟委员会金融服务行动计划》以及莱姆法路西框架的建立极大推动了欧盟监管一体化进程。2000年欧盟颁布了有关银行、证券和保险业以及混业监管协调等方面的措施约15项,2003年11月按照莱姆法路西框架建立了欧盟监管体系。 目前,瑞士银行多层次体系由州立银行、大银行、地区和储蓄银行、来富埃森银行(农村合作社)、外国银行、私人银行组成。2021年,大银行(瑞银、瑞信、瑞弗森国际银行、苏黎世州银行)数量占比不到2%,但资产份额占比约为44%。 瑞士是世界上金融业发展较早的国家之一,在世界银行发展史上拥有重要的地位。银行业也是瑞士的支柱产业之一。与美国相比,欧洲没有经历大规模的金融创新,且市场相对分散。 但在全球著名的投资银行中,巴克莱、德意志、瑞银、瑞士信贷都来自欧洲。截至2022 Q2瑞士信贷和德意志银行(德意志银行股价也接近腰斩)管理的资产规模约为23000亿美元,是雷曼兄弟公司崩溃时持有的资产(约为6000亿美元)的3.82倍。 图表6:瑞士信贷历史悠久,根基深远 瑞士信贷作为头部的百年投行,对全球金融行业是标杆性的旗帜之一。欧盟一体化及全球化的金融市场下,瑞信如果真如外媒所言,在欧洲工业大破产的背景下,自身先客户一步暴雷,这会将全球经济带入困境吗? 2拆解瑞士信贷:银行和财富管理较好,投资银行很差 2.1业务结构:银行业绩贡献最大,重资产投行对业绩拖累显著 我们对瑞士信贷的资产、收入、利润进行拆解后发现:资产占比最重的投资银行在近两年对业绩拖累显著;轻资产业务资产管理的盈利能力表现优异;瑞士银行的业绩贡献最大。 从资产角度看,投资银行、瑞士银行、财富管理资产分布约为4:3:3,投资银行占比最高。 截至2021年6月30日,投资银行、瑞士银行、财富管理、资产管理占比为42.93%、29.11%、27.45%、0.51%,依次降低;截至2022年6月30日,各部门资产占比相对保持不变,瑞士银行占比上升到32.28%,投资银行下降到37.20%,仍处于最高占比。 从营收角度看,投资银行、财富管理、瑞士银行营收分布约为3:2:1,资产管理收入贡献10%以下。2021 H1,投资银行、财富管理、瑞士银行、资产管理收入占比分别为45.47%、31.74%、16.31%、6.49%,依次降低;2022H1较2021H1,各业务收入占比较为稳定,瑞士银行、资产管理收入占比分别上升至25.95%、8.08%,财富管理、投资银行收入占比分别下降至29.36%,36.62%。 图表7:瑞士信贷业务结构 从利润角度看,波动性较大。2021 H1财富管理贡献利润最多,为1748百万瑞士法郎,瑞士银行、资产管理利润贡献分别为857、251百万瑞士法郎,投资银行利润为-2326百万瑞士法郎。2022H1,瑞士银行税前利润最多,为873百万瑞士法郎;资产管理下降到83百万瑞士法郎,同比-66.93%;财富管理利润由正转负,为-453百万瑞士法郎;投资银行仍处于亏损,为-992百万瑞士法郎。 图表8:瑞士信贷2021年财务表现 从业务模式考虑,瑞信呈现以中间收益(手续费)为主,投资收益、利息收益为辅的收益结构。1)利息收益整体下降。利息收益来自于银行的存贷款业务、投行的融资融券和回购协议、自持投资产品的利息和分红收益,这类业务对资产和负债运作要求高,属于重资产业务,2016年占比最高时达37.21%,随后整体呈下降趋势,2021年为25.50%。2)中间收益占比保持稳定。中间收益指手续费和佣金,来自投行部门的承做业务、经纪业务,资管部门的投资管理服务,财富管理部门的组合管理和咨询服务。这类业务近6年以来稳定在50%-60%份额。3)投资收益占比提升,但具有一定波动性。2019年开始,投资收益有显著提升,但波动性较强。 图表9:瑞士信贷收益结构 2.2负面缠身:风控管理迟钝,漏洞诸多 瑞士信贷近几年负面新闻缠身,股价从2012年开始一路下跌。百年投行瑞信究竟发生了哪些重要的事情呢?我们梳理了一下时间轴: 2012年,瑞信涉嫌操纵LIBOR而被调查; 2013年,美国司法部对瑞信在内的投行展开MBS销售调查; 2014年,瑞信因帮助美国客户逃税而认罪,支付约25亿美元的罚款; 2015年,包括瑞信在内的投行因涉嫌限制利率互换市场的竞争而面临诉讼; 2017年,在司法部调查后,因误售抵押贷款支持的证券而支付了53亿美元的罚金; 2020年,瑞信高管层内部斗争爆发“间谍门”事件; 2021年,Bill Hwang旗下基金Archegos发生世纪大爆仓(Archegos净资产约为150亿美元,启用杠杆大概是5-6倍,总投资规模约为800亿美元;重仓股包括Viacom、Discovery、跟谁学、腾讯音乐、百度、雾芯科技等,因中国整治课外市场、中概股退市、电子烟退市等风波接连受到重创),瑞信损失约55亿美元; 2021年,供应链金融公司Greensill Capital倒闭,为其提供资金支持的瑞信损失30亿美元; 2022年,瑞信发生1.8万多个账号泄露事件,隐匿财富超过1000亿瑞郎(约合6881亿元人民币)。泄露账户包括保加利亚毒品走私团伙头目埃韦林·巴内夫及多名成员。随即,瑞信因涉嫌洗钱被起诉。瑞信也成为瑞士历史上第一家在刑事案件中被判定有罪的大型银行。 图表10:瑞士信贷负面新闻与股价变化时间轴 持续的负面说明瑞士信贷在风控管理上的“迟钝”与诸多漏洞。从2021年4季度,瑞信开始出现连续亏损,加上接连的冲击使得瑞信股价接近腰斩。为摆脱困境,瑞信正在考虑几项相对激进的措施,包括退出美国市场、解雇10%以上的雇员(全球4.5万名员工),以及将其投资银行重组等。 图表11:瑞士信贷从2021年4季度开始持续亏损 3风险解读:内外交困,重组成本恐高于收益 3.1外在压力:宏观经济下行,银行经营环境恶化 1、全球经济承压,英国养老金险“爆仓”、住房市场压力明显 9月底,英国政府公布大规模减税计划,英国国债收益率急