想要全面及时的研报数据,就上发现报告(www.fxbaogao.com)。我们是国内知名的研报平台,拥有海量用户。这里的报告特别多,覆盖范围极广,从宏观经济到细分赛道应有尽有。我们用最朴素的方式帮您整理信息,界面简洁,技术过硬,助您快速找到想要的资料。深度洞察市场,做出精准决策,从这里开始。
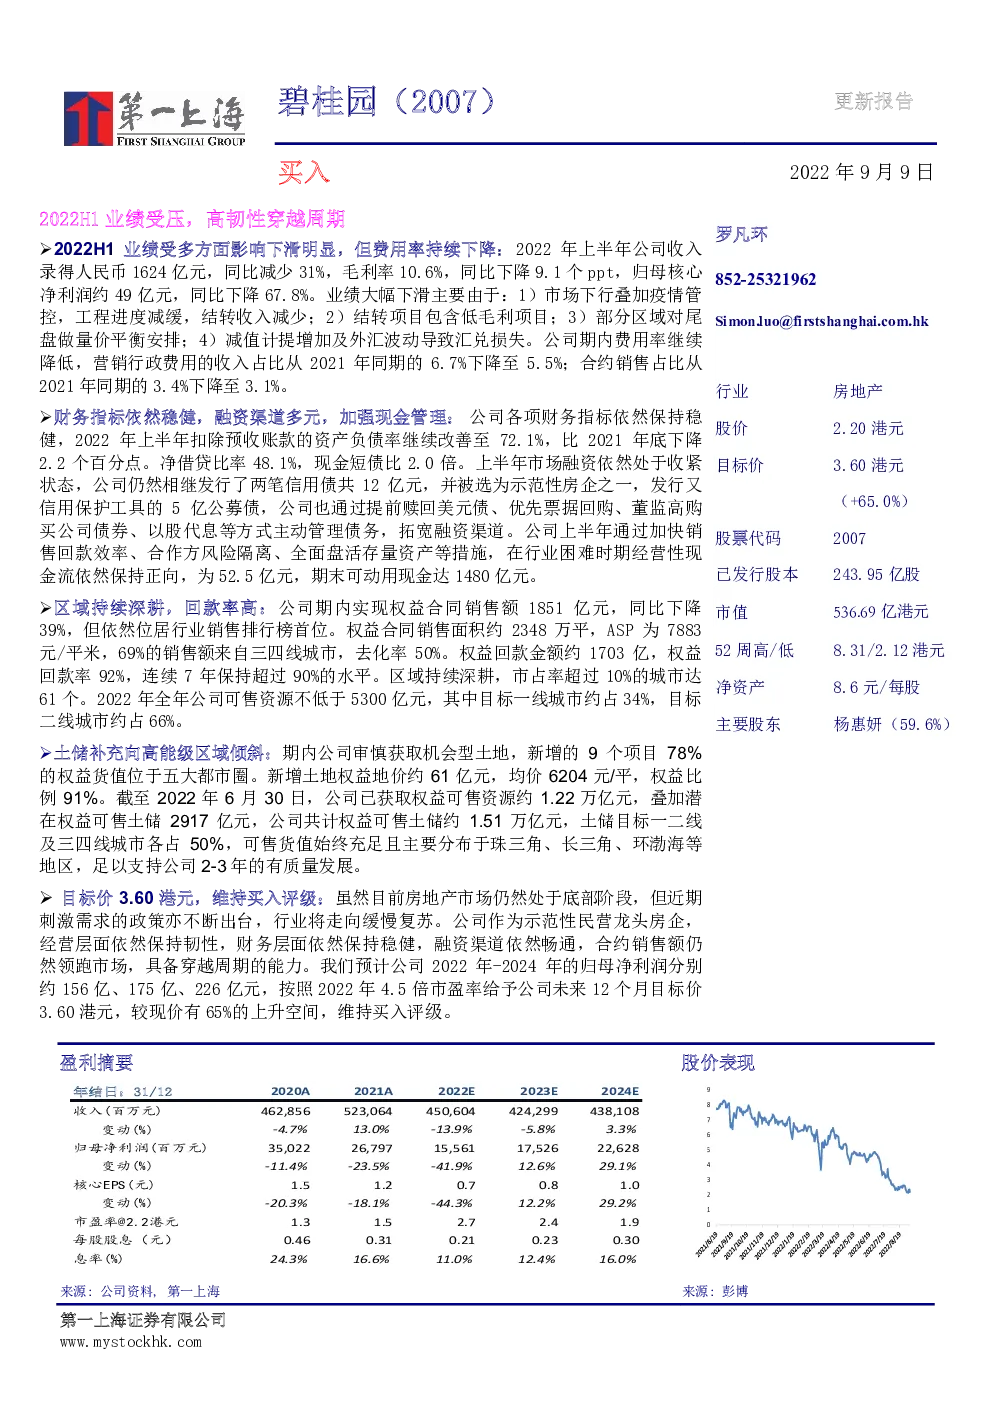
碧桂园是一家中国房地产公司,其2022年半年度业绩报告显示,期内收入为1624亿元人民币,同比下降31%;毛利率为10.6%,同比下降9.1个ppt;归母核心净利润约49亿元,同比下降67.8%。尽管业绩下滑明显,但费用率持续下降,营销行政费用的收入占比从2021年同期的6.7%下降至5.5%;合约销售占比从2021年同期的3.4%下降至3.1%。碧桂园的财务指标依然稳健,各项财务指标保持稳健,2022年上半年扣除预收账款的资产负债率继续改善至72.1%,比2021年底下降2.2个百分点。净借贷比率48.1%,现金短债比2.0倍。公司在行业困难时期经营性现金流依然保持正向,为52.5亿元,期末可动用现金达1480亿元。公司期内实现权益合同销售额1851亿元,同比下降39%,但依然位居行业销售排行榜首位。权益合同销售面积约2348万平,ASP为7883元/平米,69%的销售额来自三四线城市,去化率50%。权益回款金额约1703亿,权益回款率92%,连续7年保持超过90%的水平。区域持续深耕,市占率超过10%的城市达61个。2022年全年公司可售资源不低于5300亿元,其中目标一线城市约占34%,目标二线城市约占66%。公司在期内审慎获取机会型土地,新增的9个项目78%的权益货值位于五大都市圈。新增土地权益地价约61亿元,均价6204元/平,权益比例91%。截至2022年6月30日,公司已获取权益可售资源约1.22万亿元,叠加潜在权益可售土储2917亿元,公司共计权益可售土储约1.51万亿元,土储目标一二线及三四线城市各占50%,可售货值始终充足且主要分布于珠三角、长三角、环渤海等地区,足以支持公司2-3年的有质量发展。根据研报,碧桂园的目标价为3.60港元,维持买入评级。