业绩符合预期,经营趋向良好
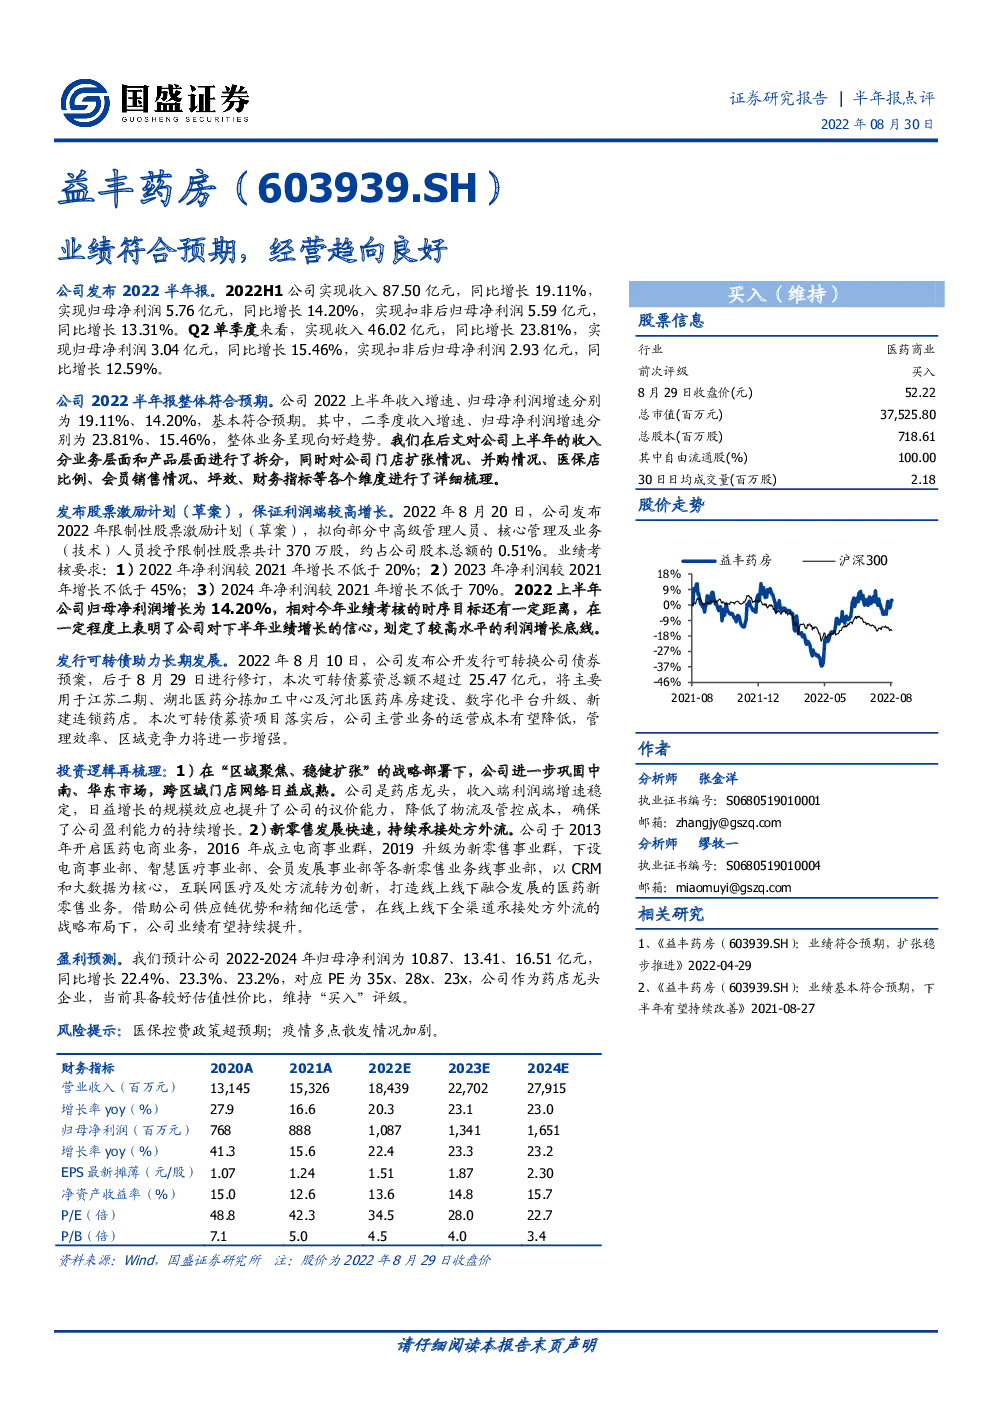
公司发布2022半年报。2022H1公司实现收入87.50亿元,同比增长19.11%,实现归母净利润5.76亿元,同比增长14.20%,实现扣非后归母净利润5.59亿元,同比增长13.31%。Q2单季度来看,实现收入46.02亿元,同比增长23.81%,实现归母净利润3.04亿元,同比增长15.46%,实现扣非后归母净利润2.93亿元,同比增长12.59%。 公司2022半年报整体符合预期。公司2022上半年收入增速、归母净利润增速分别为19.11%、14.20%,基本符合预期。其中,二季度收入增速、归母净利润增速分别为23.81%、15.46%,整体业务呈现向好趋势。我们在后文对公司上半年的收入分业务层面和产品层面进行了拆分,同时对公司门店扩张情况、并购情况、医保店比例、会员销售情况、坪效、财务指标等各个维度进行了详细梳理。 发布股票激励计划(草案),保证利润端较高增长。2022年8月20日,公司发布2022年限制性股票激励计划(草案),拟向部分中高级管理人员、核心管理及业务(技术)人员授予限制性股票共计370万股,约占公司股本总额的0.51%。业绩考核要求:1)2022年净利润较2021年增长不低于20%;2)2023年净利润较2021年增长不低于45%;3)2024年净利润较2021年增长不低于70%。2022上半年公司归母净利润增长为14.20%,相对今年业绩考核的时序目标还有一定距离,在一定程度上表明了公司对下半年业绩增长的信心,划定了较高水平的利润增长底线。 发行可转债助力长期发展。2022年8月10日,公司发布公开发行可转换公司债券预案,后于8月29日进行修订,本次可转债募资总额不超过25.47亿元,将主要用于江苏二期、湖北医药分拣加工中心及河北医药库房建设、数字化平台升级、新建连锁药店。本次可转债募资项目落实后,公司主营业务的运营成本有望降低,管理效率、区域竞争力将进一步增强。 投资逻辑再梳理:1)在“区域聚焦、稳健扩张”的战略部署下,公司进一步巩固中南、华东市场,跨区域门店网络日益成熟。公司是药店龙头,收入端利润端增速稳定,日益增长的规模效应也提升了公司的议价能力,降低了物流及管控成本,确保了公司盈利能力的持续增长。2)新零售发展快速,持续承接处方外流。公司于2013年开启医药电商业务,2016年成立电商事业群,2019升级为新零售事业群,下设电商事业部、智慧医疗事业部、会员发展事业部等各新零售业务线事业部,以CRM和大数据为核心,互联网医疗及处方流转为创新,打造线上线下融合发展的医药新零售业务。借助公司供应链优势和精细化运营,在线上线下全渠道承接处方外流的战略布局下,公司业绩有望持续提升。 盈利预测。我们预计公司2022-2024年归母净利润为10.87、13.41、16.51亿元,同比增长22.4%、23.3%、23.2%,对应PE为35x、28x、23x,公司作为药店龙头企业,当前具备较好估值性价比,维持“买入”评级。 风险提示:医保控费政策超预期;疫情多点散发情况加剧。 财务指标 财务报表和主要财务比率 资产负债表(百万元) 现金流量表(百万元) 一、事件:公司发布2022半年报 公司发布2022半年报。2022上半年公司实现收入87.50亿元,同比增长19.11%,实现归母净利润5.76亿元,同比增长14.20%,实现扣非后归母净利润5.59亿元,同比增长13.31%。Q2单季度来看,实现收入46.02亿元,同比增长23.81%,实现归母净利润3.04亿元,同比增长15.46%,实现扣非后归母净利润2.93亿元,同比增长12.59%。 二、观点:业绩整体符合预期,经营趋势向好 2.1收入端、利润端整体符合预期 公司2022半年报整体符合预期。公司2022上半年收入增速、归母净利润增速分别为19.11%、14.20%,基本符合预期。其中,二季度收入增速、归母净利润增速分别为23.81%、15.46%,整体业务呈现向好趋势。 分拆业务来看:公司零售业务2022H1实现收入79.68亿元,同比增长18.10%,毛利率为41.20%,较上年同期增加1.01pp;公司批发业务2022H1实现收入5.31亿元,同比增长61.81%,毛利率为11.15%,较上年同期增加0.64pp。 分拆产品来看:中西成药2022H1实现收入64.95亿元,同比增长24.11%,毛利率为35.19%,较上年同期增加0.13pp;中药2022H1实现收入7.48亿元,同比增长9.01%,毛利率为48.01%,较上年同期增加0.06pp;非药品实现收入12.56亿元,同比增长8.66%,毛利率为55.56%,较上年同期增加5.16pp。 从门店扩张情况、并购情况、医保店比例、会员销售情况、坪效、财务指标等各个维度来看: 公司门店扩张进一步加快。截至报告期末,公司拥有门店9200家(含加盟店1516家)。报告期内,公司净增门店1391家,其中,新开门店546家,并购门店363家,新增加盟店584家,关闭门店102家。疫情对单体药店的冲击加大,公司加盟、并购扩张的节奏进一步加快,趋近巩固中南华东、拓展全国市场的战略目标。 图表1:公司各区域门店数量情况(家) 2022H1,公司共发生了14起并购投资业务。其中,完成并购交割项目12起,交割进行中的项目2起。 图表2:公司2022H1并购行为 公司医保店比例维持较高水平。截至2022上半年末,公司共有7684家直营连锁门店,已取得各类“医疗保险定点零售药店”资格的药店6389家(其中含特慢病统筹医保定点药店1006家),占公司直营门店总数比例为83.15%。 图表3:公司各区域医保店占比情况 会员运营愈发成熟,线上业务高速发展。截至2022上半年末,公司建档会员总量超过6200万,会员整体销售占比73.03%。O2O多渠道多平台上线门店超过7500家,覆盖公司线下所有主要城市,并在核心城市均处于行业领先地位。在O2O和B2C双引擎的策略支撑以及疫情的推动下,借助公司供应链优势和数字化精细化运营体系,2022H1公司互联网业务实现营业收入8.16亿元,同比增长81.4%,其中,O2O实现销售收入6.51亿元,同比增长115.05%;B2C实现销售收入1.66亿元,同比增长12.97%。 图表4:公司会员销售情况 旗舰店、区域中心店运营效率提升,整体坪效同比略有提高。公司2022H1整体日均坪效为56.56元/平方米,较去年同期的56.35元/平方米略有提高。按店型来看:旗舰店为139.63元/平方米(+4.32)、区域中心店为59.87元/平方米(+12.52)、中型社区店为56.00元/平方米(+2.74)、小型社区店为56.27元/平方米(-0.32)。 财务指标:1)毛利率、期间费用率、归母净利率:2022H1公司毛利率为40.87%,较上年同期提高0.03个百分点,成本管控相对稳定。公司期间费用率变化不大,其中公司销售费用率、管理费用率(含研发费用)、财务费率分别为26.04%、4.23%、0.62%,分别较上年同期+0.42pp、-0.03pp、-0.19pp。公司归母净利率为6.59%,较上年同期减少0.28个百分点。2)经营性现金流依然保持优质状态:2022H1公司经营性现金流净额为10.93亿元,同比增长11.75%,大幅高于公司归母净利润。 图表5:公司归母净利润与经营性现金流净额变化情况 2.2股权激励划定增长底线,发行可转债加强长期布局 公司发布股票激励计划草案,保证利润端较高增长水平。2022年8月20日,公司发布2022年限制性股票激励计划(草案),拟向部分中高级管理人员、核心管理及业务(技术)人员授予限制性股票共计370万股,约占公司股本总额的0.51%。业绩考核要求: 1)2022年净利润较2021年增长不低于20%;2)2023年净利润较2021年增长不低于45%;3)2024年净利润较2021年增长不低于70%。2022上半年公司归母净利润增长为14.20%,相对今年业绩考核的时序目标还有一定距离,在一定程度上表明了公司对下半年业绩增长的信心,划定了较高水平的利润增长底线。 图表6:公司2022年限制性股票激励计划(草案)业绩考核目标 可转债发行助力公司长期发展。2022年8月10日,公司发布公开发行可转换公司债券预案,后于8月29日进行修订,本次可转债募资总额不超过25.47亿元,将主要用于江苏二期、湖北医药分拣加工中心及河北医药库房建设、数字化平台升级、新建连锁药店。本次可转债募资项目落实后,公司主营业务的运营成本有望降低,管理效率、区域竞争力将进一步增强。 图表7:公司2022年可转债募集资金投资计划(万元) 2.3投资逻辑再梳理:扩张持续稳步推进,全渠道承接处方外流 1)在“区域聚焦、稳健扩张”的战略部署下,公司进一步巩固中南、华东市场,跨区域门店网络日益成熟。公司是药店龙头,收入端利润端增速稳定,日益增长的规模效应也提升了公司的议价能力,降低了物流及管控成本,确保了公司盈利能力的持续增长。 2)新零售发展快速,持续承接处方外流。公司于2013年开启医药电商业务,2016年成立电商事业群,2019升级为新零售事业群,下设电商事业部、智慧医疗事业部、会员发展事业部等各新零售业务线事业部,以CRM和大数据为核心,互联网医疗及处方流转为创新,打造线上线下融合发展的医药新零售业务。借助公司供应链优势和精细化运营,在线上线下全渠道承接处方外流的战略布局下,公司业绩有望持续提升。 三、盈利预测 我们预计公司2022-2024年归母净利润为10.87、13.41、16.51亿元,同比增长22.4%、23.3%、23.2%,对应PE为35x、28x、23x,公司作为药店龙头企业,当前具备较好估值性价比,维持“买入”评级。 四、风险提示 医保控费政策超预期;疫情多点散发情况加剧。