结算加快,严控费用,审慎投资,多元融资
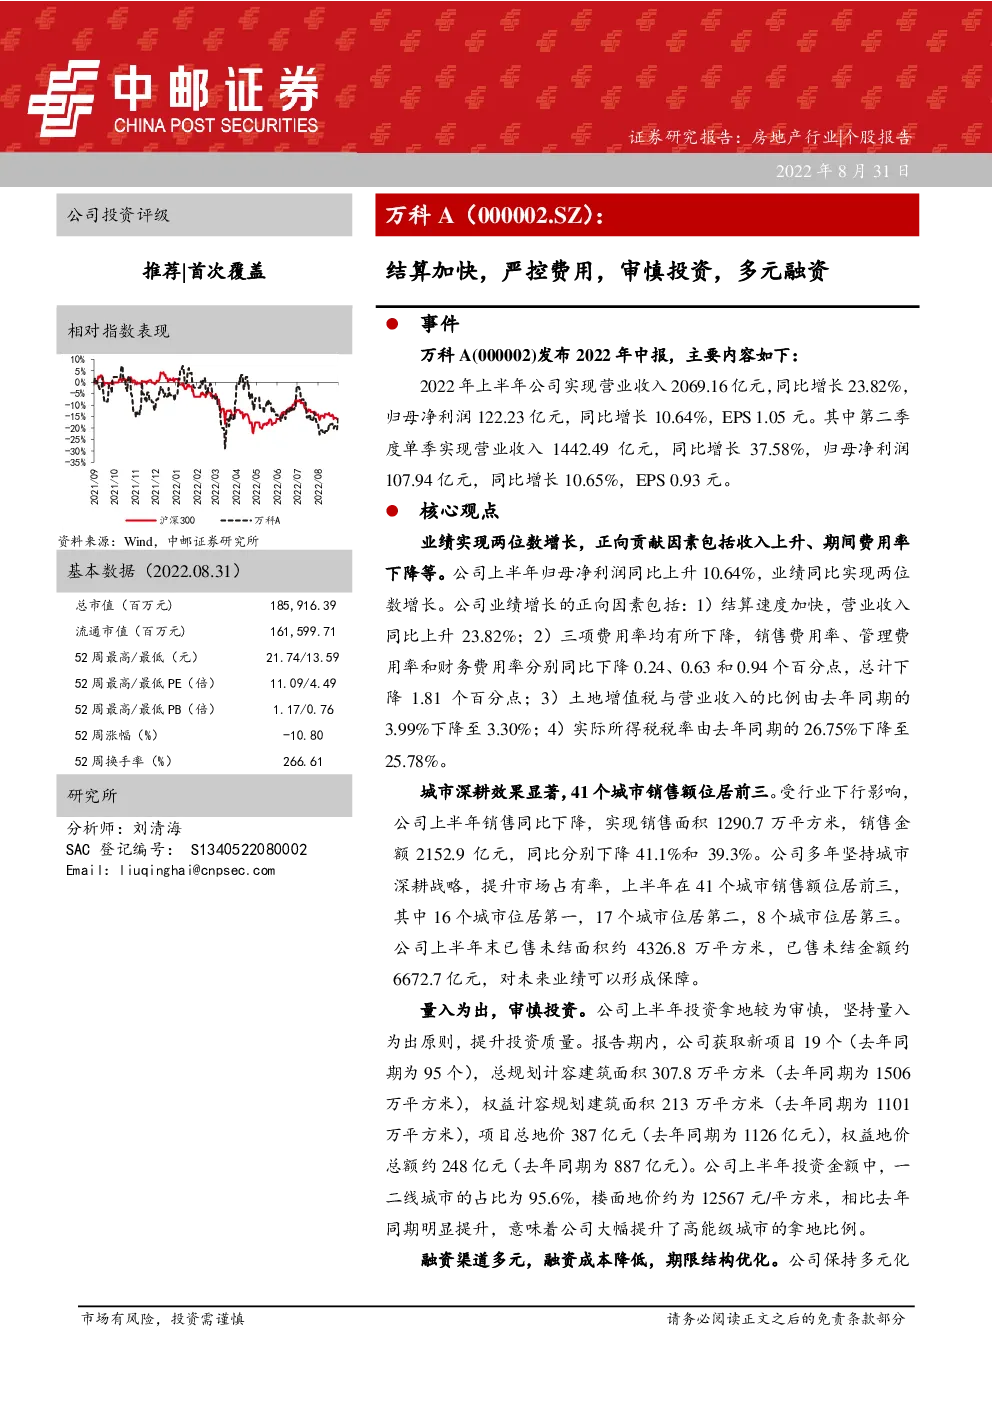
万科A(000002)发布2022年中报,主要内容如下: 2022年上半年公司实现营业收入2069.16亿元,同比增长23.82%,归母净利润122.23亿元,同比增长10.64%,EPS 1.05元。其中第二季度单季实现营业收入1442.49亿元,同比增长37.58%,归母净利润107.94亿元,同比增长10.65%,EPS 0.93元。 业绩实现两位数增长,正向贡献因素包括收入上升、期间费用率下降等。公司上半年归母净利润同比上升10.64%,业绩同比实现两位数增长。公司业绩增长的正向因素包括:1)结算速度加快,营业收入同比上升23.82%;2)三项费用率均有所下降,销售费用率、管理费用率和财务费用率分别同比下降0.24、0.63和0.94个百分点,总计下降1.81个百分点;3)土地增值税与营业收入的比例由去年同期的3.99%下降至3.30%;4)实际所得税税率由去年同期的26.75%下降至25.78%。 城市深耕效果显著,41个城市销售额位居前三。受行业下行影响,公司上半年销售同比下降,实现销售面积1290.7万平方米,销售金额2152.9亿元,同比分别下降41.1%和39.3%。公司多年坚持城市深耕战略,提升市场占有率,上半年在41个城市销售额位居前三,其中16个城市位居第一,17个城市位居第二,8个城市位居第三。 公司上半年末已售未结面积约4326.8万平方米,已售未结金额约6672.7亿元,对未来业绩可以形成保障。 量入为出,审慎投资。公司上半年投资拿地较为审慎,坚持量入为出原则,提升投资质量。报告期内,公司获取新项目19个(去年同期为95个),总规划计容建筑面积307.8万平方米(去年同期为1506万平方米),权益计容规划建筑面积213万平方米(去年同期为1101万平方米),项目总地价387亿元(去年同期为1126亿元),权益地价总额约248亿元(去年同期为887亿元)。公司上半年投资金额中,一二线城市的占比为95.6%,楼面地价约为12567元/平方米,相比去年同期明显提升,意味着公司大幅提升了高能级城市的拿地比例。 融资渠道多元,融资成本降低,期限结构优化。公司保持多元化的融资渠道,在传统的银行借款以外,积极通过公司债券、中期票据、海外债等融资工具降低融资成本,优化期限结构。2022年上半年末,公司有息负债总额2802.3亿元,较上年末增长5.4%;短期负债占比22.4%,较去年同期下降9个百分点;银行借款占比58.9%,债券占比24.5%,其他借款占比为16.6%;境内负债占比76.8%,境外负债占比23.2%。 万物云持续成长,拆分于境外上市获批。万物云持续成长,2022年上半年实现营业收入143.5亿元,同比增长38.2%。其中,社区空间居住消费服务收入80.8亿元,占比56.3%,同比增长34.8%;商企和城市空间综合服务收入51.1亿元,占比35.6%,同比增长39.7%;AIoT及BPaaS解决方案服务收入11.6亿元,占比8.1%,同比增长59.0%。 万物云拆分并于境外上市已获批准,通过资本市场支持有望获得更加良好的发展。 投资建议 预计2022-2024年营业收入为4921.50亿元、5308.50亿元、5684.06亿元,归母净利润为250.67亿元、278.74亿元、302.27亿元,EPS为2.16元、2.40元、2.60元,对应PE为7.71倍、6.94倍、6.40倍,公司坚持城市深耕战略,市场竞争力强,多个城市销售额位居前列,未来持续受益于龙头集中度提升,首次覆盖给予“推荐”评级。 风险提示 房地产行业政策调整存在不确定性,结算节奏与毛利率存在不确定性。 1.事件 万科A(000002)发布2022年中报,主要内容如下: 2022年上半年公司实现营业收入2069.16亿元,同比增长23.82%,归母净利润122.23亿元,同比增长10.64%,EPS 1.05元。其中第二季度单季实现营业收入1442.49亿元,同比增长37.58%,归母净利润107.94亿元,同比增长10.65%,EPS 0.93元。 2.核心观点 业绩实现两位数增长,正向贡献因素包括收入上升、期间费用率下降等。公司上半年归母净利润同比上升10.64%,业绩同比实现两位数增长。公司业绩增长的正向因素包括:1)结算速度加快,营业收入同比上升23.82%;2)三项费用率均有所下降,销售费用率、管理费用率和财务费用率分别同比下降0.24、0.63和0.94个百分点,总计下降1.81个百分点; 3)土地增值税与营业收入的比例由去年同期的3.99%下降至3.30%;4)实际所得税税率由去年同期的26.75%下降至25.78%。 图表1公司2022上半年营业收入同比增长23.82% 图表2公司2022上半年归母净利润同比增长10.64% 图表3公司2022上半年毛利率为20.46%,三费率为4.9% 图表4公司2022上半年三项费用率均同比下降 图表5公司2022上半年土地增值税/营业收入比例同比下降 图表6公司2022上半年实际所得税税率同比下降 城市深耕效果显著,41个城市销售额位居前三。受行业下行影响,公司上半年销售同比下降,实现销售面积1290.7万平方米,销售金额2152.9亿元,同比分别下降41.1%和39.3%。公司多年坚持城市深耕战略,提升市场占有率,上半年在41个城市销售额位居前三,其中16个城市位居第一,17个城市位居第二,8个城市位居第三。公司上半年末已售未结面积约4326.8万平方米,已售未结金额约6672.7亿元,对未来业绩可以形成保障。 图表7公司2022上半年于41个城市销售额排名前三 图表8公司已售未结资源情况 量入为出,审慎投资。公司上半年投资拿地较为审慎,坚持量入为出原则,提升投资质量。报告期内,公司获取新项目19个(去年同期为95个),总规划计容建筑面积307.8万平方米(去年同期为1506万平方米),权益计容规划建筑面积213万平方米(去年同期为1101万平方米),项目总地价387亿元(去年同期为1126亿元),权益地价总额约248亿元(去年同期为887亿元)。公司上半年投资金额中,一二线城市的占比为95.6%,楼面地价约为12567元/平方米,相比去年同期明显提升,意味着公司大幅提升了高能级城市的拿地比例。 图表9公司2022年上半年拿地情况与去年同期对比 财务高度健康,保持经营性现金流为正。公司上半年末三道红线指标维持绿档,剔除预收账款后的资产负债率为68.4%,净负债率35.5%,现金短债比2.3倍。公司坚持现金为王原则,上半年控制投资强度,经营性现金流净额实现正值,实现净流入82.9亿元,此前已连续13年保持经营性现金流为正。 图表10公司2022年上半年经营活动净现金流为正 图表11公司剔除预收款项的资产负债率情况 图表12公司净负债率情况 图表13公司现金短债比情况 融资渠道多元,融资成本降低,期限结构优化。公司保持多元化的融资渠道,在传统的银行借款以外,积极通过公司债券、中期票据、海外债等融资工具降低融资成本,优化期限结构。2022年上半年末,公司有息负债总额2802.3亿元,较上年末增长5.4%;短期负债占比22.4%,较去年同期下降9个百分点;银行借款占比58.9%,债券占比24.5%,其他借款占比为16.6%;境内负债占比76.8%,境外负债占比23.2%。 图表14公司2022年上半年末融资期限结构、途径结构、境内外分布 图表15公司近年来综合融资成本持续下降 图表16公司2022年以来发债情况(包括下半年至今) 万物云持续成长,拆分于境外上市获批。万物云持续成长,2022年上半年实现营业收入143.5亿元,同比增长38.2%。其中,社区空间居住消费服务收入80.8亿元,占比56.3%,同比增长34.8%;商企和城市空间综合服务收入51.1亿元,占比35.6%,同比增长39.7%; AIoT及BPaaS解决方案服务收入11.6亿元,占比8.1%,同比增长59.0%。万物云拆分并于境外上市已获批准,通过资本市场支持有望获得更加良好的发展。 3.投资建议 预计2022-2024年营业收入为4921.50亿元、5308.50亿元、5684.06亿元,归母净利润为250.67亿元、278.74亿元、302.27亿元,EPS为2.16元、2.40元、2.60元,对应PE为7.71倍、6.94倍、6.40倍,公司坚持城市深耕战略,市场竞争力强,多个城市销售额位居前列,未来持续受益于龙头集中度提升,首次覆盖给予“推荐”评级。 4.风险提示 房地产行业政策调整存在不确定性,结算节奏与毛利率存在不确定性。 利润表(百万元) 资产负债表(百万元) 现金流量表(百万元)