集团重组完成,业绩稳步增长
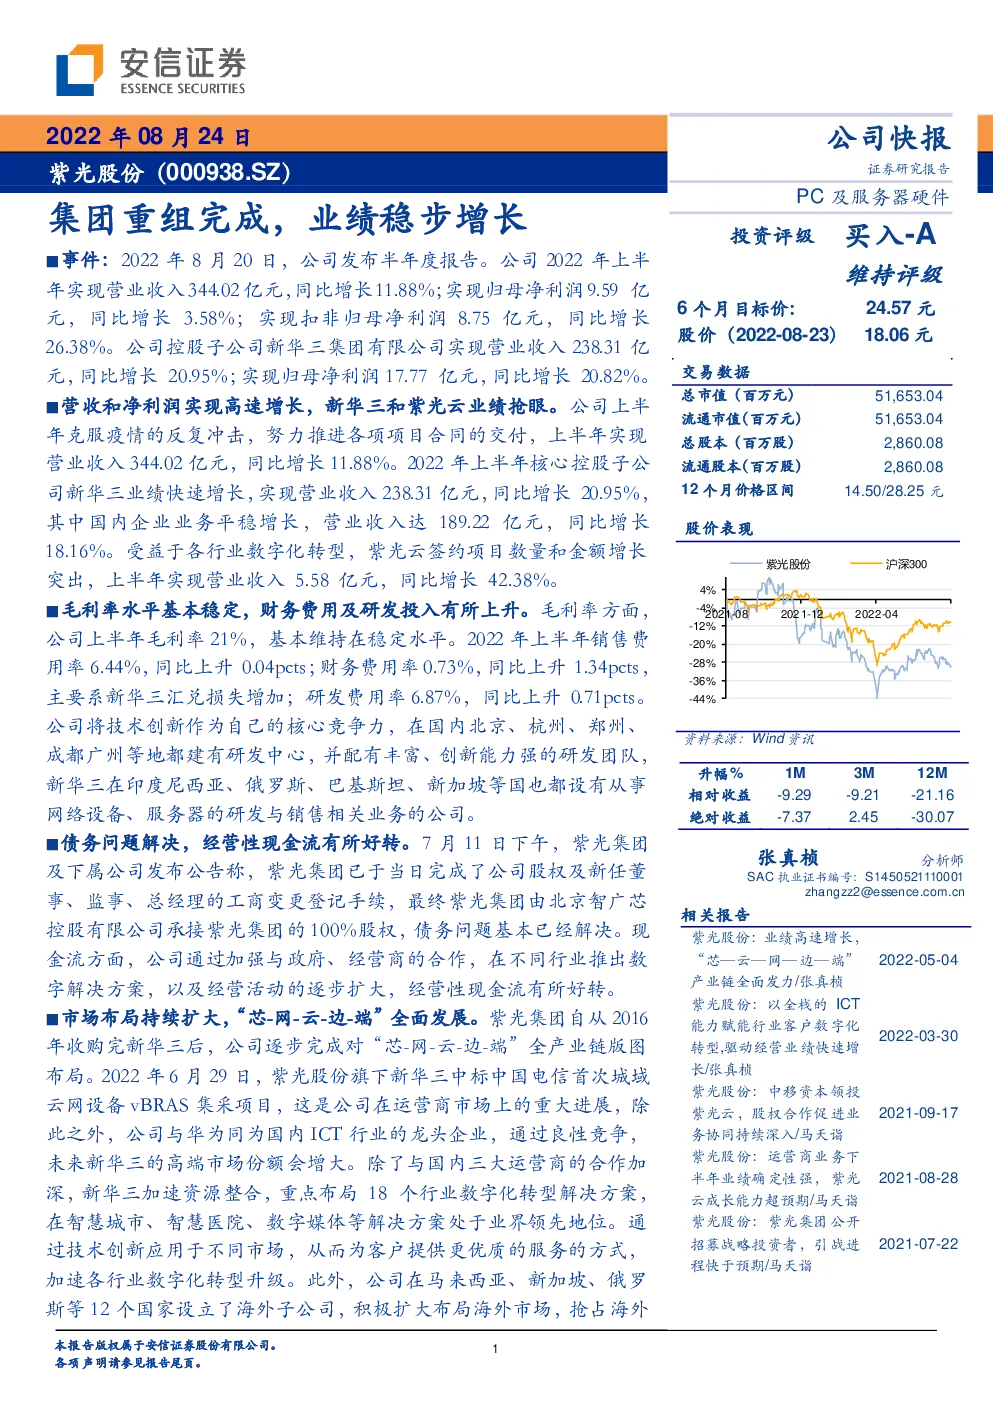
事件:2022年8月20日,公司发布半年度报告。公司2022年上半年实现营业收入344.02亿元,同比增长11.88%;实现归母净利润9.59亿元,同比增长3.58%;实现扣非归母净利润8.75亿元,同比增长26.38%。公司控股子公司新华三集团有限公司实现营业收入238.31亿元,同比增长20.95%;实现归母净利润17.77亿元,同比增长20.82%。 营收和净利润实现高速增长,新华三和紫光云业绩抢眼。公司上半年克服疫情的反复冲击,努力推进各项项目合同的交付,上半年实现营业收入344.02亿元,同比增长11.88%。2022年上半年核心控股子公司新华三业绩快速增长,实现营业收入238.31亿元,同比增长20.95%,其中国内企业业务平稳增长,营业收入达189.22亿元,同比增长18.16%。受益于各行业数字化转型,紫光云签约项目数量和金额增长突出,上半年实现营业收入5.58亿元,同比增长42.38%。 毛利率水平基本稳定,财务费用及研发投入有所上升。毛利率方面,公司上半年毛利率21%,基本维持在稳定水平。2022年上半年销售费用率6.44%,同比上升0.04pcts;财务费用率0.73%,同比上升1.34pcts,主要系新华三汇兑损失增加;研发费用率6.87%,同比上升0.71pcts。 公司将技术创新作为自己的核心竞争力,在国内北京、杭州、郑州、成都广州等地都建有研发中心,并配有丰富、创新能力强的研发团队,新华三在印度尼西亚、俄罗斯、巴基斯坦、新加坡等国也都设有从事网络设备、服务器的研发与销售相关业务的公司。 债务问题解决,经营性现金流有所好转。7月11日下午,紫光集团及下属公司发布公告称,紫光集团已于当日完成了公司股权及新任董事、监事、总经理的工商变更登记手续,最终紫光集团由北京智广芯控股有限公司承接紫光集团的100%股权,债务问题基本已经解决。现金流方面,公司通过加强与政府、经营商的合作,在不同行业推出数字解决方案,以及经营活动的逐步扩大,经营性现金流有所好转。 市场布局持续扩大,“芯-网-云-边-端”全面发展。紫光集团自从2016年收购完新华三后,公司逐步完成对“芯-网-云-边-端”全产业链版图布局。2022年6月29日,紫光股份旗下新华三中标中国电信首次城域云网设备vBRAS集采项目,这是公司在运营商市场上的重大进展,除此之外,公司与华为同为国内ICT行业的龙头企业,通过良性竞争,未来新华三的高端市场份额会增大。除了与国内三大运营商的合作加深,新华三加速资源整合,重点布局18个行业数字化转型解决方案,在智慧城市、智慧医院、数字媒体等解决方案处于业界领先地位。通过技术创新应用于不同市场,从而为客户提供更优质的服务的方式,加速各行业数字化转型升级。此外,公司在马来西亚、新加坡、俄罗斯等12个国家设立了海外子公司,积极扩大布局海外市场,抢占海外市场份额。 投资建议:公司是ICT领域的龙头企业,拥有领先的数字化技术、新一代信息基础设施建设所需的全系列关键软硬件产品,深度布局“芯—云—网—边—端”产业链,基本面全面向好。我们预计公司2022年-2024年收入分别为757/901/1030亿元,净利润分别为26/32/36亿元,对应EPS0.90/1.13/1.27元,成长性突出。维持目标价24.57元,维持买入-A的投资评级。 风险提示:宏观经济环境变化风险、技术和产品研发风险、经营风险、人力资源风险 财务报表预测和估值数据汇总 利润表 资产负债表 现金流量表