酒香百年底蕴积,品优时代燎原起
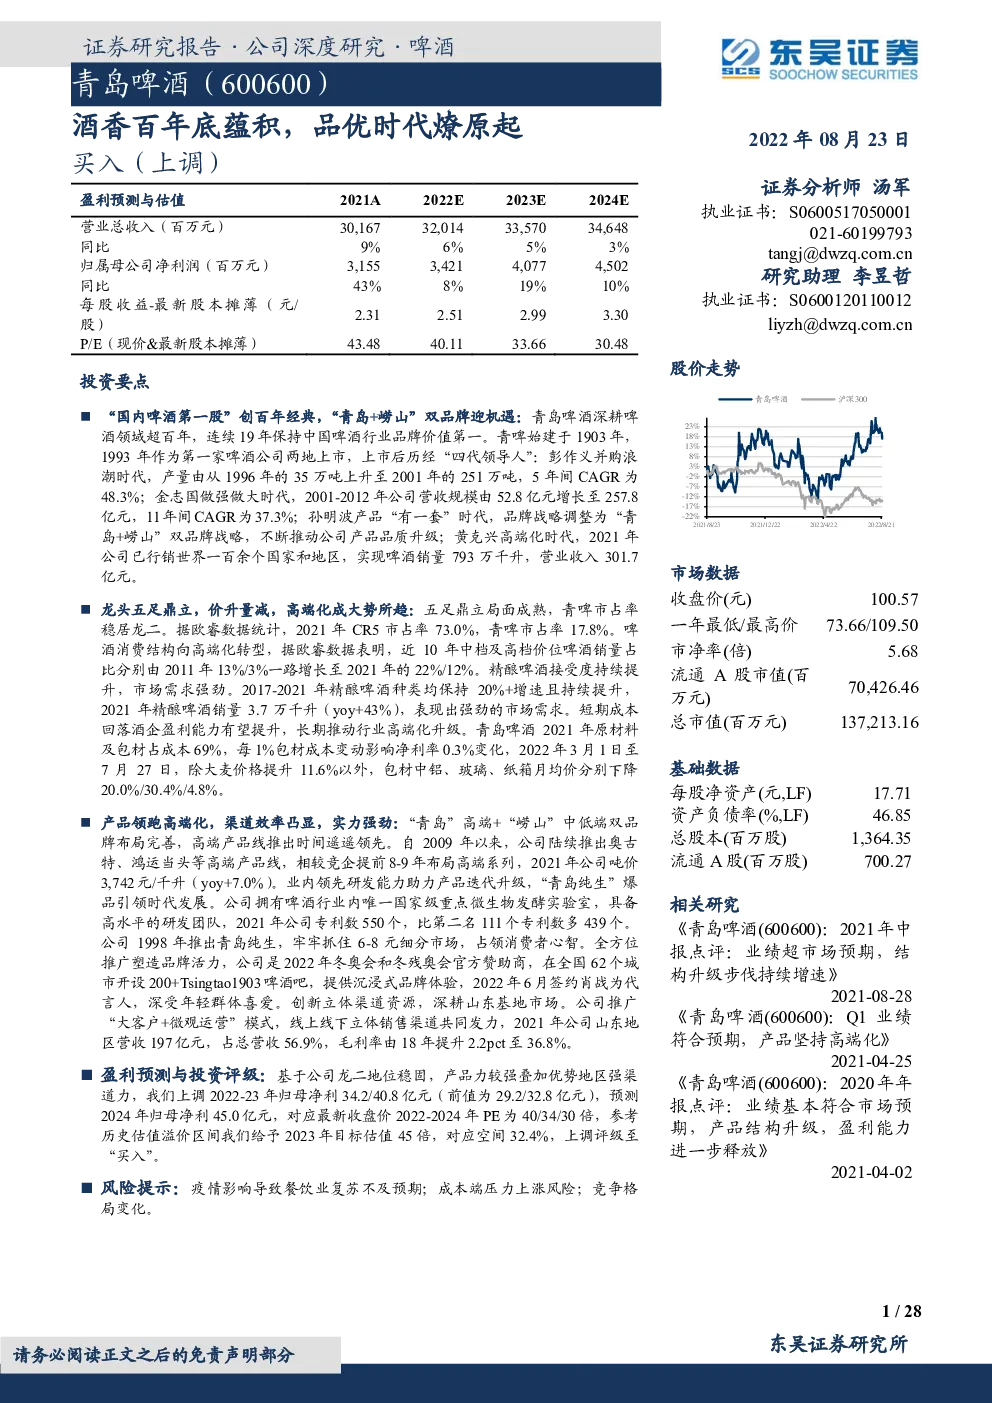
“国内啤酒第一股”创百年经典,“青岛+崂山”双品牌迎机遇:青岛啤酒深耕啤酒领域超百年,连续19年保持中国啤酒行业品牌价值第一。青啤始建于1903年,1993年作为第一家啤酒公司两地上市,上市后历经“四代领导人”:彭作义并购浪潮时代,产量由从1996年的35万吨上升至2001年的251万吨,5年间CAGR为48.3%;金志国做强做大时代,2001-2012年公司营收规模由52.8亿元增长至257.8亿元,11年间CAGR为37.3%;孙明波产品“有一套”时代,品牌战略调整为“青岛+崂山”双品牌战略,不断推动公司产品品质升级;黄克兴高端化时代,2021年公司已行销世界一百余个国家和地区,实现啤酒销量793万千升,营业收入301.7亿元。 龙头五足鼎立,价升量减,高端化成大势所趋:五足鼎立局面成熟,青啤市占率稳居龙二。据欧睿数据统计,2021年CR5市占率73.0%,青啤市占率17.8%。啤酒消费结构向高端化转型,据欧睿数据表明,近10年中档及高档价位啤酒销量占比分别由2011年13%/3%一路增长至2021年的22%/12%。精酿啤酒接受度持续提升,市场需求强劲。2017-2021年精酿啤酒种类均保持20%+增速且持续提升,2021年精酿啤酒销量3.7万千升(yoy+43%),表现出强劲的市场需求。短期成本回落酒企盈利能力有望提升,长期推动行业高端化升级。青岛啤酒2021年原材料及包材占成本69%,每1%包材成本变动影响净利率0.3%变化,2022年3月1日至7月27日,除大麦价格提升11.6%以外,包材中铝、玻璃、纸箱月均价分别下降20.0%/30.4%/4.8%。 产品领跑高端化,渠道效率凸显,实力强劲:“青岛”高端+“崂山”中低端双品牌布局完善,高端产品线推出时间遥遥领先。自2009年以来,公司陆续推出奥古特、鸿运当头等高端产品线,相较竞企提前8-9年布局高端系列,2021年公司吨价3,742元/千升(yoy+7.0%)。业内领先研发能力助力产品迭代升级,“青岛纯生”爆品引领时代发展。公司拥有啤酒行业内唯一国家级重点微生物发酵实验室,具备高水平的研发团队,2021年公司专利数550个,比第二名111个专利数多439个。 公司1998年推出青岛纯生,牢牢抓住6-8元细分市场,占领消费者心智。全方位推广塑造品牌活力,公司是2022年冬奥会和冬残奥会官方赞助商,在全国62个城市开设200+Tsingtao1903啤酒吧,提供沉浸式品牌体验,2022年6月签约肖战为代言人,深受年轻群体喜爱。创新立体渠道资源,深耕山东基地市场。公司推广“大客户+微观运营”模式,线上线下立体销售渠道共同发力,2021年公司山东地区营收197亿元,占总营收56.9%,毛利率由18年提升2.2pct至36.8%。 盈利预测与投资评级: 基于公司龙二地位稳固,产品力较强叠加优势地区强渠 道力,我们上调2022-23年归母净利34.2/40.8亿元(前值为29.2/32.8亿元),预测2024年归母净利45.0亿元,对应最新收盘价2022-2024年PE为40/34/30倍,参考历史估值溢价区间我们给予2023年目标估值45倍,对应空间32.4%,上调评级至“买入”。 风险提示: 疫情影响导致餐饮业复苏不及预期;成本端压力上涨风险;竞争格 局变化。 1.百年青啤创经典,高端产品迎机遇 1.1.百年栉风沐雨创经典 深耕啤酒领域超百年,连续19年品牌价值行业第一。青岛啤酒始建于1903年,德英商人在青岛建立日耳曼啤酒公司青岛啤酒股份有限公司,即青岛啤酒前身。1945年,新中国成立后,该厂由政府部门接管并更名为“国营青岛酒厂”。1993年,青岛啤酒股份有限公司先后在H股和A股上市。作为我国历史最悠久的啤酒品牌和第一家啤酒上市公司,青岛啤酒在国内外市场都具有强大的品牌影响力和较高的知名度,2022年,青岛啤酒以人民币2182.25亿元的品牌价值连续19年保持中国啤酒行业品牌价值第一,同时青岛及其子品牌累计价值超3400亿元。 图1:2017-2022年青岛啤酒、雪花啤酒、燕京啤酒品牌价值(单位:亿元) 青岛啤酒历经百年发展史现已成为国内啤酒行业龙头企业,公司在山东地区具有绝对优势,深耕华北地区。回望青啤百年沉浮史,其发展历程大致可分为以下四个阶段: (1)彭作义时代(1996-2001):打响并购浪潮第一枪 1996年,彭作义出任公司总经理,作为掀起啤酒企业并购浪潮第一人一手主导策划了“青岛啤酒并购战役”。期间公司实施外延式扩张战略快速做大做强,完成40余笔收购,公司产量从1996年的35万吨上升至2001年的251万吨,5年间公司产量CAGR为48.3%。 (2)金志国时代(2001-2012):外延扩大转为内延驱动 2001年,金志国出任公司总经理,将“外延扩大再生产”的战略调整为“内涵扩大再生产”,将“做大做强”的方针调整为“做强做大”。同时2008年公司提出“大客户+微观运营”的渠道模式,2001-2012年公司营收规模快速上升,由52.8亿元增长至257.8亿元,11年间CAGR为37.3%。 (3)孙明波时代(2012-2018):从“有一瓶”到“有一套” 2012年,孙明波出任公司总经理,酿酒师出身的孙明波在任职期间引领公司技术提高和产品升级,期间公司逐步推出奥古特、鸿运当头、青岛啤酒IPA等高端产品,2015年公司品牌战略调整为“青岛+崂山”双品牌战略,不断推动公司产品品质升级。 (4)黄克兴时代(2018-至今):带领高端产品逆势上扬 2018年,“营销大师”黄克兴出任公司董事长。任职后黄克兴将“1+1”品牌战略深入贯彻,聚焦于主品牌青岛啤酒和第二品牌崂山,以黄克兴提出的“品牌引领、创新驱动、质量第一、收益优先、结构优化、协调发展”的六大战略指引作为方针,继续推动公司高质量发展。2021年公司已行销世界一百余个国家和地区,实现啤酒销量793万千升,营业收入301.7亿元。 图2:青岛啤酒发展史 1.2.管理团队优势互补,股权激励注入活力 1.2.1.管理团队经验丰富,有益公司发展 管理团队能力互补,高管持股充分保障员工积极性。管理团队具有丰富的专业经验,董事长黄克兴曾任总裁助理兼战略投资管理总部部长、副总裁、总裁兼营销总裁,具有啤酒行业战略规划、投资管理、经营管理、市场营销及品牌管理经验。公司于2022年6月21日聘任姜宗祥为总裁兼供应链总裁,聘任侯秋燕为财务总监,高管团队经验丰富有益于公司产品加速升级,保持可持续性发展。同时股权激励使得高管均持有公司股份,充分保障员工积极性,其中董事长持股15.1万股(占总股本0.01%),营销总裁持有13万股(占总股本0.01%)。 表1:公司管理层 1.2.2.股权激励已逐步落地,释放公司动能 股权激励已逐步落地,力度大覆盖广。公司激励计划于2020年3月公布草案,分三期解锁,解锁条件包含公司ROE在2020-2022分别不低于8.1%/8.3%/8.5%,且以2016-2018年净利润均值为基数净利润增长率不低于50%/70%/90%。计划拟授予1350万股限制性激励股票,占总股本1.0%,激励对象为638位管理层及核心骨干成员,占2020年总员工1.8%。此次股权激励计划成效显著,2020-2021年公司分别完成净利润23/33亿元 , 较2016-2018均值增长率分别为72%/141%,净资产收益率分别为11.1%/14.5%,均成功实现考核目标,激励力度大、范围广,为公司近年注入发展动力。 表2:公司股权激励各年度考核目标 1.2.3.股权架构清晰,吸引多方战投 优质国企背景,吸引外资多方战投。青岛啤酒实际控制人为青岛市国资委,通过青岛啤酒集团有限公司持股比例32.51%。2002百威英博战投青岛啤酒,为青岛啤酒提供了世界一流的经营及技术资源,2009年朝日啤酒收购青啤近20%股份,双方在中国品牌价值得到提升,强强联合,2017年朝日啤酒向复星集团出让17.99%股份,至今年5月底复星已减持全部公司股份,但对公司业务影响不大,青岛啤酒将持续专注布局高端化发展。 图3:公司股权结构 1.3.产品矩阵清晰,坚持“青岛主+崂山辅”品牌战略 产品布局完善,“青岛啤酒主品牌+崂山啤酒第二品牌”战略持续贯彻。公司自2016年起实行“1+1”的品牌发展策略,以青岛啤酒为主品牌,主要覆盖中高端啤酒系列;崂山啤酒作为第二品牌,主要覆盖面向大众的低端啤酒系列。公司产品矩阵完善,各价格带均有产品覆盖,满足不同消费者需求,其中主品牌青岛啤酒是最早开始高端化的产品,早在1988年就推出了高端产品青岛纯生,2020年推出的百年之旅、琥珀拉格等高端产品引领了公司超高端市场的消费潮流,提升了公司产品竞争力,也展现了公司继续将中高端产品做大做强的决心,2021年公司总销量793万千升(yoy+1.4%),其中主品牌青岛啤酒销量432.9万千升(yoy+11.6%)。 图4:公司产品矩阵 1.4.产品转型高端化,盈利能力大幅提升 产品转型助力公司业绩持续向好。自2016年公司确立“1+1”双品牌战略以来,公司高端产品销量逐年提升,带动盈利水平逐步提升,2016到2020年公司高端产品销量占比由163万千升提高至179.2万千升,占总销量比重由20.6%升至22.9%,营业收入由2016年261.1亿元升至2021年301.7亿元,归母净利由10.4亿元升至31.6亿元,归母净利5年CAGR为24.8%,盈利能力大幅提升。 图5:青岛啤酒2016-2021年总营收及归母净利 图6:青岛啤酒高端产品销量及同比 2.龙头竞争,价升量减,高端化成大势所趋 2.1.行业集中,龙头竞争,规模化成重要趋势 2.1.1.五足鼎立局面成熟,集中度显著提升 啤酒行业集中度不断提高,五大龙头占据70%+市场份额。进入21世纪,随着市场化的持续推进,资本的力量不断介入,并在2000年至2010年十年间出现了兼并收购的浪潮。在这一时期,扩张聚焦于产量和销量的提升,对营收的重视高于利润水平。 通过兼并收购,优势不大的地方型啤酒商被龙头企业吸收,啤酒行业不断整合,市场成熟度也不断提高,龙头企业规模化优势不断显现,随之而来的是效率提升,产能优化以及品牌能力的塑造。 青岛啤酒2016-2021年市占率稳居龙头第二。至2016年后,啤酒行业已经基本形成了以华润啤酒、青岛啤酒、百威、重庆啤酒和燕京啤酒五足鼎立的竞争格局,各个玩家每年市占率也相对保持稳定。根据欧睿国际数据,2021年中国啤酒行业CR5达到73%,其中华润啤酒占25.1%,青岛啤酒占17.8%,稳居第二,百威占16.1%,重啤占7.1%超过占6.9%的燕京啤酒成为第四。 图7:中国CR5市占率水平 图8:中国CR5各品牌市占率水平 2.2.产品结构升级,吨价提升,高端化之路明朗 2.2.1.啤酒消费结构转型,高端产品占比提升 消费升级带动啤酒行业向高端化转型。随着经济持续发展,国民收入不断提高,人们对消费的品质需求不断升级,也带领了啤酒消费结构的不断优化。据欧睿数据表明,2021年7元及以下经济型啤酒销量占比66%,仍然占据啤酒销量的主要部分,但随着消费升级,中高端啤酒市场接受度在不断提高,近10年中档价位及高档价位啤酒销量占比分别由2011年13%/3%一路增长至2021年的22%/12%。同时据中国酒业协会统计数据,自2013年起我国啤酒产销量见顶回落,2015年和2020年均出现明显的负增长。但啤酒销售均价和单位销售收入加速增长,从“量价齐升”转变为“量减价增”,体现出头部啤酒企业带领行业朝高端化方向加速发展趋势。 图9:近10年各档次啤酒销量占比 图10:啤酒行业量减价升 精酿啤酒接受度持续提升,市场需求强劲。随着年轻群体不断成为啤酒新的消费主力,高端的精酿啤酒在中国市场的影响力和接受度也在迅速提高。除2020年受疫情影响,2017-2021年精酿啤酒种类均保持了20%+增速,远