电子:行业估值处于5年低位,结构性需求强劲
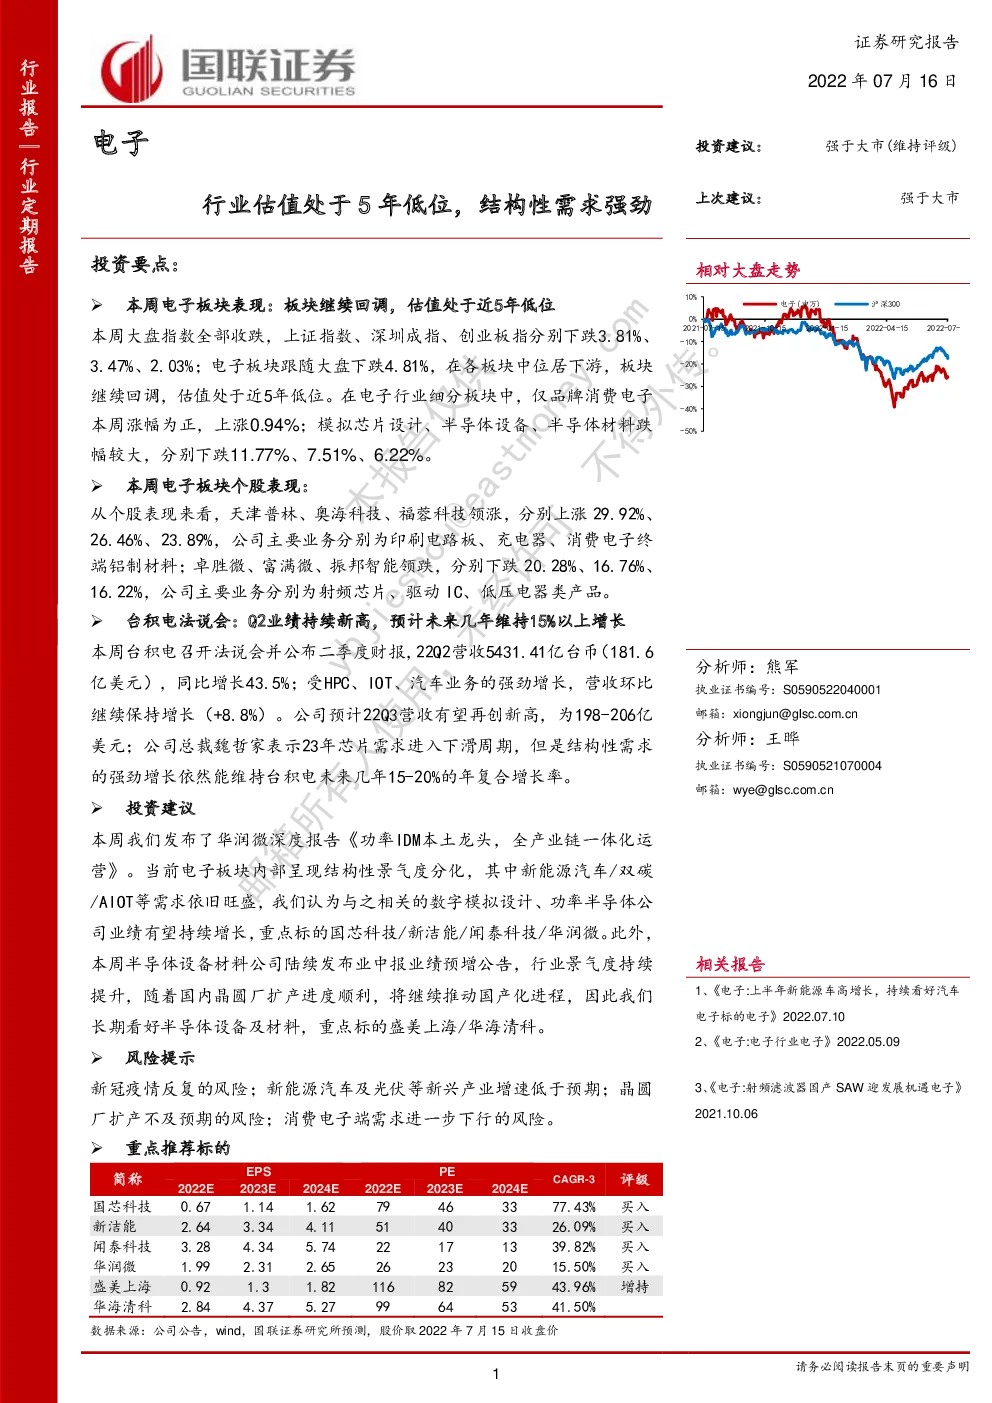
本周电子板块表现:板块继续回调,估值处于近5年低位 本周大盘指数全部收跌,上证指数、深圳成指、创业板指分别下跌3.81%、3.47%、2.03%;电子板块跟随大盘下跌4.81%,在各板块中位居下游,板块继续回调,估值处于近5年低位。在电子行业细分板块中,仅品牌消费电子本周涨幅为正,上涨0.94%;模拟芯片设计、半导体设备、半导体材料跌幅较大,分别下跌11.77%、7.51%、6.22%。 本周电子板块个股表现: 从个股表现来看,天津普林、奥海科技、福蓉科技领涨,分别上涨29.92%、26.46%、23.89%,公司主要业务分别为印刷电路板、充电器、消费电子终端铝制材料;卓胜微、富满微、振邦智能领跌,分别下跌20.28%、16.76%、16.22%,公司主要业务分别为射频芯片、驱动IC、低压电器类产品。 台积电法说会:Q2业绩持续新高,预计未来几年维持15%以上增长 本周台积电召开法说会并公布二季度财报,22Q2营收5431.41亿台币(181.6亿美元),同比增长43.5%;受HPC、IOT、汽车业务的强劲增长,营收环比继续保持增长(+8.8%)。公司预计22Q3营收有望再创新高,为198-206亿美元;公司总裁魏哲家表示23年芯片需求进入下滑周期,但是结构性需求的强劲增长依然能维持台积电未来几年15-20%的年复合增长率。 投资建议 本周我们发布了华润微深度报告《功率IDM本土龙头,全产业链一体化运营》。当前电子板块内部呈现结构性景气度分化,其中新能源汽车/双碳/AIOT等需求依旧旺盛,我们认为与之相关的数字模拟设计、功率半导体公司业绩有望持续增长,重点标的国芯科技/新洁能/闻泰科技/华润微。此外,本周半导体设备材料公司陆续发布业中报业绩预增公告,行业景气度持续提升,随着国内晶圆厂扩产进度顺利,将继续推动国产化进程,因此我们长期看好半导体设备及材料,重点标的盛美上海/华海清科。 风险提示 新冠疫情反复的风险;新能源汽车及光伏等新兴产业增速低于预期;晶圆厂扩产不及预期的风险;消费电子端需求进一步下行的风险。 1.本周电子板块行情 1.1电子细分板块行情 本周大盘指数全部收跌,上证指数、深圳成指、创业板指分别下跌3.81%、3.47%、2.03%;电子板块继续回调,本周下跌4.81%,年初至今已下跌29.03%。 图表1:本周大盘指数行情 本周电子行业涨跌幅为-4.81%,在31个申万一级行业中涨幅位居第24位,涨幅前三名的行业分别为电力设备、通信、环保,分别上涨1.15%、0.02%、-0.39%; 跌幅前三名的行业分别为银行、房地产、有色金属,分别下跌7.17%、6.07%、5.91%。 图表2:申万一级行业本周涨跌幅对比 在电子行业细分板块中,仅品牌消费电子本周涨幅为正,上涨0.94%;跌幅前三的细分板为模拟芯片设计、半导体设备、半导体材料,分别下跌11.77%、7.51%、6.22%。年初至今,电子行业各版块涨跌幅均为负,回调较深。 图表3:本周电子细分板块行情 1.2电子板块个股行情 本周电子板块天津普林、奥海科技、福蓉科技领涨,分别上涨29.92%、26.46%、23.89%,公司主要业务分别为印刷电路板、充电器、铝加工材料。其中天津普林是一家印制板生产企业,专业生产与销售高精密度刚性印制板、高密度互连(HDI)印制板、刚挠结合板及铝基板等产品。 图表4:本周电子板块涨幅前十标的 本周电子板块卓胜微、富满微、振邦智能领跌,分别下跌20.28%、16.76%、16.22%,公司主要业务分别为射频芯片、驱动IC、低压电器类产品。其中卓胜微周涨跌幅(-20.28%)、月涨跌幅(-23.11%)和年涨跌幅(-49.01%)均为负,公司专注于移动互联领域,致力于开发无线通信的射频,射频与数字soc芯片产品。受到下游消费电子需求萎缩的影响,相关上游芯片及器件供应商面临降价和订单下滑的双重压力。 图表5:本周电子板块跌幅前十标的 1.3电子板块估值水平 本周电子板块(申万电子行业指数)市盈率为24.32倍,自2022年4月底部(22.22倍)反弹以来,电子板块估值依然处于近5年的低位。 图表6:电子板块市盈率(TTM,剔除负值) 2本周电子板块重点公司公告、行业新闻 2.1本周重点公司公告 本周多家上市公司披露了2022年上半年业绩预告,半导体设备材料企业多数发布了业绩预增公告,包括北方华创、江丰电子、新莱应材、南大光电、立昂微等;显示面板行业景气度下行,相关公司发布了业绩预减公告,包括TCL科技、维信诺等。 图表7:重点公司公告 2.2本周行业新闻 1)7月14日,Canalys发布数据,台式机和笔记本电脑的总出货量为7020万台,年均下降15.0%。在2022年第二季度,由于教育采购相比去年同期持续低迷,笔记本电脑连续第三个季度出现下滑,出货量下降18.6%至5450万台。 2)7月14日,台积电召开法说会并公布二季度的财报,台积电二季度营收新台币5341.41亿元,同比大涨43.5%,环比增长8.8%;净利润新台币2370亿元,同比增长76%,环比增长16.9%,超市场预估的新台币2198.1亿元;营业利润为新台币2621.2亿元台币,同比增长80%。 3)7月14日,IC Insights更新数据,由于平均售价(ASP)的提高,预计2022年微处理器(MPU)总销售额将增长近12%,达到创纪录的1148亿美元。今年MPU总出货量仅增长3%,继2021年和2020年分别增长6%和5%之后,这将推动近250万个处理器销量的历史新高。 4)7月13日,海关总署2022年上半年进出口情况新闻发布会召开。上半年,我国集成电路等中间产品进口增长5.5%,出口增长16.4%。 5)7月12日,SEMI发布报告指出晶圆制造设备预计将在2022年增长15.4%,达到1010亿美元的新行业记录,2023年将增长3.2%,达到1043亿美元。 3风险提示 新冠疫情反复的风险。新冠疫情在我国呈现多点散发、持续反复等特点,对消费和供给形成双重压制效果,供应链和物流流转不畅通,居民消费意愿持续下降,如果新冠疫情持续在各地出现反复,宏观经济承压下电子板块也将面临较大压力。 新能源汽车及光伏等新兴产业增速低于预期。当前电子板块尤其是半导体板块重要增量来自于新能源汽车及新能源发电等新兴产业,如果汽车产业链开工情况低于预期、产品量产商用速度低于预期、下游市场需求低于预期等情况出现,电子行业相关公司业绩或将不达预期。 晶圆厂扩产进度不及预期。半导体设备材料行业的高增长来自于国内晶圆厂的大幅扩产,如果晶圆厂扩产进度放缓,对设备材料订购的进度产生不利影响。 消费电子端需求进一步下行的风险。目前消费电子供应链库存较高,若下游需求端持续低迷,手机等终端厂商去库存不及预期并进一步向上游传导,将对供应链厂商的周转产生负面影响。