突破帝斯曼垄断:高弹性、高成长的VD3龙头
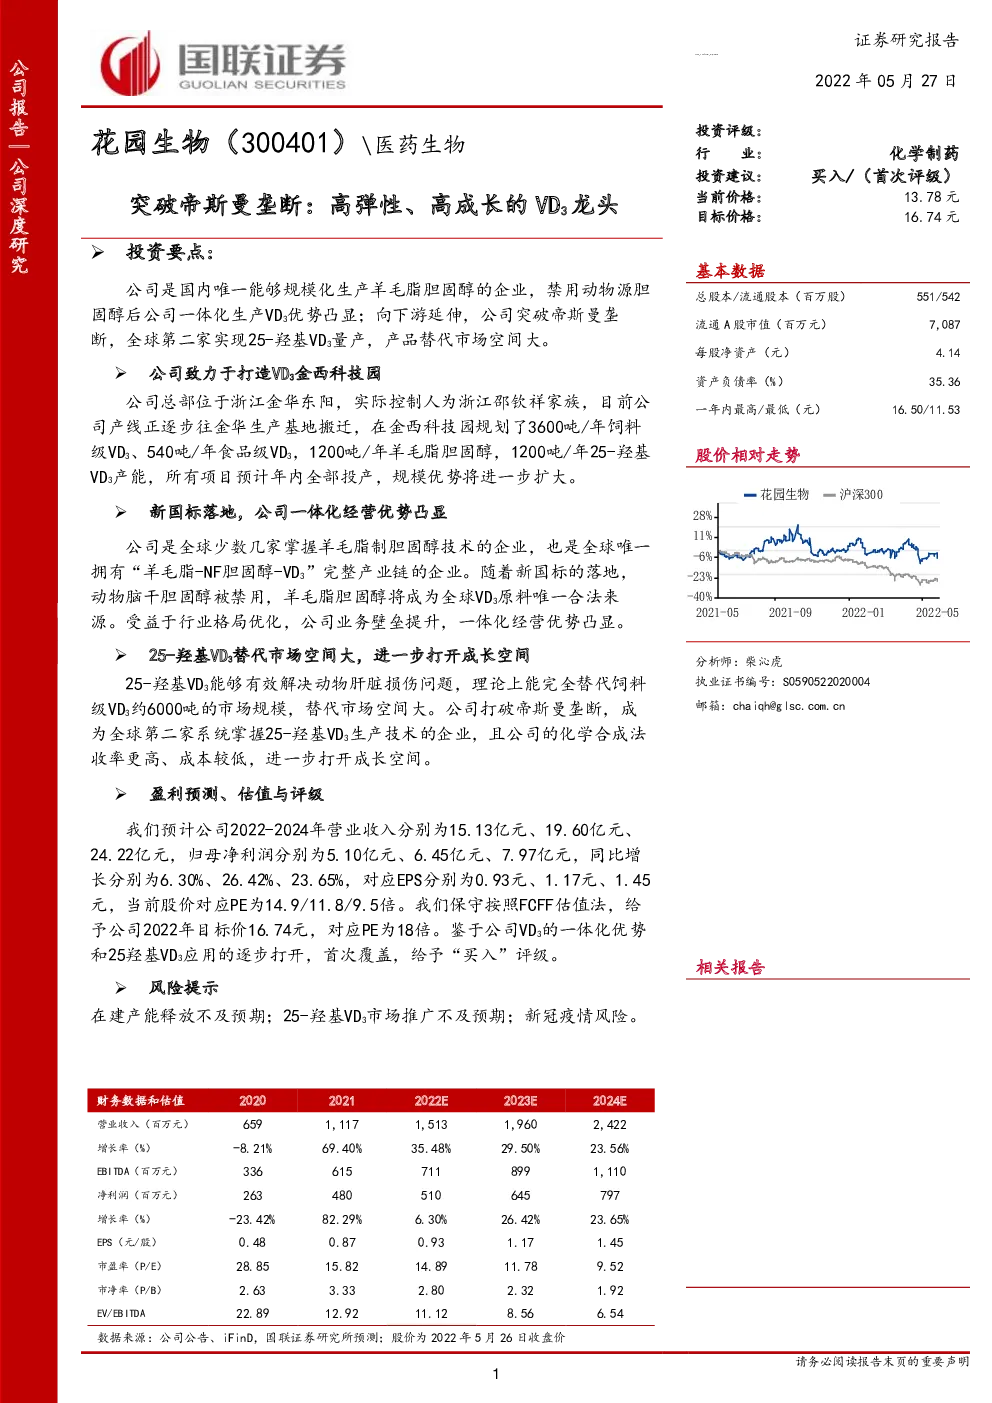
公司是国内唯一能够规模化生产羊毛脂胆固醇的企业,禁用动物源胆固醇后公司一体化生产VD3优势凸显;向下游延伸,公司突破帝斯曼垄断,全球第二家实现25-羟基VD3量产,产品替代市场空间大。 公司致力于打造VD3金西科技园 公司总部位于浙江金华东阳,实际控制人为浙江邵钦祥家族,目前公司产线正逐步往金华生产基地搬迁,在金西科技园规划了3600吨/年饲料级VD3、540吨/年食品级VD3,1200吨/年羊毛脂胆固醇,1200吨/年25-羟基VD3产能,所有项目预计年内全部投产,规模优势将进一步扩大。 新国标落地,公司一体化经营优势凸显 公司是全球少数几家掌握羊毛脂制胆固醇技术的企业,也是全球唯一拥有“羊毛脂-NF胆固醇-VD3”完整产业链的企业。随着新国标的落地,动物脑干胆固醇被禁用,羊毛脂胆固醇将成为全球VD3原料唯一合法来源。受益于行业格局优化,公司业务壁垒提升,一体化经营优势凸显。 25-羟基VD3替代市场空间大,进一步打开成长空间 25-羟基VD3能够有效解决动物肝脏损伤问题,理论上能完全替代饲料级VD3约6000吨的市场规模,替代市场空间大。公司打破帝斯曼垄断,成为全球第二家系统掌握25-羟基VD3生产技术的企业,且公司的化学合成法收率更高、成本较低,进一步打开成长空间。 盈利预测、估值与评级 我们预计公司2022-2024年营业收入分别为15.13亿元、19.60亿元、24.22亿元,归母净利润分别为5.10亿元、6.45亿元、7.97亿元,同比增长分别为6.30%、26.42%、23.65%,对应EPS分别为0.93元、1.17元、1.45元,当前股价对应PE为14.9/11.8/9.5倍。我们保守按照FCFF估值法,给予公司2022年目标价16.74元,对应PE为18倍。鉴于公司VD3的一体化优势和25羟基VD3应用的逐步打开,首次覆盖,给予“买入”评级。 风险提示 在建产能释放不及预期;25-羟基VD3市场推广不及预期;新冠疫情风险。 投资聚焦核心逻辑 1)行业格局优化:全球人口增长、老龄化、全民健康意识增强等因素推动VD3需求 持续提升,饲料禁抗再为VD3需求增长提速。供给端由于新国标禁用动物脑干胆固醇,羊毛脂胆固醇成为国内、国际的VD3原料唯一合法来源,行业格局优化明显。 2)公司一体化、技术优势明显:公司是全球少数几家掌握羊毛脂制胆固醇技术的企业,也是全球唯一拥有“羊毛脂-NF胆固醇-VD3”完整产业链的企业,一体化及技术成本优势显著优于同行。另外,公司打破了帝斯曼对高端产品25-羟基VD3的垄断,成为了全球第二家掌握25-羟基VD3规模化生产的企业,且生产工艺更加先进,后发优势明显。 3)高韧性、高弹性、高成长:目前VD3价格处于历史低点,公司产销上行、份额提升,业绩韧性彰显;VD3下游对价格不敏感,有望在行业格局优化中表现出较高的价格弹性;25-羟基VD3、全活性VD3等产品高附加值、高增速,将进一步打开公司的成长空间。 不同于市场的观点 1)新国标落地后,国内的VD3原料来源均为羊毛脂。公司是全球少数几家掌握羊毛 脂制造技术的企业,并且生产成本低于同行,一体化、规模化经营优势被市场低估,以及公司对VD3市场的掌控力及业绩的弱周期性未被市场充分理解。 2)公司是除帝斯曼外,第二家系统掌握25-羟基VD3生产技术的企业,且公司的化学合成法生产工艺相比帝斯曼的发酵法更加先进,综合成本更低,公司的技术壁垒和成本优势未被市场充分认知。 盈利预测与估值 我们预计公司2022-2024年收入分别为15.13亿元、19.60亿元和24.22亿元,归母净利润分别为5.10亿元、6.45亿元和7.98亿元,同比增长分别为6.31%、26.44%和 23.67%,EPS分别为0.93、1.17、1.45元,当前股价对应PE为14.9/11.8/9.5倍。相对估值法(PE)下,2022年可比公司PE均值为13.49,考虑到公司VD3的一体化优势和25羟基VD3应用的逐步打开,我们给予公司2022年PE目标值18倍,对应2022年目标价格为16.74元;绝对估值法(FCFF)测算得公司股票价值为15.73元/股。我们选择PE法估值,给予公司2022年目标价16.74元,对应当前PE为18倍,较当前股价有21.5%的上升空间,首次覆盖,给予“买入”评级。 投资看点 短期催化:公司高端产品25-羟基VD3产能的释放和稳定生产; 中长期关注:全活性VD3产品实现工业化,VD3的价格低位反弹,VD3下游应用向食品、医疗等领域不断扩展。 1.公司是维生素D行业头部企业 花园生物(300401)位于浙江东阳,公司前身可追溯到成立于2000年12月的花园有限责任公司,2002年11月进行股份制改革,2014年10月在深交所上市。 2000年5月,花园集团获得中科院理化所维生素D3生产工艺的独占使用许可,并开始筹划维生素D3的工业化生产。经过20多年的发展,公司已初步完成维生素D3全产业链布局,产品以维生素D3为中心,上游生产原材料胆固醇,下游生产维生素D3产品,以及25-羟基维生素D3等高附加值产品。 胆固醇、维生素D3以及25-羟基维生素D3是公司目前的核心产品,公司的相对优势在于维生素D3及25-羟基维生素D3产品的原料-羊毛脂胆固醇能够实现自我配套。 1.1隶属花园集团,实控人为浙江邵氏家族 公司的控股股东为浙江祥云科技股份有限公司,祥云科技持有26.20%的公司股份。祥云科技的控股股东为花园集团,进一步穿透,邵钦祥先生及其家族为花园生物的实际控制人。前十大股东中,邵君芳系邵钦祥之女,持有公司3.22%的股份。 公司有完善的激励机制,绝大部分核心管理人员、技术骨干在上市前均直接持有上市公司的股份。 2019年12月,公司以集中竞价方式合计回购股份近767.48万股,成交总金额为1亿元(不含交易费用),回购股份将用于股权激励或员工持股计划,目前股权激励或者员工持股计划尚未实施。 图表1:花园生物当前股权结构(截至2021年年报) 1.2VD板块为业务核心,医药板块协同发展 公司目前的业务板块可以分为维生素D3和医药制剂两个业务板块。 维生素D3板块:主要有VD3、羊毛脂胆固醇、25-羟基VD 上市之初,公司的生产基地主要集中在东阳市南马镇花园工业区和杭州下沙工业区。综合东阳基地以及下沙基地的产业环境,公司规划将东阳基地与下沙基地的所有产能逐步搬迁至金华经济技术开发区。 下沙基地主要有下沙生物和洛神科技两个经营主体,其中下沙生物主要生产饲料级维生素D3,洛神科技主要生产精制羊毛脂。下沙基地于2021年已全部拆除,不再生产。 东阳基地主要生产胆固醇、25-羟基维生素D3,目前仍正常运行,待公司金华生产基地所有在建项目投产且运行正常后,其产能将逐步由金华生产基地承接。 未来公司维生素D3产能将集中至金华基地,并以此为基础打造金西科技园。园区业务布局以维生素D3产品为中心,向上涵盖原料胆固醇的制备,向下涵盖维生素D3和高附加值产品25-羟基维生素D3,同时也预留了全活性维生素D3等产品的发展空间。 图表2:花园生物金西科技园产业布局概览(单位:吨/年) 金西科技园的具体生产以羊毛脂为起始材料,先采用“分子蒸馏法”生产NF级胆固醇、复合胆固醇,同时副产饲料级胆固醇以及羊毛酸、羊毛醇等衍生物。NF级胆固醇通过“氧化还原法”可制备维生素D3;复合胆固醇中可分离出某甾体化合物,进一步通过化学合成方法得到高纯度的25-羟基胆固醇,然后经“氧化还原法”制备25-羟基维生素D3高端产品。 医药板块 医药板块业务系2021年11月,公司斥资10.70亿元从花园集团收购花园药业所得。花园药业主营心血管、神经系统等慢性疾病领域制剂产品的研发、生产和销售,目前核心产品是缬沙坦氨氯地平片。花园集团承诺花园药业2022年-2024年的净利润分别为1.00、1.10、1.20亿元。 医药领域是公司的核心产品维生素D3的一个重要应用分支,花园药业拥有完备的医药行业资质、经验丰富的经营管理团队、成熟的销售网络,有利于公司维生素D3产品向下游医药领域纵向延伸。 1.3营收规模持续提升,毛利率水平波动上行 2021年之前,公司业务一直聚焦在维生素D3板块,主营维生素D3以及上游的羊毛脂深加工领域,营收规模整体持续提升,从2012年的2.26亿元增长至2020年的6.15亿元。2021年花园药业并表后,公司营收规模大幅增长至11.17亿元,其中医药板块营收占比44.7%,维生素D3板块占比54.4%。 近几年,公司的维生素D3销量基本稳定,略有增长。“十三五”期间,国家环保综合整治导致行业供给格局出现变化,部分小散乱企业退出相关领域,致使公司维生素D3板块收入和毛利率水平显著提升。为了配合杭州亚运会,“十三五”期间,公司的下沙基地逐步搬迁至金华基地,导致公司的主要产品的价格和毛利率出现波动。 展望未来,随着公司金华生产基地的投产,预计公司的维生素D3格局基本稳定,未来的增量主要看25-羟基VD3应用打开的节奏,即动物饲料中使用比例的提升及食品、医药级应用领域的打开。 图表3:公司的主营收入(亿元) 图表4:主要产品的毛利率(%) 2.VD行业:行业处在低位,一体化企业具备竞争力 随着全球饲料消费量持续增长、人口老龄化及全民健康意识增强,维生素D3需求持续提升,饲料禁抗趋势进一步推动了维生素D3作为动物免疫替代品的需求。 公司拥有“羊毛脂-NF级胆固醇-VD3”全产业链布局,新国标禁用动物源胆固醇后,公司成为了国内唯一能够规模化生产羊毛脂胆固醇的企业。 2.1市场需求:饲料、食品、医药是全球VD重要的推动力 维生素D3,又称胆钙化醇,是人和动物体内骨骼正常钙化所必需的营养素,其最基本的功能是促进肠道钙、磷的吸收,提高血液钙和磷的水平,促进骨骼的钙化。 全球人口持续增长,人类对动物肉制品的需求随之持续增加,维生素D3下游饲料行业长期需求亦将不断增加;维生素D3有助于提高人体免疫力,受现代食品工业发展、人口老龄化及全民健康意识增强等因素驱动,食品添加剂、营养保健品和生物医药产品领域的维生素D3需求也将持续增长。 图表5:世界人口与结构变动情况及预测 图表6:全球饲料产量持续提升(百万吨) 饲料禁抗,VD3作为动物免疫替代品需求进一步提升 饲料行业、食品添加剂和医药保健品行业的发展直接推动维生素D3行业的持续发展,其中饲料用维生素D3大约占需求的80%。 现代对动物进行高密度集约化养殖,容易引起动物应急反应导致免疫力下降,抗生素作为高效的免疫药物一度被滥用,饲料中过量的抗生素添加导致土壤和水体污染,肉食中抗生素残留对胎儿也具有致畸作用。鉴于饲料行业抗生素滥用引起的副作用,国家农业农村部已发布194号公告,自2020年元旦起,我国饲料中全面禁止添加抗生素。 维生素D3作为抗生素的有效替代品能有较好地促进动物的免疫功能。维生素D作为一种免疫调节剂,能直接诱导哺乳动物和禽类的单核细胞、上皮细胞等细胞系中抗菌肽和相关免疫因子的表达,提高动物自身免疫水平并有效抵御致病性微生物入侵。 根据欧洲禁抗经验,禁抗后一段时间内,动物的成长速度有所下降而料肉比提升。科学实验表明,维生素D3的添加可以缓解动物自身免疫反应对生长的抑制作用,从仔猪保育到上市体重115Kg,相比于0IU添加的对照组,饲养800IU/天维生素D的对照组仔猪增重速度显著增加0.889+0.021Kg/d。因此,维生素D3同时使动物在不牺牲生长性能的同时提高其免疫能力。 图表7:VD3对动物免疫性能的影响(丝毛鸡为例) 图表8:VD3对动物生长性能的影响(丝毛鸡为例) 全球VD3的潜在需求大约1.5万吨 饲料行业需求: 根据奥特奇(Alltech)发布的《2022AlltechAgri-FoodOutlook》,2021年全球饲料总产量为12.36亿吨,同比增长了2.3%。根据百度百科中《常用维生