延续上周涨势,汽车相关标的领涨
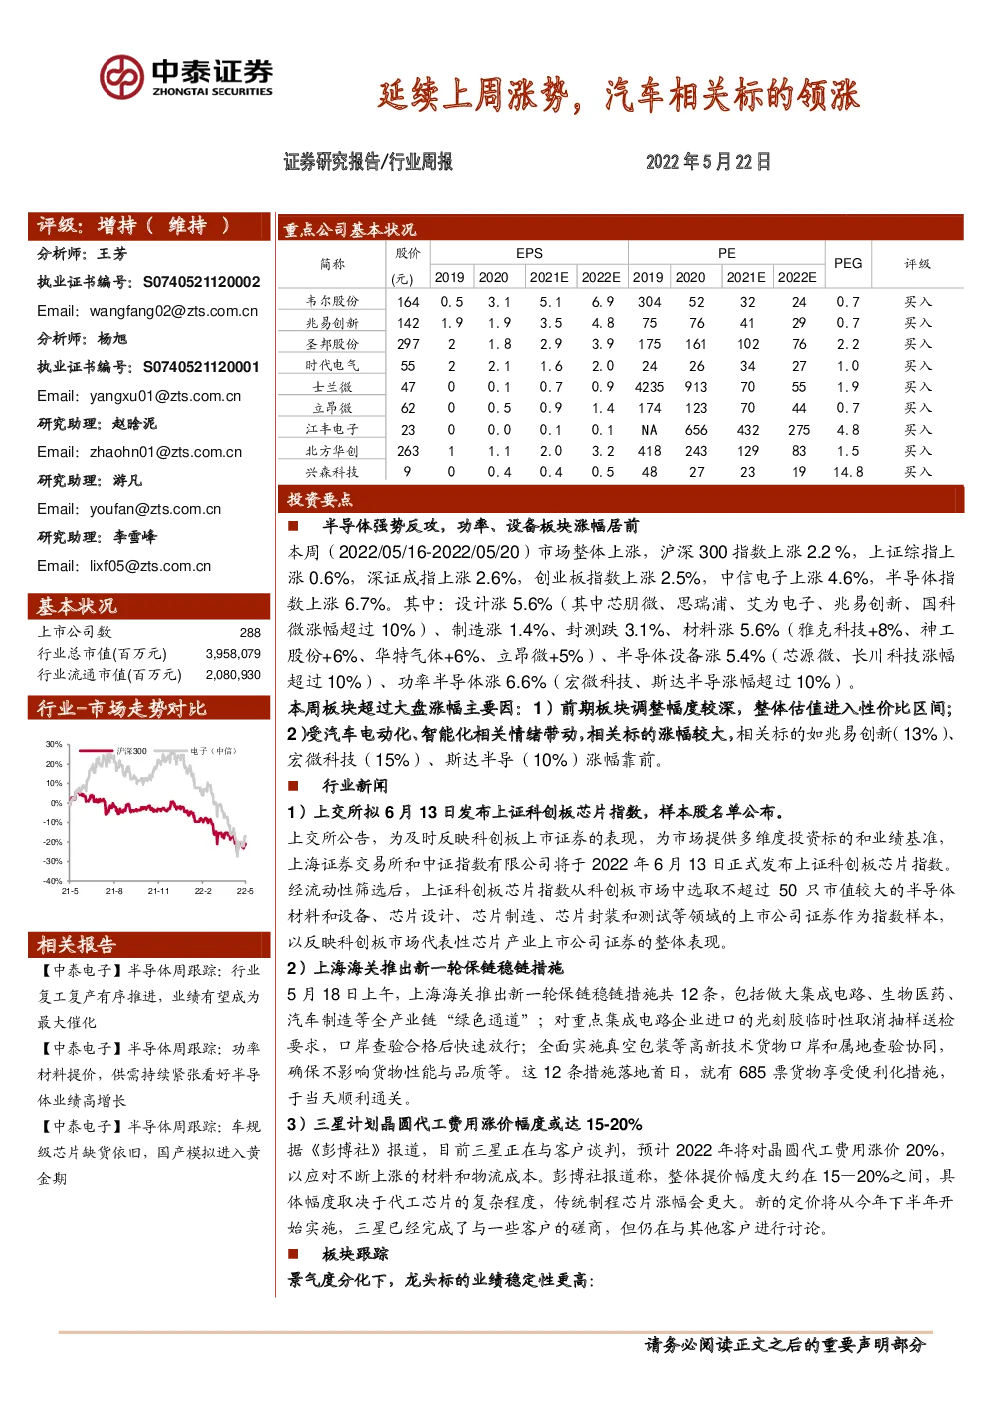
半导体强势反攻,功率、设备板块涨幅居前 本周(2022/05/16-2022/05/20)市场整体上涨,沪深300指数上涨2.2 %,上证综指上涨0.6%,深证成指上涨2.6%,创业板指数上涨2.5%,中信电子上涨4.6%,半导体指数上涨6.7%。其中:设计涨5.6%(其中芯朋微、思瑞浦、艾为电子、兆易创新、国科微涨幅超过10%)、制造涨1.4%、封测跌3.1%、材料涨5.6%(雅克科技+8%、神工股份+6%、华特气体+6%、立昂微+5%)、半导体设备涨5.4%(芯源微、长川科技涨幅超过10%)、功率半导体涨6.6%(宏微科技、斯达半导涨幅超过10%)。 本周板块超过大盘涨幅主要因:1)前期板块调整幅度较深,整体估值进入性价比区间; 2)受汽车电动化、智能化相关情绪带动,相关标的涨幅较大,相关标的如兆易创新(13%)、宏微科技(15%)、斯达半导(10%)涨幅靠前。 行业新闻 1)上交所拟6月13日发布上证科创板芯片指数,样本股名单公布。 上交所公告,为及时反映科创板上市证券的表现,为市场提供多维度投资标的和业绩基准,上海证券交易所和中证指数有限公司将于2022年6月13日正式发布上证科创板芯片指数。 经流动性筛选后,上证科创板芯片指数从科创板市场中选取不超过50只市值较大的半导体材料和设备、芯片设计、芯片制造、芯片封装和测试等领域的上市公司证券作为指数样本,以反映科创板市场代表性芯片产业上市公司证券的整体表现。 2)上海海关推出新一轮保链稳链措施 5月18日上午,上海海关推出新一轮保链稳链措施共12条,包括做大集成电路、生物医药、汽车制造等全产业链“绿色通道”;对重点集成电路企业进口的光刻胶临时性取消抽样送检要求,口岸查验合格后快速放行;全面实施真空包装等高新技术货物口岸和属地查验协同,确保不影响货物性能与品质等。这12条措施落地首日,就有685票货物享受便利化措施,于当天顺利通关。 3)三星计划晶圆代工费用涨价幅度或达15-20% 据《彭博社》报道,目前三星正在与客户谈判,预计2022年将对晶圆代工费用涨价20%,以应对不断上涨的材料和物流成本。彭博社报道称,整体提价幅度大约在15—20%之间,具体幅度取决于代工芯片的复杂程度,传统制程芯片涨幅会更大。新的定价将从今年下半年开始实施,三星已经完成了与一些客户的磋商,但仍在与其他客户进行讨论。 板块跟踪 景气度分化下,龙头标的业绩稳定性更高: 1)模拟、MCU等设计板块,今年关注重点已由产能转向景气度,从目前海外大厂交货周期和价格跟踪来看,工业、汽车、中高端消费领域缺货情况仍未完全缓解,国产替代需求旺盛,下半年也业绩或存在分化,看好龙头公司与存在特殊定位的标的。 2)功率:在景气分化局面下,市场给予景气高位的新能源及其上游更多的青睐,Q2季度公司光伏新能源相关业务增速依旧展望良好,后续有望受到更多关注。 3)硅片:行业景气度向上与国产替代进程加速共振,我们看好大陆硅片公司在国产替代+供给紧缺产品涨价叠加下带来的业绩高增长。 通过交期、价格观察,行业中高端供给依然紧张。22Q2各类芯片交货周期普遍在12个周以上,且相对22Q1有继续延长的趋势,同时价格也呈现出普涨趋势。我们对比了各类芯片21Q3、21Q4、22Q1、22Q2的交货周期,模拟芯片正常交货周期在12-20周,目前为12-52周;连接类芯片正常交货周期在12-16周,目前为18-52周;存储类正常交货周期在6-14周,目前为12-54周;功率器件正常交货周期在6-12周,目前为16-52周;PCB与被动元件交货周期总体趋于稳定,交货周期基本没有变化。(芯片交期汇总表格请见上周周跟踪报告第三节《板块跟踪》) 重要公告 1)新洁能:本周发布定增项目获证监会核准批复的公告。本次非公开发行不超过14,282,100股新股,拟募集资金总额不超过141,800.00万元,主要投向:1)SiC/GaN功率器件及封测的研发及产业化;2)功率驱动IC及智能功率模块(IPM)的研发及产业化;3)SiC/IGBT/MOSFET等功率集成模块(含车规级)的研发及产业化。 2)恒玄科技:发布《关于以集中竞价交易方式回购公司股份方案的公告》,公司拟以超募资金以集中竞价交易方式回购公司已发行的部分股票,未来适宜时机全部用于员工持股及/或股权激励计划。回购价格:不超过160元/股;回购资金总额不低于人民币4,800万元(含),不超过人民币9,600万元(含)。 3)芯朋微:公司于5月20日定增申请获得上交所受理,公司于3月18日公布定增计划,拟募集资金11亿元用于新能源汽车高压电源及电驱功率芯片研发及产业化项目、工业级数字电源管理芯片及配套功率芯片研发及产业化项目、苏州研发中心项目。 4)上海新阳:发布新成长(一期)股权激励计划与芯征途(一期)持股计划。《新成长(一期)股权激励计划》拟授予激励对象的限制性股票数量为120.00万股,约占本激励计划草案公告日公司股本总额31,338.1402万股的0.38%。本激励计划首次授予的激励对象共计112人,包括公司公告本激励计划时在公司(含子公司)任职的核心技术/业务人员。《芯征途(一期)持股计划》计划总人数共计不超过8人,持股计划以份额为持有单位,每份份额为1.00元,拟筹集资金总额上限为430万元。 投资建议:持续推荐半导体行业具有大空间/高景气度板块领先企业。 1)功率:下游新能源拉动的需求高景气仍将持续,建议关注扬杰科技、时代电气、斯达半导、士兰微、新洁能、宏微科技等; 2)模拟:龙头厂商料号稳步拓展、持续受益于国产化,建议关注圣邦股份、思瑞浦、希荻微等; 3)MCU:看好龙头通过产品结构调整+国产化持续实现业绩高增长,建议关注兆易创新、中颖电子、国民技术等; 4)材料:下游需求火热,国产厂商在下游客户验证周期加快,建议关注立昂微、江丰电子、沪硅产业、兴森科技等; 5)设备:晶圆厂进入开支高峰期,拉动上游设备需求,建议关注北方华创、芯源微、华峰测控、中微公司等。 风险提示:需求不及预期、产能瓶颈的束缚、大陆厂商技术进步不及预期、中美贸易摩擦加剧、研报使用的信息更新不及时。 一、行情回顾:市场整体上涨,半导体指数上涨6.7% 当周(2022/05/16-2022/05/20)市场整体上涨,沪深300指数上涨2.2%,上证综指上涨0.6%,深证成指上涨2.6%,创业板指数上涨2.5%,中信电子上涨4.6%,半导体指数上涨6.7%。其中:半导体设计涨5.6%、半导体制造涨1.4%、半导体封测跌3.1%、半导体材料涨5.6%、半导体设备涨5.4%、功率半导体涨6.6%。 当周(2022/05/16-2022/05/20)费城半导体指数下跌,跌幅为3.0%,2022/01/01-2022/05/20跌幅为26.9%。台湾半导体指数周涨3.6%,2022/01/01-2022/05/20跌幅为16.4%。 图表1:费城半导体指数 图表2:全球半导体月度销售额及增速 图表3:A股半导体指数 图表4:中国台湾半导体指数 图表5:细分板块估值情况(2022) 图表6:本周半导体各细分板块涨跌幅情况 图表7:上周半导体行业涨跌幅前五公司 图表8:上周半导体行业涨跌幅后五公司 截至5月20日,A股半导体公司总市值达31779亿元,环比涨4.5%。 其中:设计板块公司总市值9683亿元,环比涨4.3%;制造板块公司总市值5622亿元,环比涨1.6%;设备板块公司总市值3955亿元,环比涨6.1%;材料板块公司总市值4026亿元,环比涨6.5%;封测公司总市值1406亿元,环比涨3.3%;功率板块总市值7507亿元,环比涨5.2%。 图表9:A股半导体板块公司总市值(亿元) 图表10:A股半导体设计板块公司总市值(亿元) 图表11:A股半导体设制造块公司总市值(亿元) 图表12:A股半导体设备板块公司总市值(亿元) 图表13:A股半导体材料板块公司总市值(亿元) 图表14:A股半导体封测板块公司总市值(亿元) 图表15:A股功率板块公司总市值(亿元) 当周(2022/05/16-2022/05/20)沪/深股通总体增持半导体板块。沪/深股通持股市值前20的企业中,11家企业获增持,9家企业被减持。增持金额前三公司为斯达半导(3.14亿元)、中微公司(1.46亿元)、晶盛机电(1.30亿元),减持金额前三公司为闻泰科技(-4.17亿元)、兆易创新(-1.81亿元)、士兰微(-1.30亿元)。 图表16:沪/深股通半导体板块持仓情况(按持股市值排名) 二、行业新闻:上交所公布上证科创板芯片指数样本股名单;三 星代工费或上调15%-20% 上交所拟6月13日发布上证科创板芯片指数,样本股名单公布。 上交所公告,为及时反映科创板上市证券的表现,为市场提供多维度投资标的和业绩基准,上海证券交易所和中证指数有限公司将于2022年6月13日正式发布上证科创板芯片指数。经流动性筛选后,上证科创板芯片指数从科创板市场中选取不超过50只市值较大的半导体材料和设备、芯片设计、芯片制造、芯片封装和测试等领域的上市公司证券作为指数样本,以反映科创板市场代表性芯片产业上市公司证券的整体表现。 新闻链接:https://finance.eastmoney.com/a/202205202386782642.html 上海海关推出新一轮保链稳链措施 5月18日上午,上海海关推出新一轮保链稳链措施共12条,包括做大集成电路、生物医药、汽车制造等全产业链“绿色通道”;对重点集成电路企业进口的光刻胶临时性取消抽样送检要求,口岸查验合格后快速放行;全面实施真空包装等高新技术货物口岸和属地查验协同,确保不影响货物性能与品质等。这12条措施落地首日,就有685票货物享受便利化措施,于当天顺利通关。 新闻链接:https://www.jfdaily.com/sgh/detail?id=747268 瑞萨电子宣布将功率半导体产能提升一倍 5月17日,日本瑞萨电子通过官网发布公告称,将对其于2014年10月关停的位于日本山梨县甲斐市的甲府工厂投资900亿日元(约7亿美元),以引入新的制造设备,打造成为一家能够制造功率半导体的300毫米晶圆厂,主要生产IGBT、MOSFET,计划于2024年开始试生产。一旦甲府工厂实现量产,瑞萨电子功率半导体的总产能将翻一番。 新闻链接:https://www.163.com/dy/article/H7M0RLHO0511838M.html 鸿海携手DNeX将在马来西亚建12寸晶圆厂 5月18日消息,马来西亚科技公司Dagang Nexchange(DNeX)昨日对外宣布,将与鸿海集团子公司BIH签订合作备忘录(MOU),双方将成立合资公司,在马来西亚兴建与营运一座12寸晶圆厂,月产能规划4万片,锁定28/40nm 成熟制程。据介绍,这份MOU从5月17日起生效,为期一年,若双方都同意,可能还会进一步延长,建厂投资额将1000亿新台币(约合30亿美元)起跳。鸿海是继台积电在日本熊本设12寸厂、联电于新加坡扩充12寸厂产能之后,近期又一桩台湾电子业大咖在亚洲的晶圆厂大投资,而且都是锁定成熟制程,凸显成熟制程火热盛况。值得留意的是,鸿海大马厂月产能目标4万片,规模仅次于台积电熊本厂的5.5万片,比联电星国扩产规模还大,凸显鸿海集团在半导体领域的企图心。 新闻链接:https://www.163.com/dy/article/H7M1110M0511838M.html 三星计划晶圆代工费用涨价幅度或达15-20% 据《彭博社》报道,目前三星正在与客户谈判,预计2022年将对晶圆代工费用涨价20%,以应对不断上涨的材料和物流成本。彭博社报道称,整体提价幅度大约在15—20%之间,具体幅度取决于代工芯片的复杂程度,传统制程芯片涨幅会更大。新的定价将从今年下半年开始实施,三星已经完成了与一些客户的磋商,但仍