稳定性与成长性持续验证
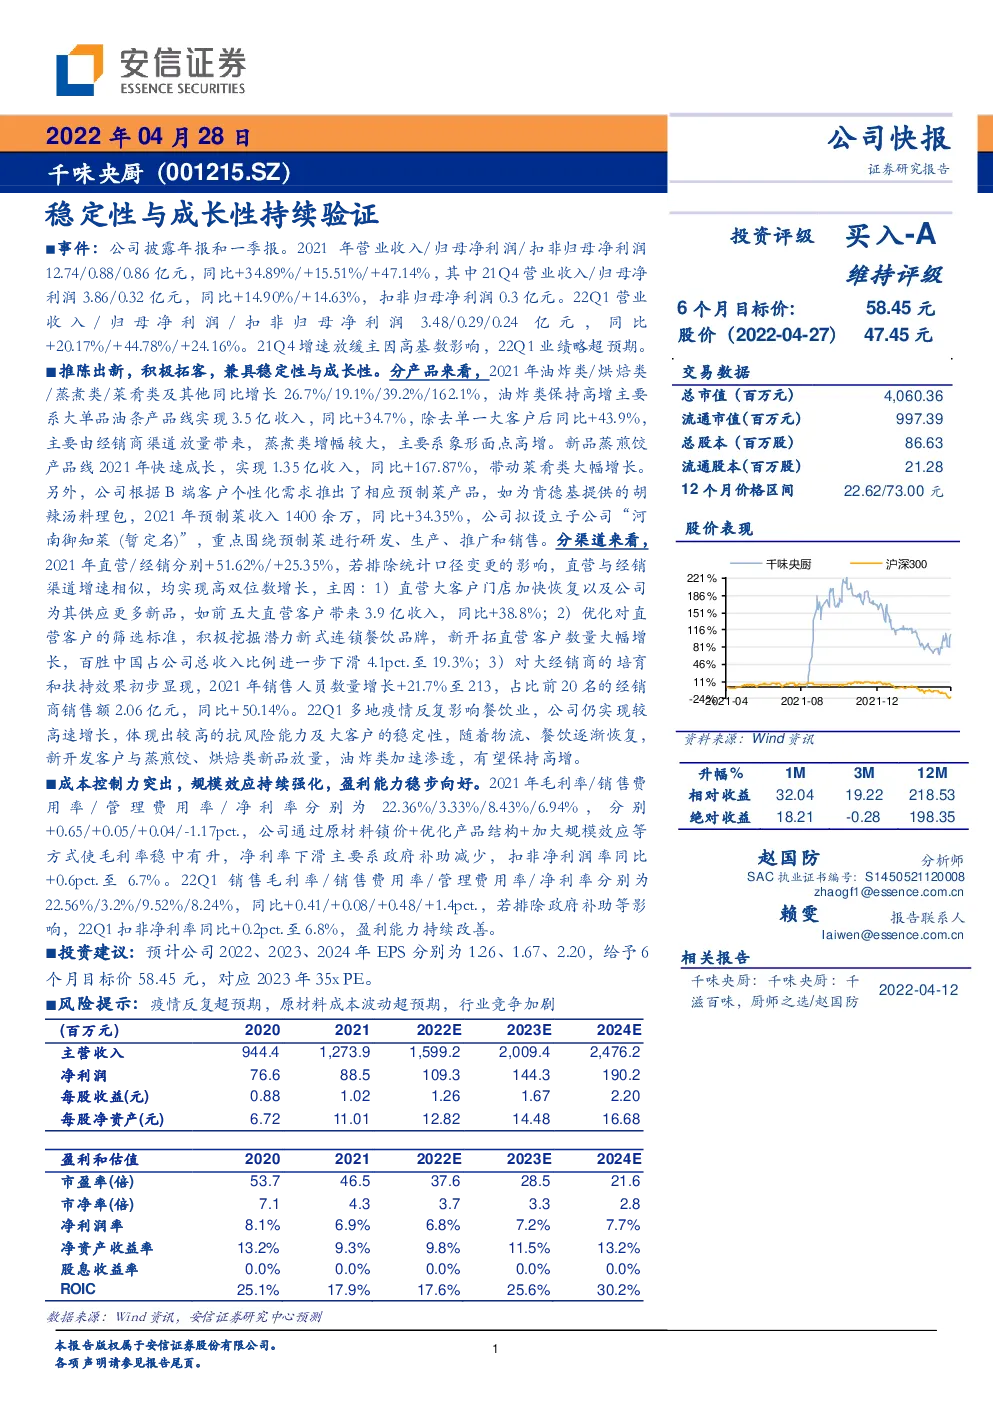
事件:公司披露年报和一季报。2021年营业收入/归母净利润/扣非归母净利润12.74/0.88/0.86亿元,同比+34.89%/+15.51%/+47.14%,其中21Q4营业收入/归母净利润3.86/0.32亿元,同比+14.90%/+14.63%,扣非归母净利润0.3亿元。22Q1营业收入/归母净利润/扣非归母净利润3.48/0.29/0.24亿元 , 同比+20.17%/+44.78%/+24.16%。21Q4增速放缓主因高基数影响,22Q1业绩略超预期。 推陈出新,积极拓客,兼具稳定性与成长性。分产品来看,2021年油炸类/烘焙类/蒸煮类/菜肴类及其他同比增长26.7%/19.1%/39.2%/162.1%,油炸类保持高增主要系大单品油条产品线实现3.5亿收入,同比+34.7%,除去单一大客户后同比+43.9%,主要由经销商渠道放量带来,蒸煮类增幅较大,主要系象形面点高增。新品蒸煎饺产品线2021年快速成长,实现1.35亿收入,同比+167.87%,带动菜肴类大幅增长。 另外,公司根据B端客户个性化需求推出了相应预制菜产品,如为肯德基提供的胡辣汤料理包,2021年预制菜收入1400余万,同比+34.35%,公司拟设立子公司“河南御知菜(暂定名)”,重点围绕预制菜进行研发、生产、推广和销售。分渠道来看,2021年直营/经销分别+51.62%/+25.35%,若排除统计口径变更的影响,直营与经销渠道增速相似,均实现高双位数增长,主因:1)直营大客户门店加快恢复以及公司为其供应更多新品,如前五大直营客户带来3.9亿收入,同比+38.8%;2)优化对直营客户的筛选标准,积极挖掘潜力新式连锁餐饮品牌,新开拓直营客户数量大幅增长,百胜中国占公司总收入比例进一步下滑4.1pct.至19.3%;3)对大经销商的培育和扶持效果初步显现,2021年销售人员数量增长+21.7%至213,占比前20名的经销商销售额2.06亿元,同比+50.14%。22Q1多地疫情反复影响餐饮业,公司仍实现较高速增长,体现出较高的抗风险能力及大客户的稳定性,随着物流、餐饮逐渐恢复,新开发客户与蒸煎饺、烘焙类新品放量,油炸类加速渗透,有望保持高增。 成本控制力突出,规模效应持续强化,盈利能力稳步向好。2021年毛利率/销售费用率/管理费用率/净利率分别为22.36%/3.33%/8.43%/6.94%, 分别+0.65/+0.05/+0.04/-1.17pct.,公司通过原材料锁价+优化产品结构+加大规模效应等方式使毛利率稳中有升,净利率下滑主要系政府补助减少, 扣非净利润率同比+0.6pct.至6.7%。22Q1销售毛利率/销售费用率/管理费用率/净利率分别为22.56%/3.2%/9.52%/8.24%,同比+0.41/+0.08/+0.48/+1.4pct.,若排除政府补助等影响,22Q1扣非净利率同比+0.2pct.至6.8%,盈利能力持续改善。 投资建议:预计公司2022、2023、2024年EPS分别为1.26、1.67、2.20,给予6个月目标价58.45元,对应2023年35x PE。 风险提示:疫情反复超预期,原材料成本波动超预期,行业竞争加剧 (百万元) 2020 2021 2022E 2023E 2024E 财务报表预测和估值数据汇总 利润表 资产负债表 现金流量表