大北农2021年年报点评:生猪降本增效,大种业布局更进一步
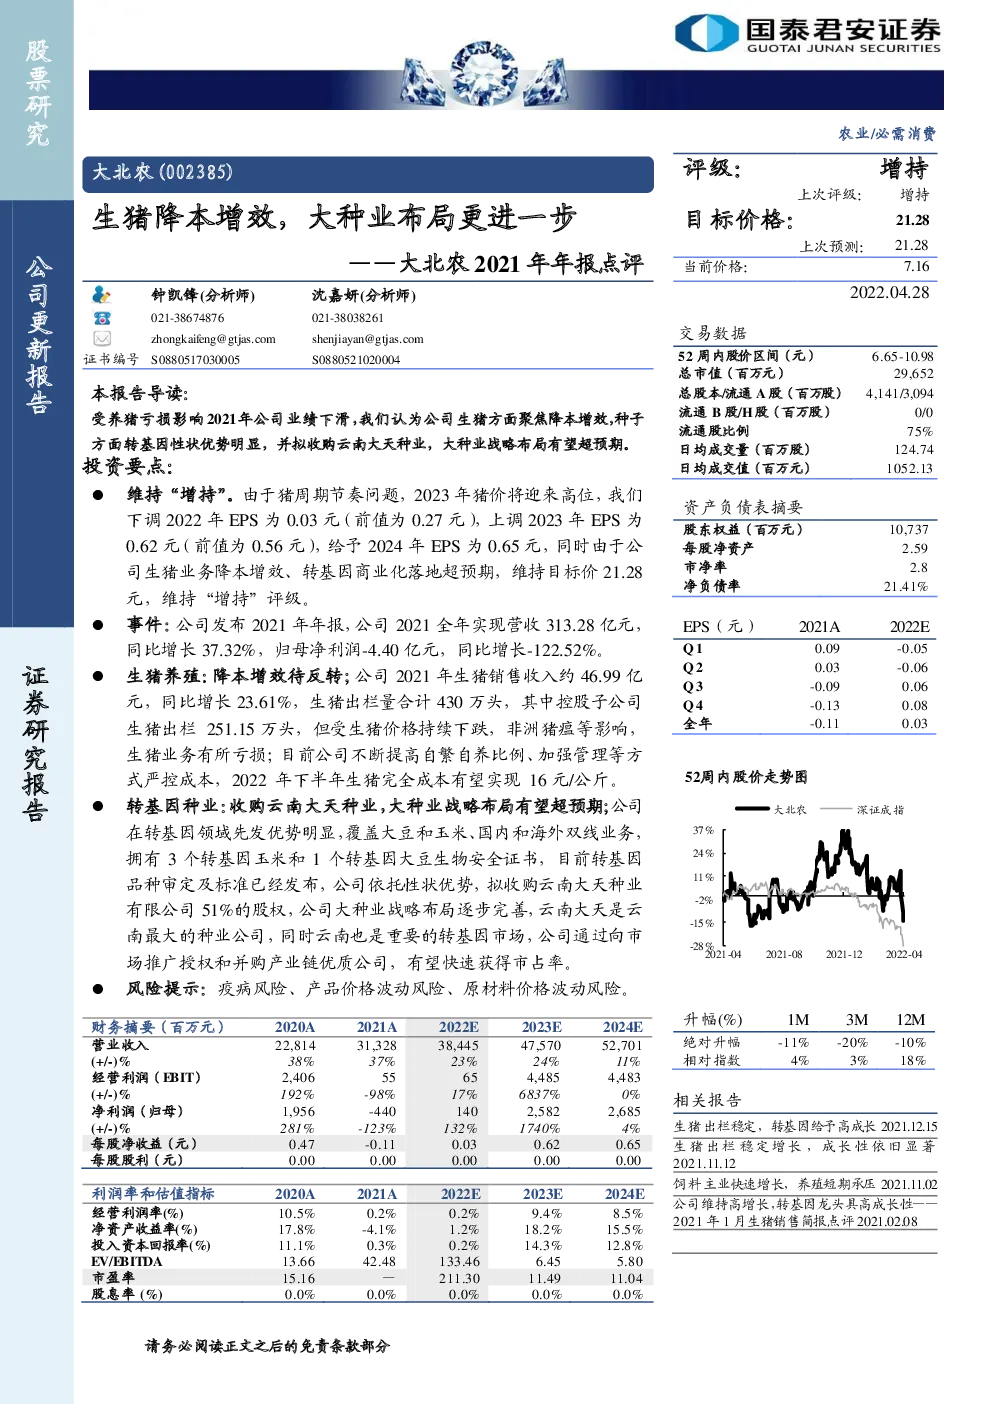
望超预期。 维持“增持”。由于猪周期节奏问题,2023年猪价将迎来高位,我们下调2022年EPS为0.03元(前值为0.27元),上调2023年EPS为0.62元(前值为0.56元),给予2024年EPS为0.65元,同时由于公司生猪业务降本增效、转基因商业化落地超预期,维持目标价21.28元,维持“增持”评级。 事件:公司发布2021年年报,公司2021全年实现营收313.28亿元,同比增长37.32%,归母净利润-4.40亿元,同比增长-122.52%。 生猪养殖:降本增效待反转;公司2021年生猪销售收入约46.99亿元,同比增长23.61%,生猪出栏量合计430万头,其中控股子公司生猪出栏251.15万头,但受生猪价格持续下跌,非洲猪瘟等影响,生猪业务有所亏损;目前公司不断提高自繁自养比例、加强管理等方式严控成本,2022年下半年生猪完全成本有望实现16元/公斤。 转基因种业:收购云南大天种业,大种业战略布局有望超预期;公司在转基因领域先发优势明显,覆盖大豆和玉米、国内和海外双线业务,拥有3个转基因玉米和1个转基因大豆生物安全证书,目前转基因品种审定及标准已经发布,公司依托性状优势,拟收购云南大天种业有限公司51%的股权,公司大种业战略布局逐步完善,云南大天是云南最大的种业公司,同时云南也是重要的转基因市场,公司通过向市场推广授权和并购产业链优质公司,有望快速获得市占率。 风险提示:疫病风险、产品价格波动风险、原材料价格波动风险。
你可能感兴趣
2021年年报&2022年一季报点评:降本增效稳健经营,全面布局新能源汽车赛道
轻工制造民生证券2022-04-22
生猪出栏略有下降,大种业布局望加速
国泰君安证券2023-11-09
生猪出栏环比增长,大种业布局望加速
国泰君安证券2023-12-18
大北农2022年10月出栏月报:养殖产业链稳步发展,种业布局值得关注
国泰君安证券2022-11-09
大北农(002385.SZ)2025三季报点评:养殖板块盈利修复,种业板块持续拓展
国信证券2025-11-02
农林牧渔行业2021年1号文点评:乡村振兴利好海大与牧原,种业或迎新一轮政策红利
农林牧渔国信证券2021-02-22
2022年三季报业绩点评:主业盈利持续改善,大种业布局望超预期
国泰君安证券2022-11-01
2021年一季报点评:持续推进大客开发、降本增效,业绩创历史同期最好水平
医药生物华创证券2021-04-29
2017年年报点评:各板块协同增长,教育布局更进一步
文化传媒西南证券2018-04-23
农林牧渔行业2021年5月投资策略:生猪板块拐点向上,重点布局海大、牧原与科前
农林牧渔国信证券2021-04-30