业绩高增,一体化成型
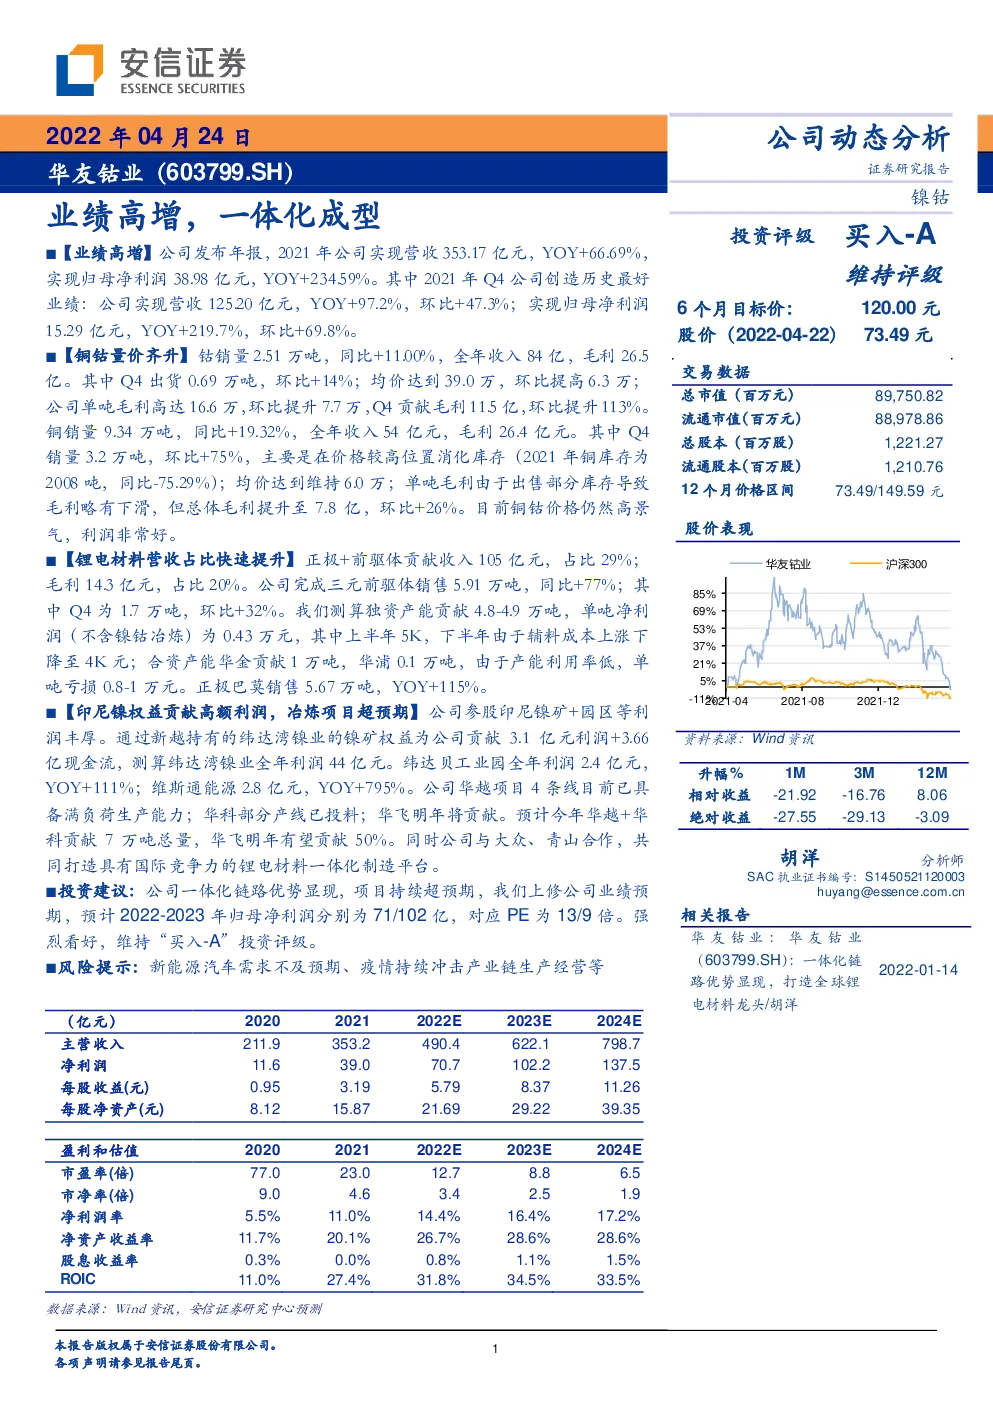
【业绩高增】公司发布年报,2021年公司实现营收353.17亿元,YOY+66.69%,实现归母净利润38.98亿元,YOY+234.59%。其中2021年Q4公司创造历史最好业绩:公司实现营收125.20亿元,YOY+97.2%,环比+47.3%;实现归母净利润15.29亿元,YOY+219.7%,环比+69.8%。 【铜钴量价齐升】钴销量2.51万吨,同比+11.00%,全年收入84亿,毛利26.5亿。其中Q4出货0.69万吨,环比+14%;均价达到39.0万,环比提高6.3万; 公司单吨毛利高达16.6万,环比提升7.7万,Q4贡献毛利11.5亿,环比提升113%。 铜销量9.34万吨,同比+19.32%,全年收入54亿元,毛利26.4亿元。其中Q4销量3.2万吨,环比+75%,主要是在价格较高位臵消化库存(2021年铜库存为2008吨,同比-75.29%);均价达到维持6.0万;单吨毛利由于出售部分库存导致毛利略有下滑,但总体毛利提升至7.8亿,环比+26%。目前铜钴价格仍然高景气,利润非常好。 【锂电材料营收占比快速提升】正极+前驱体贡献收入105亿元,占比29%; 毛利14.3亿元,占比20%。公司完成三元前驱体销售5.91万吨,同比+77%;其中Q4为1.7万吨,环比+32%。我们测算独资产能贡献4.8-4.9万吨,单吨净利润(不含镍钴冶炼)为0.43万元,其中上半年5K,下半年由于辅料成本上涨下降至4K元;合资产能华金贡献1万吨,华浦0.1万吨,由于产能利用率低,单吨亏损0.8-1万元。正极巴莫销售5.67万吨,YOY+115%。 【印尼镍权益贡献高额利润,冶炼项目超预期】公司参股印尼镍矿+园区等利润丰厚。通过新越持有的纬达湾镍业的镍矿权益为公司贡献3.1亿元利润+3.66亿现金流,测算纬达湾镍业全年利润44亿元。纬达贝工业园全年利润2.4亿元,YOY+111%;维斯通能源2.8亿元,YOY+795%。公司华越项目4条线目前已具备满负荷生产能力;华科部分产线已投料;华飞明年将贡献。预计今年华越+华科贡献7万吨总量,华飞明年有望贡献50%。同时公司与大众、青山合作,共同打造具有国际竞争力的锂电材料一体化制造平台。 投资建议:公司一体化链路优势显现,项目持续超预期,我们上修公司业绩预期,预计2022-2023年归母净利润分别为71/102亿,对应PE为13/9倍。强烈看好,维持“买入-A”投资评级。 风险提示:新能源汽车需求不及预期、疫情持续冲击产业链生产经营等 1.2021年业绩高增,Q4亮眼 1.1.公司2021年业绩高速增长 业绩高增,盈利能力提升。2021年,公司实现营收353.17亿元,YOY+66.69%,实现归母净利润38.98亿元,YOY+234.59%,实现扣非后归母净利润38.54亿元,YOY+242.84%。 2021年公司毛利率20.3%,净利率为11.4%:其中毛利率较上年同期增长4.7个百分点,净利率较去年同期增长6.1个百分点。 图1:2018-2021年公司营收及增速 图2:2018-2021年公司毛利率及净利率 经营性现金流短暂承压,扩张持续进行。2021年公司经营性现金净额罕见呈现为-0.62亿元,其中Q4为-23.7亿元,但事出有因:1、公司商业汇票背书转让支付固定资产等长期资产,该影响冲回后全年为+12.58亿元。2、华越项目投产,储备原材料付出4.11亿元现金流出,而随项目产品运回国内并产生销售,预计大幅贡献现金流。3、巴莫等并表后Q4公司应收环比增加16.7亿元、存货环比增加18亿元。2021年公司全年投资性现金净流出87.6亿元,公司扩张坚定。 图3:2018-2021年公司经营性现金净额(亿元) 图4:2018-2021年公司投资性现金净流出(亿元) 总资产规模迅速扩大,固定资产+在建工程快速增长。2021年,公司完成对巴莫科技的并表+持续快速扩张,公司总资产归母扩大至579.9亿元,YOY+115%;资产负债率小幅提升至58.8%。固定资产+在建工程合计达219.5亿元,YOY+87%。 图5:2018-2021年公司总资产及资产负债率(亿元) 图6:2018-2021年公司固定资产及在建工程(亿元) 1.2.Q4业绩超预期,创历史新高 单四季度看,2021年Q4公司创造历史最好业绩:公司实现营收125.20亿元,YOY+97.2%,环比+47.3%;实现归母净利润15.29亿元,YOY+219.7%,环比+69.8%。四季度毛利率环比提升1.2个点至20.7%,净利率环比提升1.4个点至12.4%。 图7:2019-2021年公司分季度营收及增速 图8:2019-2021年公司分季度毛利率及净利率 2.2021年铜钴贡献主要业绩,锂电材料快速增长 2.1.铜钴贡献主要业绩,锂电材料营收占比迅速提升 2021年,分业务收入来看,钴产品贡献84.12亿元,占比为24%;铜贡献收入53.8亿元,占比15%。随着巴莫并表,公司正极+三元前驱体合计收入达到105.3亿元,占比达到29%,公司锂电材料的业务占比持续大幅提升。 图9:公司分业务营收情况(百万元) 图10:公司分业务营收占比 2021年,分业务毛利来看,得益于钴铜价格走高,钴产品贡献毛利26.5亿元,占比高达37%; 铜贡献毛利26.4亿元,占比37%。而正极+前驱体合计贡献毛利为14.3亿元,目前占比为20%。随着今年一体化链路打通,锂电材料将贡献主要业绩。 图11:公司分业务毛利情况(百万元) 图12:公司分业务毛利占比 2.2.铜钴价格景气,盈利能力超强 铜钴价格高增,2022年来继续高位。2021年Q4,LME铜均价0.97万美元/吨,同比+35%,环比+3%;长江有色钴均价44.1万,同比+63%,环比+18%。2022年以来,铜钴价格继续高企。铜钴2021年合计贡献毛利高达53亿元。 图13:铜钴价格走势 图14:公司钴业务营收增速及毛利率 图15:公司铜业务营收增速及毛利率 1、钴产品Q4量价齐升。2021年公司生产钴产品3.65万吨,同比+9.44%,其中包含受托加工0.59万吨+自用0.54万吨;销售钴产品2.51万吨,同比+11.00%。其中第四季度公司钴产品出货0.69万吨,环比+14%;均价达到39.0万,环比提高6.3万;公司单吨毛利高达16.6万,环比提升7.7万,Q4贡献毛利11.5亿,环比提升113%。 图16:公司钴产品概览 2、铜产品Q4出货环比大增。2021年公司生产铜产品10.3万吨,同比+4.32%,其中包含受托加工1.56万吨;销售铜产品9.34万吨,同比+19.32%。其中第四季度公司铜产品出货3.2万吨,环比+75%,主要是在价格较高位臵消化库存(2021年铜库存为2008吨,同比-75.29%);均价达到维持6.0万;单吨毛利由于出售部分库存导致毛利略有下滑,但总体毛利提升至7.8亿,环比+26%。 图17:公司铜产品概览 2.3.三元前驱体全资产能盈利能力良好,合资产能有序爬坡 2021年,公司完成三元前驱体销售5.91万吨,同比+77%;完成前驱体生产6.54万吨,同比+88%。 图18:2016-2021年公司三元前驱体销量情况 分季度来看,Q4销售1.7万吨,环比提升32%,但单吨毛利环比下滑明显,主要是合资、全资出货结构变化。 图19:公司前驱体产品概览 我们从报表可以测算合资、全资产能的出货结构及盈利水平。全年5.9万吨销量中,预计自有产能销售约为4.8万;合资项目华金约为1万吨,华浦为0.1万。 公司全资产能的前驱体单吨盈利较上年大幅提升。我们以公司从事三元前驱体生产和销售的子公司华友新能源科技(衢州)的报表来看,该子公司不含镍钴冶炼利润,按照每年前驱体均价折算销量,并以净利润测算,公司2021年前驱体环节单吨净利润4277元,净利率提升至4.4%。其中上半年我们测算约5000元,下半年因纯碱等价格上涨,测算单吨净利约4000元。 图20:基于子公司测算的三元前驱体单吨利润(元/吨)及净利率 合资产能期待产能爬坡。华金4万吨产能+华浦5千吨产能,从销量来看,利用率仅25%左右,但去年至少迈出了出货的第一步,随着去年艰难爬坡的完成,预计今年将大幅提升利用率,改善盈利水平。从盈利来看,2021年公司合资产能的前驱体单吨亏损8K-1万元。 图21:2021年华友前驱体合资项目情况(万元) 2.4.三元正极:巴莫并表完成,合资产能 2021年,巴莫生产正极材料5.48万吨,同比+96.46%,销售5.67万吨,同比+114.78%。 图22:2016-2021年巴莫三元正极销量情况 合资产能来看,乐友与浦华2021年进展顺利。2021年,乐友净利润达到3.4亿元,同比增长87倍,浦华净利润0.23亿元,扭亏为盈。 图23:乐友资产规模及净利润(百万元) 图24:浦华资产规模及净利润(百万元) 2.5.镍矿+园区盈利丰厚,套期风险可控 公司在印尼的布局远不止市场关注的华越、华科、华飞等冶炼项目,我们一直强调公司在印尼镍矿、园区、能源的布局。 纬达湾镍业的镍矿权益为公司贡献3.1亿元利润+3.66亿现金流。公司持有新越科技30%股权,权益法确认投资收益3.1亿元,且宣告发放现金股利3.66亿元。新越科技主要穿透持有纬达湾镍业51.3%的权益,2021年净利润高达22.43亿元。纬达湾镍业测算2021年净利润高达43.7亿元,且现金利润丰厚。 图25:新越科技资产规模及净利润(亿元) 图26:新越科技股权情况 纬达贝工业园(IWIP)是青山系在印尼的第二个工业园区,华友持有纬达贝工业园24%股权。 另外,公司目前持有维斯通24%股权,核心资产为纬达贝能源有限公司,在纬达贝工业园内运营电厂。随着纬达贝工业园更多项目的持续落地,纬达贝工业园区和能源方面的盈利均在持续提升。 图27:纬达贝工业园资产规模及净利润(亿元) 图28:维斯通资产规模及净利润(亿元) 针对市场关心的镍套期情况来看,2021年公司针对自身持有含镍金属的存货,为了规避镍金属价格变动对持有的含镍金属存货价格变动风险,采用上海期货交易所镍期货合约或LME镍期货合约进行套期。2021年,公司持仓镍期货合约形成公允价值变动损失1.05亿元,本期镍期货合约共形成损失1.45亿元,含镍金属的存货因被套期风险形成利得0.95亿元,属于无效套期损失为0.51亿元。这部分无效套期主要是因为海内外产品定价、期货与现货价差导致的价格敞口,量上则严格套保。 3.2022年一体化链路成型,锂电材料将成为业绩主要来源 3.1.各项项目进展顺利,华越达产在即 根据公司年报显示,公司各项项目进展顺利。 1.粗炼项目:华越湿法项目投料试产,截至今年3月底,高压酸浸全套四系列核心装臵具备满负荷生产能力,预计今年6月底实现达产;华科火法项目进展顺利,截至今年3月底,部分子项开始投料试产,全流程预计今年下半年建成;华飞湿法项目勘探、场平、设计、设备采购等全面展开,预计2023年上半年具备投料条件。 2.精炼项目:衢州区配募项目年产3万吨电池级高纯硫酸镍项目于今年3月进入调试阶段,年产5万吨高镍动力电池硫酸镍项目建设快速推进,预计今年上半年投料试产。 3.前驱体与正极:定增募投项目年产5万吨高镍型三元前驱体材料项目部分产线已于今年1月份进入试产阶段,可转债募投项目年产5万吨高性能三元正极材料前驱体项目有序推进。与LG、浦项合资经营的四个项目,浦华、乐友进入稳定量产阶段;华金与华浦积极推进量产认证,项目产能逐步释放;与浦项合资的二期项目也正式开工建设。成都区巴莫科技正极材料三期5万吨1阶段全线贯通,2阶段厂房土建工程进入收尾阶段。广西区年产5万吨高镍型动力电池三元正极材料、10万吨三元前驱体材料一体化项目等实现全面开工,建设有序展开。 4.锂:收购津巴布韦前景锂矿公司,目前已经