宁波银行2021年报点评:业绩增速与发展质量兼备
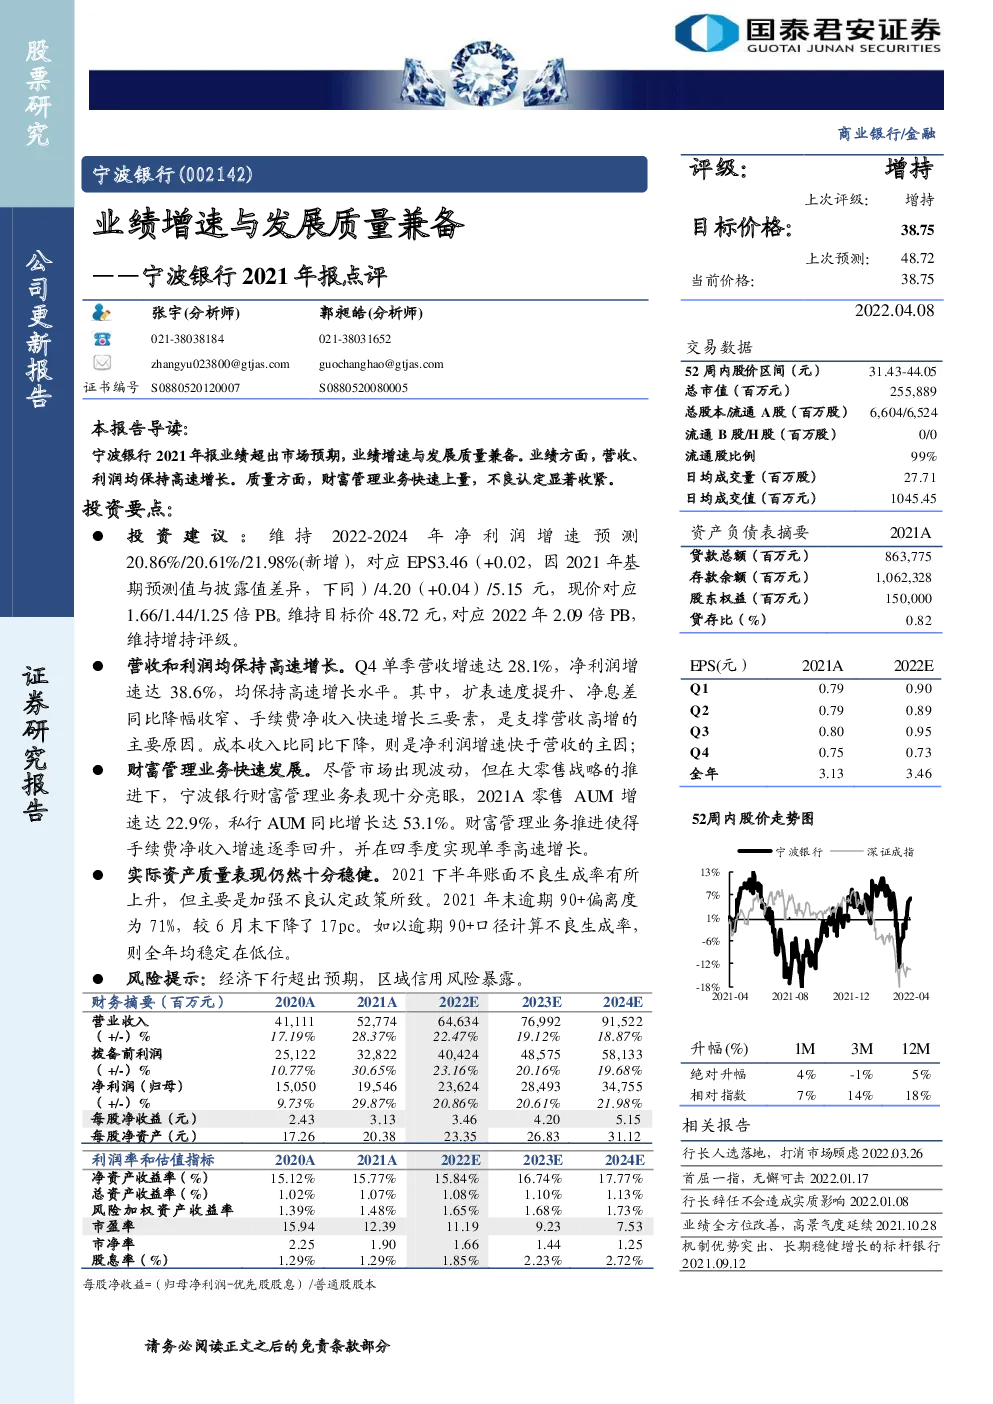
投资建议:维持2022-2024年净利润增速预测20.86%/20.61%/21.98%(新增),对应EPS3.46(+0.02,因2021年基期预测值与披露值差异,下同)/4.20(+0.04)/5.15元,现价对应1.66/1.44/1.25倍PB。维持目标价48.72元,对应2022年2.09倍PB,维持增持评级。 营收和利润均保持高速增长。Q4单季营收增速达28.1%,净利润增速达38.6%,均保持高速增长水平。其中,扩表速度提升、净息差同比降幅收窄、手续费净收入快速增长三要素,是支撑营收高增的主要原因。成本收入比同比下降,则是净利润增速快于营收的主因; 财富管理业务快速发展。尽管市场出现波动,但在大零售战略的推进下,宁波银行财富管理业务表现十分亮眼,2021A零售AUM增速达22.9%,私行AUM同比增长达53.1%。财富管理业务推进使得手续费净收入增速逐季回升,并在四季度实现单季高速增长。 实际资产质量表现仍然十分稳健。2021下半年账面不良生成率有所上升,但主要是加强不良认定政策所致。2021年末逾期90+偏离度为71%,较6月末下降了17pc。如以逾期90+口径计算不良生成率,则全年均稳定在低位。 风险提示:经济下行超出预期,区域信用风险暴露。 宁波银行2021年报业绩表现超出市场预期,其中: (1)营收端:Q4单季营收增速为28.1%,较Q3小幅下滑6.7pc。其中,扩表速度提升、净息差同比降幅收窄、手续费净收入快速增长三项要素,支撑了营收保持高增速。而其它非息收入在2020年同期高基数,以及2021年部分业务口径调整的影响下,Q4单季增速出现明显下滑,是导致营收增速下降的主要原因; (2)利润端:Q4单季净利润增速为38.6%,较Q3小幅下滑1.0pc。 管理费用支出速度慢于营收、成本收入比同比下降,使得净利润增速水平显著高于营收增速。 表1:宁波银行2021年归母净利润增速达到29.87% 从收入的结构来看:①非息净收入在营收中的占比稳步提升,既有助于抵御周期波动,也能够缓解资本补充压力;②对公、零售、资金条线的营收占比基本稳定,显示各项业务均衡发展,没有偏科。 表2:2021A非息收入占比进一步提升 资产端贷款定价下行和负债端增配同业存单,是净息差下滑主因。净息差方面,Q4单季净息差环比有较明显的下行,但同比降幅有所收窄。 其中,计算口径的单季生息资产收益率保持相对稳定,但计息负债成本率在四季度出现较为明显的上升。进一步拆分成价格和结构两个因素来看:①价格方面,资产端的贷款和金融投资定价较上半年有所下降。贷款定价中,又以零售贷款定价下行较多,判断风险偏好有所下降。而负债端的同业负债成本略有上升;②结构方面,资产端结构变化不大,但负债端的存款占比出现明显下滑,而债券(主要为同业存单)占比则显著提升。判断主要是在快速扩表过程中,存款增速难以立马跟上,因此阶段性增配同业存单以支撑贷款投放需要。 事实上,宁波银行在2020年资产增速保持20%以上的高速增长后,负债端的同业负债(含存单)占比也开始上升。这样的配置策略,主要是在疫情的特殊背景下,通过快速扩表以抢占优质客户、提高市场份额。 中短期的息差表现可能因此承受一定压力,但从中长期经营客户的角度看是完全值得的。 表3:2021Q4单季净息差较Q3有所下滑 表4:2021下半年负债端增配同业存单以支持贷款投放 存贷结构方面:①贷款端整体结构变化不大,2021下半年个人消费贷的配置力度有所提升;②存款端的活期存款占比出现了一定下滑,而对公定期存款占比有所提升。判断主要也是出于支撑贷款投放的需要,加大了对公定存的吸收力度。 表5:2021下半年活期存款占比有所下降 手续费净收入方面,Q4单季增速出现了明显上行。从拆分结构来看,主要原因有:①2021下半年零售相关的手续费业务收入增速均出现了明显提升,如代理业务、银行卡业务、托管业务等。这其中,代理业务的贡献最高;②2021下半年的手续费支出力度有明显下滑,其中Q4单季手续费支出为负数,也支撑了手续费净收入增速表现。 表6:2021下半年手续收入表现亮眼 代理业务对收入端的贡献,主要是来自财富管理业务的快速发展。尽管全市场2021全年的财富管理业务表现不如2020年,但宁波银行在大零售战略的推进下,财富管理业务表现仍十分亮眼:①2021A零售AUM增速达22.9%,继续保持较快增长;②重点发力的私行客群方面,私行客户数同比增长达70.3%,而AUM同比增长达53.1%,二者均实现快速增长。且客户数增长更快,意味着潜在对AUM的贡献尚未完全体现。 表7:财富管理业务快速发展有力支撑了手续费收入表现 资产质量核心指标稳中向好,不良生成率有所上升系加强认定所致。资产质量方面,Q4不良率环比下行1bp,拨备覆盖率环比提升11pc,均继续改善。而在前瞻指标方面,关注率和不良生成率略有上升。 需要注意的是,宁波银行2021下半年显著加强了不良认定,2021年末逾期90+偏离度为71%,较6月末下降了17pc。而如果用逾期90+贷款替代不良贷款,再计算这一口径下的不良生成率,则宁波银行2021H1、2021H2不良生成率分别为0.51、0.48%,可见2021下半年逾期90+口径不良生成率还有所下降。因此,我们判断宁波银行资产质量前瞻指标的波动,更多是来源于主动收紧不良认定,带来的账面数据上升,而实际资产质量表现仍然非常稳健。 表8:资产质量核心指标稳中向好 分行业看,2021下半年对公不良率有所下降,而零售不良率略有上升。 对公方面,信息技术业、社会保障业和商贸业不良率有所上升,而市场关注的房地产业不良率实现了逆势下降。零售方面,推测是消费和经营贷款不良率有所上升,与行业趋势一致。 表9:对公不良率下降,而零售不良率上升 分地区看,北京市和浙江省内的不良率均有所下降,但上海、江苏、广东三地的不良率略有上升。整体而言,资产质量表现最好的区域仍然是江苏和浙江两地。 表10:资产质量表现最好的区域仍然是江苏和浙江两地。 从减值损失计提的情况看,2021全年都明显加大了金融投资减值损失的计提力度,占全年信用减值损失的比重高达43%,仅次于贷款减值损失。 一方面,在经济下行背景下,这样的方式有助于抵御风险。另一方面,也意味着宁波银行借此积攒了丰厚的非信贷资产减值准备。 表11:2021年明显加大了金融投资减值损失的计提力度 投资建议:维持2022-2024年净利润增速预测20.86%/20.61%/21.98%(新增),对应EPS3.46(+0.02,因2021年基期预测值与披露值差异,下同)/4.20(+0.04)/5.15元,现价对应1.66/1.44/1.25倍PB。维持目标价48.72元,对应2022年2.09倍PB,维持增持评级。 风险提示:经济下行超出预期,区域信用风险暴露。