销量高速增长,智能化持续领先
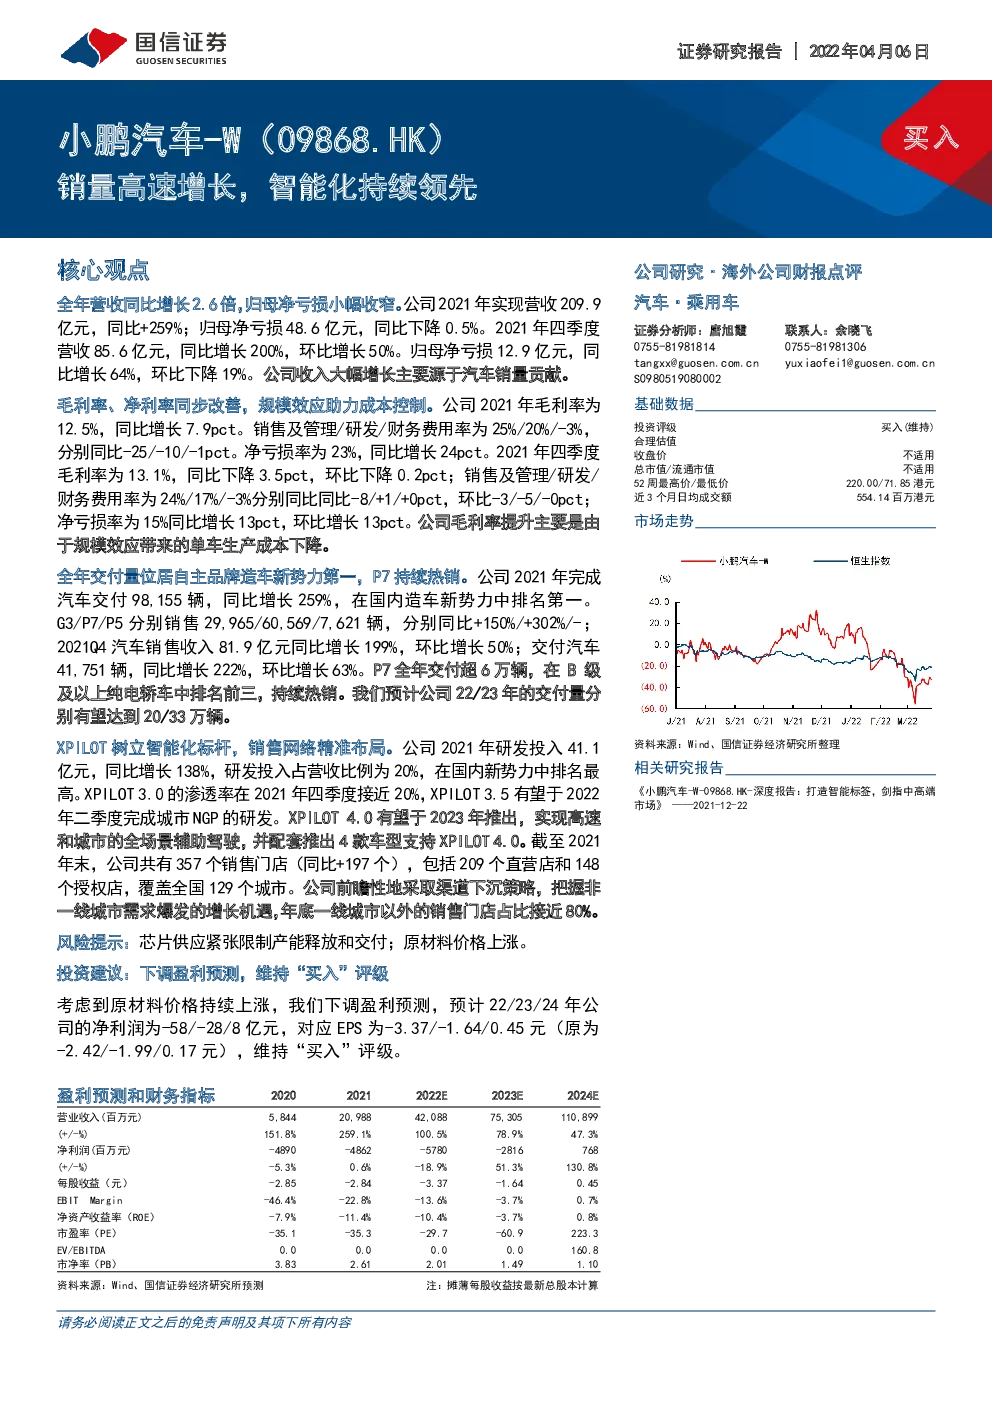
全年营收同比增长 2.6 倍,归母净亏损小幅收窄。公司2021 年实现营收 209.9亿元,同比+259%;归母净亏损 48.6 亿元,同比下降 0.5%。2021 年四季度营收 85.6 亿元,同比增长 200%,环比增长 50%。归母净亏损 12.9 亿元,同比增长 64%,环比下降 19%。公司收入大幅增长主要源于汽车销量贡献。 毛利率、净利率同步改善,规模效应助力成本控制。公司 2021 年毛利率为12.5%,同比增长 7.9pct。销售及管理/研发/财务费用率为 25%/20%/-3%,分别同比-25/-10/-1pct。净亏损率为 23%,同比增长 24pct。2021 年四季度毛利率为 13.1%,同比下降 3.5pct,环比下降 0.2pct;销售及管理/研发/财务费用率为 24%/17%/-3%分别同比同比-8/+1/+0pct,环比-3/-5/-0pct; 净亏损率为 15%同比增长 13pct,环比增长 13pct。公司毛利率提升主要是由于规模效应带来的单车生产成本下降。 全年交付量位居自主品牌造车新势力第一,P7 持续热销。公司 2021 年完成汽车交付 98,155 辆,同比增长 259%,在国内造车新势力中排名第一。 G3/P7/P5 分别销售 29,965/60,569/7,621 辆,分别同比+150%/+302%/-; 2021Q4 汽车销售收入 81.9 亿元同比增长 199%,环比增长 50%;交付汽车41,751 辆,同比增长 222%,环比增长 63%。P7 全年交付超 6 万辆,在 B 级及以上纯电轿车中排名前三,持续热销。我们预计公司 22/23 年的交付量分别有望达到 20/33 万辆。 XPILOT 树立智能化标杆,销售网络精准布局。公司 2021 年研发投入 41.1亿元,同比增长 138%,研发投入占营收比例为 20%,在国内新势力中排名最高。XPILOT 3.0 的渗透率在 2021 年四季度接近 20%,XPILOT 3.5 有望于 2022年二季度完成城市 NGP 的研发。XPILOT 4.0 有望于 2023 年推出,实现高速和城市的全场景辅助驾驶,并配套推出 4 款车型支持 XPILOT 4.0。截至 2021年末,公司共有 357 个销售门店(同比+197 个),包括 209 个直营店和 148个授权店,覆盖全国 129 个城市。公司前瞻性地采取渠道下沉策略,把握非一线城市需求爆发的增长机遇,年底一线城市以外的销售门店占比接近 80%。 风险提示:芯片供应紧张限制产能释放和交付;原材料价格上涨。 投资建议:下调盈利预测,维持“买入”评级 考虑到原材料价格持续上涨,我们下调盈利预测,预计 22/23/24 年公司的净利润为-58/-28/8 亿元,对应 EPS 为-3.37/-1.64/0.45 元(原为-2.42/-1.99/0.17 元),维持“买入”评级。 盈利预测和财务指标 全年营收同比增长 2.6 倍,归母净亏损小幅收窄。公司 2021 年实现营收 209.9 亿元,同比+259%;归母净亏损 48.6 亿元,同比下降 0.5%。2021 年四季度营收 85.6 亿元,同比增长 200%,环比增长 50%。归母净亏损 12.9 亿元,同比增长 64%,环比下降 19%。 公司收入大幅增长主要源于汽车销量贡献,归母净亏损同比收窄得益于毛利率提升和费用率下降。 图1:小鹏汽车营业收入及同比 图2:小鹏汽车单季度营业收入及同比 图3:小鹏汽车归母净利润及同比 图4:小鹏汽车单季度归母净利润及同比 毛利率、净利率同步改善,规模效应助力成本控制。公司 2021 年毛利率为 12.5%,同比增长 7.9pct 。 销售及管理 / 研发 / 财务费用率为 25%/20%/-3% , 分别同比-25/-10/-1pct。净亏损率为 23%,同比增长 24pct。2021 年四季度毛利率为 13.1%,同比下降 3.5pct,环比下降 0.2pct;销售及管理/研发/财务费用率为 24%/17%/-3%分别同比同比-8/+1/+0pct,环比-3/-5/-0pct;净亏损率为 15%同比增长 13pct,环比增长 13pct。公司毛利率提升主要是由于规模效应带来的单车生产成本下降,净亏损率收窄主要由毛利率提升和费用管控较好。 中长期毛利率目标为 25%+。公司 2021 年单车 ASP 为 20.4 万元,同比下降 0.1 万元;单车成本 18.1 万元,同比下降 1.7 万元;2021Q4 公司单车 ASP 为 19.6 万元,同比下降 1.5 万元,环比下降 1.7 万元;单车成本为 17.5 万元,同比下降 2.2万元,环比下降 0.9 万元。考虑到原材料、能源等可变成本在年内大幅上涨,我们认为公司毛利率提升主因销量规模扩大分摊设备等固定成本,净亏损率收窄主要由毛利率提升和费用管控较好。随着未来原材料价格回归常态、公司车型矩阵优化和规模效应进一步增强,毛利率将加速向 25%+的中长期目标靠近。 图5:小鹏汽车单车收入、成本及毛利率 图6:小鹏汽车季度单车收入、成本及毛利率 图7:小鹏汽车 SG&A、研发和财务费用率 图8:小鹏汽车季度 SG&A、研发和财务费用率 图9:小鹏汽车净利率 图10:小鹏汽车单季度净利率 全年交付量位居自主品牌造车新势力第一,P7 持续热销。公司 2021 年实现汽车业务销售收入 200.4 亿元,同比增长 261%。完成汽车交付 98,155 辆,同比增长 259%,在国内造车新势力中排名第一。G3/P7/P5 分别销售 29,965/60,569/7,621 辆,分别同比+150%/+302%/-;2021Q4 汽车销售收入 81.9 亿元同比增长 199%,环比增长 50%;交付汽车 41,751 辆 , 同比增长 222% , 环比增长 63% 。 G3/P7/P5 分别销售12,788/21,342/7,621 辆,分别同比+188%/+150%/-,环比+116%/+8%/-。P7 全年交付超 6 万辆,在 B 级及以上纯电轿车中排名前三,持续热销。 图11:小鹏汽车单季度交付(辆) 图12:小鹏汽车月度交付(辆) 图13:“蔚小理”年度销量(辆) 图14:“蔚小理”季度销量(辆) XPILOT 树立智能化标杆,销售网络精准布局。公司 2021 年研发投入 41.1 亿元,同比增长 138%,研发投入占营收比例为 20%,在国内新势力中排名最高。XPILOT 3.0 的渗透率在 2021 年四季度接近 20%,XPILOT 3.5 有望于 2022 年二季度完成城市 NGP 的研发。XPILOT 4.0 有望于 2023 年推出,实现高速和城市的全场景辅助驾驶,并配套推出 4 款车型支持 XPILOT 4.0。截至 2021 年末,公司共有 357 个销售门店(同比+197个),包括 209 个直营店和 148 个授权店,覆盖全国 129 个城市。公司前瞻性地采取渠道下沉策略,把握非一线城市需求爆发的增长机遇,年底一线城市以外的销售门店占比接近 80%。 图15:“蔚小理”研发投入(亿元) 图16:“蔚小理”研发投入占营收比例(%) 图17:小鹏汽车智能驾驶布局路线 补能基建加强部署。在充电基础设施布局方面,截至 2022 年 1 月,小鹏汽车充电站覆盖全国 337 个城市,已增长至 813 座。从 2022H2 开始公司将部署下一代超充站,进一步降低充电时间,在高速路沿路部署,以满足小鹏用户在长途出行的需求。 图18:“蔚小理”销售门店数量(个) 图19:小鹏汽车充电网络全国布局 投资建议:下调盈利预测,维持“买入”评级 小鹏汽车聚焦的 15-30 万元中高端市场,是电动车行业的第一大细分市场,同时又是主流造车新势力目前关注较少的市场,小鹏的市场定位起到了错位竞争的效果。小鹏推出的 X-EEA 3.0 架构已实现中央超算+区域控制,智能驾驶与智能座舱快速迭代、本地优化,在自主品牌中居于领先地位,正逐渐构筑品牌差异化的核心壁垒。 小鹏目前在售的三款主力车型 P7/P5/G3i 产品力突出,智能化特点鲜明,销量表现持续爬坡。 G9 亮相广州车展,市场反应热烈,有望于 2022 年三季度实现交付。 考虑到原材料价格持续上涨、汽车供应链不稳定、局部地区疫情反复的影响,我们下调 2022 年公司的盈利预测。 假设一:我们预计 2022-2024 年,公司的交付量为 20/33/46 万辆,单车营收分别为 20.4/21.5/22.6 万元(根据销售车型的零售价格估算),则汽车业务销售收入大约为 398/710/1043 亿元,营业总收入大约为 421/753/1109 亿元。 假设二:由于原材料价格大幅上涨,我们下调了公司 22/23 年的毛利率,从 19%/22%下调至 16%/21%。 假设三:费用率方面,我们预测 22/23/24 年的营业开支费用率为 33%/27%/27%。 表1:小鹏汽车盈利预测 我们预计 22/23/24 年公司的净利润为 -58/-28/8 亿元 , 对应 EPS 为-3.37/-1.64/0.45 元(原为-2.42/-1.99/0.17 元),维持“买入”评级。 图20:可比公司估值表 附表:财务预测与估值 资产负债表(百万元) 免责声明