互联网二月月报:宏观承压疫情加重,线上零售普遍低迷
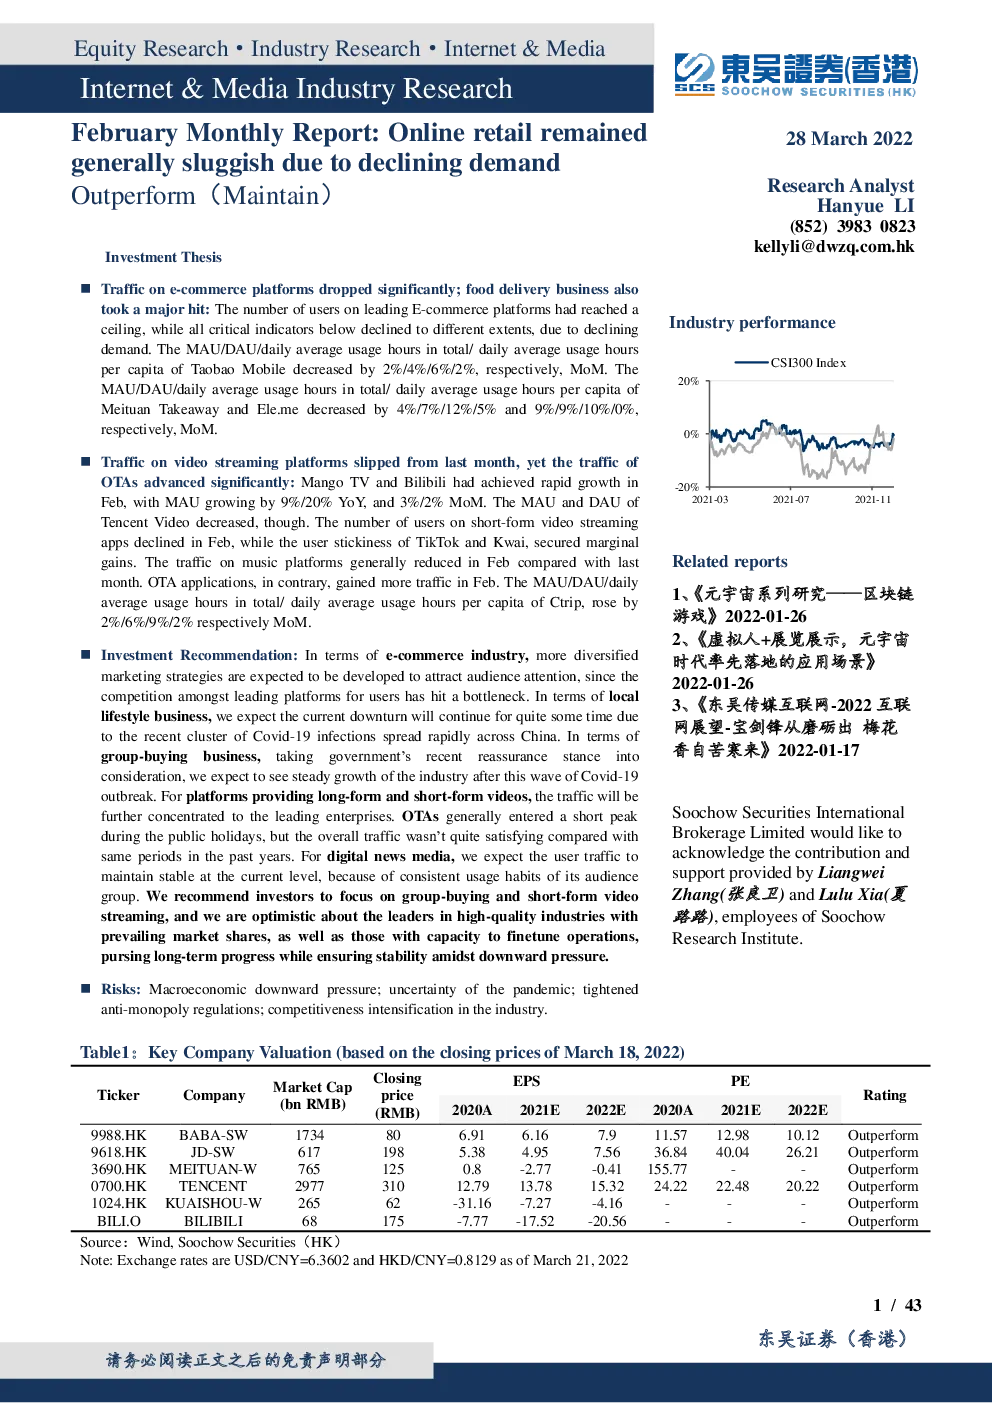
电商平台流量均明显下跌,外卖跑腿受冲击明显:电商头部平台用户规模遭遇天花板,同时受宏观压力与需求回落影响,各项指标均存在不同程度下降,头部平台手机淘宝MAU、DAU、日均使用时长和人均单日使用时长环比分别下降2%、4%、6%、2%。本地生活应用同样受到宏观与疫情的影响,尤其是与地区疫情情况联系紧密的外卖跑腿类应用受冲击较大,美团外卖与饿了么MAU、DAU、日均使用时长、人均单日使用时长环比下降分别为:4%、7%、12%、5%和9%、9%、10%、0%。 视频行业较上月回落,OTA应用流量增幅较大:长视频方面,2月份芒果、B站等特色视频平台增长亮眼。MAU分别同比增长9%和20%,环比增长3%和2%,腾讯视频表现则较为疲弱。短视频行业用户环比自然回落,但抖快用户粘性边际提升。而受视频应用冲击以及行业季节性影响,2月音乐平台用户流量普遍环比下降。OTA应用打破颓势,迎来一波流量上升,携程旅行MAU、DAU、日均使用时长和人均单日使用时长环比分别上升2%、6%、9%、2%。 投资建议:2月,纳斯达克指数与恒生指数月环比皆下行,中国互联网大部分企业持续承受来自宏观基本面的下行压力影响,我们预计未来仍有一段时间将延续低迷。电商行业,头部平台用户规模争夺进入平台期,我们预计其未来在继续扩大用户规模的同时,将通过更多样化的营销布局抢占用户时长。本地生活行业,外卖等方面与具体地区疫情情况联系紧密,受目前涉及疫情地区逐渐扩大影响,我们预计未来一段时间将持续当下低迷态势。社区团购行业,随着官方对社区团购态度转暖,我们预计本轮疫情过后社区团购行业将迎来稳步增长,但仍需警惕来自疫情不确定因素的影响以及来自行业日趋激烈的竞争因素。长视频行业和短视频行业,受假期结束影响,2月应用流量相较上月出现整体回落,但处于正常季节波动范围内,整体依旧保持稳步上升趋势,未来流量将进一步向行业头部集中。在线旅游行业,由于法定节假日,OTA平台进入短暂的流量旺季,但受到疫情因素制约,整体流量相较以往仍表现不佳。在线新闻资讯行业,由于用户群体使用习惯较为稳定,我们预计未来一段时间用户流量将维持当下规模。行业方面,建议关注社区团购行业和短视频行业;公司方面,建议关注优质行业头部市场份额长期维持领先的公司,以及精细化运营能力强、在下行压力中保持长期稳中有进的公司。 风险提示:宏观下行压力;疫情不确定风险;反垄断监管趋严;行业竞争压力增加。 表2:重点公司估值(以2022年3月18日收盘价计算) 1.互联网二月月报:宏观承压疫情加重,线上零售普遍低迷 1.1.股价表现 2月,纳斯达克指数与恒生指数月环比皆下行,中国互联网大部分企业持续承受来自宏观基本面的下行压力影响。线上零售行业经历了1月短暂的趋稳后普遍下跌,除京东在两个月均成功维稳外,阿里巴巴下跌9%、拼多多下跌13%;社区团购和本地生活行业受影响较为严重,其中叮咚买菜和每日优鲜2月股价分别下跌14%和33%,延续了1月的颓势,这主要是受到疫情态势严重与宏观经济疲软双重因素影响。增长股票主要集中在视频泛娱乐与出行行业,其中快手维持了1月的增长趋势,但增幅相较1月的22%有所下降,为2%;受新年假期因素影响,出行行业呈现乐观态势,股价有所上涨,其中OTA龙头携程集团增长5%,在线打车龙头滴滴出行增长14%。 图1:2月股价变动(环比) 图2:1月股价变动(环比) 图3:2021年2月28日至2022年2月28日股价变动 1.2.重点公司跟踪 本报告所使用数据均来自QuestMobile、SensorTower,其中QuestMobile数据不包括小程序端,仅包含iOS端与安卓端,SensorTower中国大陆地区仅包含iOS端数据。 1.2.1.美团 2022M2 美团、美团外卖、大众点评活跃用户数同比高增,环比自然回落。 2022M2 美团、美团外卖、大众点评DAU分别同比增长31.3%、19.3%、16.4%,环比变动-1.1%、-6.7%、2.0%;MAU分别同比增长17.7%、4.4%、12.1%,环比下降2.3%、4.5%、1.9%,DAU及MAU环比下滑主要受春节假期影响,整体仍呈稳健增长态势。 图4:美团(左轴)、美团外卖(右轴)、大众点评(右轴)DAU(单位:万) 图5:美团(左轴)、美团外卖(右轴)、大众点评(右轴)MAU(单位:万) 骑手端, 2022M2 美团配送、美团众包DAU分别同比增长24.8%、26.6%,环比下降10.0%、2.7%,MAU分别同比变动-1.4%、28.7%,环比增长1.1%、6.6%。 图6:美团配送、美团众包DAU(单位:万) 图7:美团配送、美团众包MAU(单位:万) 2022M2 商家端用户活跃数有所下滑,但环比下降幅度小于2021年。 2022M2 美团外卖商家版MAU与DAU分别同比增长27.2%、39.7%,环比下降3.0%、9.2%,环比下降主要系春节期间部分商户休业,相比于 2021M2 美团外卖商家版MAU、DAU的环比降幅9.2%、22.6%, 2022M2 环比下滑幅度大幅缩窄。 2022M2 美团开店宝MAU、DAU分别同比增长112.0%、133.2%,环比下降1.7%、2.8%,相比 2021M2 的环比降幅大幅缩窄。 图8:美团外卖商家版DAU与MAU(单位:万) 图9:美团外卖商家版MAU(单位:万) 图10:美团开店宝DAU与MAU(单位:万) 图11:美团开店宝MAU(单位:万) 2022M2 美团、美团外卖、美团配送、美团外卖商家版、美团开店宝用户活跃度同比均有所提升。 2022M2 美团、美团外卖、大众点评、美团配送、美团众包、美团外卖商家版、美团开店宝DAU/MAU比值分别同比变动2.5pct、2.7pct、0.8pct、5.3pct、-0.8pct、2.5pct、3.5pct,环比变动0.3pct、-0.5pct、0.8pct、-3.1pct、-4.5pct、-1.9pct、-0.4pct。 图12:美团各APPDAU/MAU比值 1.2.2.腾讯控股 2022M2 微信活跃用户数维稳,MAU同比、环比分别同比增长2.2%、0.2%,DAU同比增长2.1%,环比下滑0.1%,用户活跃度(DAU/MAU)环比小幅下滑。 2022M2 QQMAU同比、环比分别同比下滑2.8%、0.4%,DAU同比、环比分别下滑14.4%、1.9%,用户活跃度(DAU/MAU)环比小幅下滑。 企业微信用户数及用户活跃度呈增长态势。 2022M2 企业微信MAU、DAU分别同比高增30.25、40.7%,环比下滑4.2%、5.7%,主要系春节假期影响。用户活跃度方面,DAU/MAU持续上升, 2022M2 同比提升4pct,环比受春节长假期影响略有下滑。 2022M2 应用宝MAU、DAU分别同比下滑18.3%、22.1%,分别环比下滑7.6%、9.9%,呈下降趋势,但用户活跃度稳定提升。 图13:微信APPMAU及DAU情况(单位:亿人) 图14:微信APPDAU/MAU情况 图15:QQAPPMAU及DAU情况(单位:亿人) 图16:QQAPP DAU/MAU情况 图17:企业微信MAU及DAU情况(单位:亿人) 图18:企业微信DAU/MAU情况 图19:应用宝MAU及DAU情况(单位:亿人) 图20:应用宝DAU/MAU情况 2022M2 腾讯游戏下载量、收入分别同比变动+1.1%、-9.2%,环比下滑-9.9%、-8.9%,其中《王者荣耀》iOS的端下载量、收入分别同比下滑13.1%、0.7%,环比下滑19.7%、4.7%。 图21:腾讯控股游戏单月下载量及同比增速 图22:腾讯控股游戏单月收入及同比增速 图23:《王者荣耀》iOS端下载量及同比增速 图24:《王者荣耀》iOS端收入及同比增速 1.2.3.阿里巴巴 2月淘宝用户数量增长稳健,淘特高速增长。2月份淘宝MAU和DAU分别同比增长10%和21.7%,环比下降2.5%和3.6%,环比下降主因春节及疫情反复影响,整体处于稳健增长态势。2月份淘特MAU和DAU分别同比增长78.8%和133.5%,环比下降12.1%和10.9%,阿里巴巴持续开拓下沉市场,淘特用户规模同比高速增长。 图25:淘宝MAU和DAU(亿人) 图26:淘宝MAU(亿人) 图27:淘特MAU和DAU(亿人) 图28:淘特MAU(亿人) 淘特用户频次呈现持续增长趋势。淘特2月份月人均使用频次实现增长,同比增加54.7%,环比下降10.1%,而淘宝2月份月人均使用频次同比增长6%,环比下降12.9,月人均使用次数同比增幅自2021年2月首次实现转负为正。目前,淘特瞄准下沉市场,仍属于高速增长期,其月人均使用次数同比大幅增长。 图29:淘宝及淘特月人均使用次数(次) 图30:淘宝及淘特月人均使用次数同比变化趋势 1.2.4.京东 2月京东用户数量增长稳健,京喜及京东极速版相较京东增势更佳。2月份京东MAU和DAU分别同比增长20.1%和31.8%,环比下降12.4%和15.6%,环比下降主因春节及疫情反复影响;2021年2月MAU和DAU分别同比下降10.4%和15.7%。整体用户规模处于稳健增长态势。2月份京喜及京东极速版MAU分别同比增长49.5%和101.6%,环比下降22.3%和20.3%,京喜MAU自2021年12月有所回落,京东极速版MAU也受春节及疫情影响环比有所下降,但整体来说,下沉市场流量仍待开拓,京喜及京东极速版用户规模同比保持高速增长。 图31:京东MAU和DAU(亿人) 图32:京东MAU(亿人) 图33:京喜及京东极速版MAU(百万人) 图34:京喜及京东极速版DAU(百万人) 京喜用户频次同比下降,京东用户频次增长稳健。京东2月份月人均使用频次同比增加5.5%,环比下降19.1%。相较淘宝,京东由于主营3C产品等,具有更低的使用频次。京喜2月份月人均使用次数同比下降49.4%,相较2021年2月同比增幅466.8%明显降低,京喜用户频次增速回落,连续三个月呈同比下降趋势。京东极速版2月份月人均使用次数同比下降24.4%,自2021年7月以来一直处于同比下降态势。 图35:京东、京喜及京东极速版月人均使用次数(次) 图36:月人均使用次数同比变化趋势 1.2.5.拼多多 2月拼多多用户数量和频次增长稳健。2月份拼多多MAU和DAU分别同比增长10%和32%,环比下降2%和1%,与2021年2月的月环比降幅持平,整体处于稳健增长态势。用户活跃度呈现持续增长趋势,DAU/MAU同比增加10%,环比降幅小于2021年2月的月环比降幅,用户粘性和使用频次正逐步提高。 图37:拼多多MAU和DAU(亿人) 图38:拼多多MAU(亿人) 图39:拼多多DAU/MAU 图40:拼多多DAU/MAU同比变化趋势 商家数量持续回落,但活跃度有所提升。拼多多商家版MAU在2021年12月达到阶段性高点之后持续回落,2月份MAU和DAU分别环比下降14%和5%,2021年2月MAU和DAU分别环比下降7%和12%。但相比2021年2月仍实现较高增速,MAU和DAU分别同比增长31%和33%。值得注意的是DAU/MAU自2021年9月以来首次实现同比正增长,提升1%,商家活跃度有所回升。 图41:拼多多商家版MAU和DAU(万人) 图42:拼多多商家版DAU/MAU同比变化趋势 1.2.6.抖音 主站环比用增有所放缓,极速版DAU环比表现更佳。2月份抖音MAU和DAU同比分别增长12%和23%,环比分别下降2%和持平,而2021年2月MAU和DAU皆为环比正增长,这与2022年春节较早,1月份用户基数较高有关。相比主站和抖音火山版,抖音极速版增长态势迅猛,2月份MAU和DAU同比分别增长25%和58%,环比分别减少5%和增长1%。 图43:抖音MAU和DAU(亿人)