2021Q4业绩见底,未来将持续改善
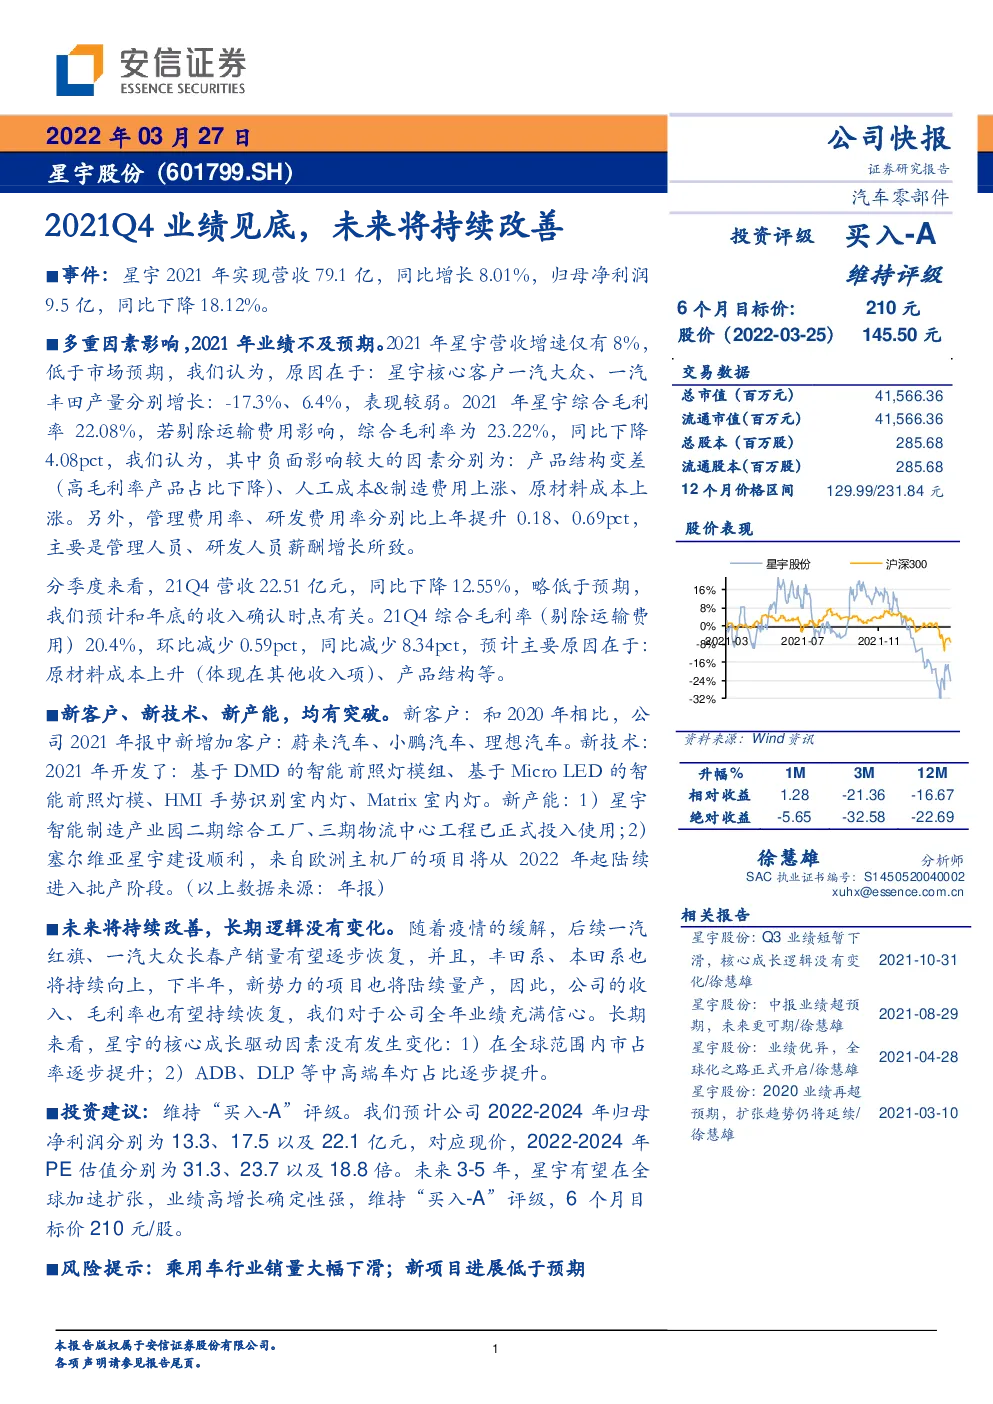
事件:星宇2021年实现营收79.1亿,同比增长8.01%,归母净利润9.5亿,同比下降18.12%。 多重因素影响,2021年业绩不及预期。2021年星宇营收增速仅有8%,低于市场预期,我们认为,原因在于:星宇核心客户一汽大众、一汽丰田产量分别增长:-17.3%、6.4%,表现较弱。2021年星宇综合毛利率22.08%,若剔除运输费用影响,综合毛利率为23.22%,同比下降4.08pct,我们认为,其中负面影响较大的因素分别为:产品结构变差(高毛利率产品占比下降)、人工成本&制造费用上涨、原材料成本上涨。另外,管理费用率、研发费用率分别比上年提升0.18、0.69pct,主要是管理人员、研发人员薪酬增长所致。 分季度来看,21Q4营收22.51亿元,同比下降12.55%,略低于预期,我们预计和年底的收入确认时点有关。21Q4综合毛利率(剔除运输费用)20.4%,环比减少0.59pct,同比减少8.34pct,预计主要原因在于:原材料成本上升(体现在其他收入项)、产品结构等。 新客户、新技术、新产能,均有突破。新客户:和2020年相比,公司2021年报中新增加客户:蔚来汽车、小鹏汽车、理想汽车。新技术:2021年开发了:基于DMD的智能前照灯模组、基于Micro LED的智能前照灯模、HMI手势识别室内灯、Matrix室内灯。新产能:1)星宇智能制造产业园二期综合工厂、三期物流中心工程已正式投入使用;2)塞尔维亚星宇建设顺利,来自欧洲主机厂的项目将从2022年起陆续进入批产阶段。(以上数据来源:年报) 未来将持续改善,长期逻辑没有变化。随着疫情的缓解,后续一汽红旗、一汽大众长春产销量有望逐步恢复,并且,丰田系、本田系也将持续向上,下半年,新势力的项目也将陆续量产,因此,公司的收入、毛利率也有望持续恢复,我们对于公司全年业绩充满信心。长期来看,星宇的核心成长驱动因素没有发生变化:1)在全球范围内市占率逐步提升;2)ADB、DLP等中高端车灯占比逐步提升。 投资建议:维持“买入-A”评级。我们预计公司2022-2024年归母净利润分别为13.3、17.5以及22.1亿元,对应现价,2022-2024年PE估值分别为31.3、23.7以及18.8倍。未来3-5年,星宇有望在全球加速扩张,业绩高增长确定性强,维持“买入-A”评级,6个月目标价210元/股。 风险提示:乘用车行业销量大幅下滑;新项目进展低于预期 财务报表预测和估值数据汇总 利润表 资产负债表 现金流量表