紧跟消费升级,具备中长期稳健成长确定性
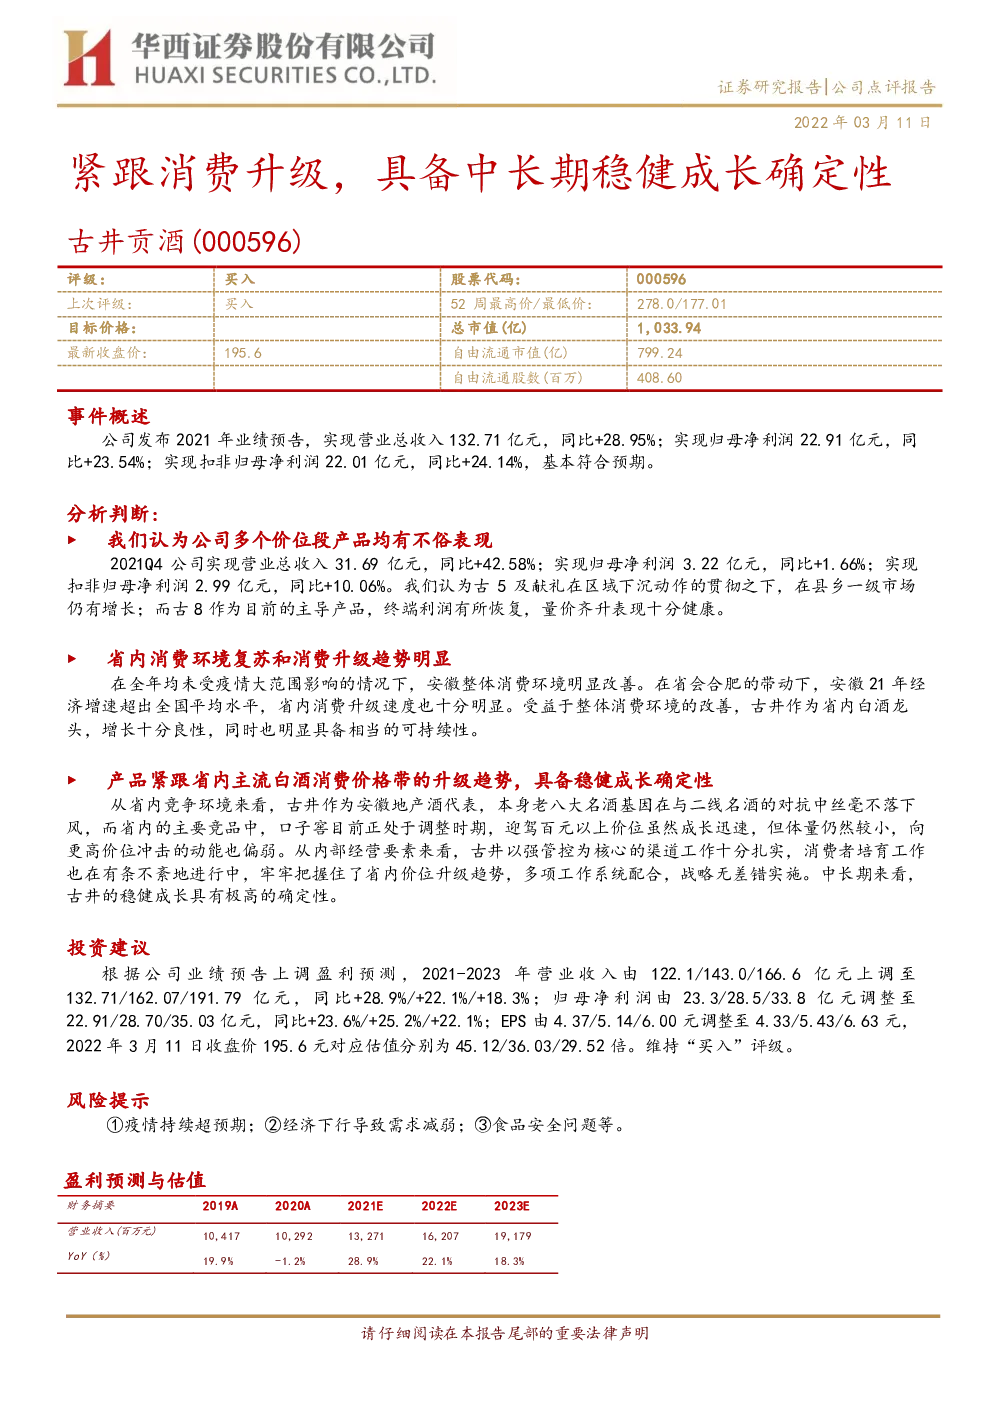
评级: 买入 事件概述 公司发布2021年业绩预告,实现营业总收入132.71亿元,同比+28.95%;实现归母净利润22.91亿元,同比+23.54%;实现扣非归母净利润22.01亿元,同比+24.14%,基本符合预期。 分析判断:► 我们认为公司多个价位段产品均有不俗表现 2021Q4公司实现营业总收入31.69亿元,同比+42.58%;实现归母净利润3.22亿元,同比+1.66%;实现扣非归母净利润2.99亿元,同比+10.06%。我们认为古5及献礼在区域下沉动作的贯彻之下,在县乡一级市场仍有增长;而古8作为目前的主导产品,终端利润有所恢复,量价齐升表现十分健康。 省内消费环境复苏和消费升级趋势明显 在全年均未受疫情大范围影响的情况下,安徽整体消费环境明显改善。在省会合肥的带动下,安徽21年经济增速超出全国平均水平,省内消费升级速度也十分明显。受益于整体消费环境的改善,古井作为省内白酒龙头,增长十分良性,同时也明显具备相当的可持续性。 产品紧跟省内主流白酒消费价格带的升级趋势,具备稳健成长确定性 从省内竞争环境来看,古井作为安徽地产酒代表,本身老八大名酒基因在与二线名酒的对抗中丝毫不落下风,而省内的主要竞品中,口子窖目前正处于调整时期,迎驾百元以上价位虽然成长迅速,但体量仍然较小,向更高价位冲击的动能也偏弱。从内部经营要素来看,古井以强管控为核心的渠道工作十分扎实,消费者培育工作也在有条不紊地进行中,牢牢把握住了省内价位升级趋势,多项工作系统配合,战略无差错实施。中长期来看,古井的稳健成长具有极高的确定性。 投资建议 根据公司业绩预告上调盈利预测 ,2021-2023年营业收入由122.1/143.0/166.6亿元上调至132.71/162.07/191.79亿元 ,同比+28.9%/+22.1%/+18.3%; 归母净利润由23.3/28.5/33.8亿元调整至22.91/28.70/35.03亿元,同比+23.6%/+25.2%/+22.1%;EPS由4.37/5.14/6.00元调整至4.33/5.43/6.63元,2022年3月11日收盘价195.6元对应估值分别为45.12/36.03/29.52倍。维持“买入”评级。 风险提示 ①疫情持续超预期;②经济下行导致需求减弱;③食品安全问题等。 分析师:寇星 邮箱:kouxing@hx168.com.cn SAC NO:S1120520040004联系电话: 分析师与研究助理简介 寇星:华西证券食品饮料首席分析师,清华经管MBA,中科院硕士,曾就职于中粮集团7年,团队覆盖食品全行业,擅长结合产业和投资分析。 任从尧:11年白酒行业营销及咨询从业经验,曾服务于汾酒、古井、舍得等多家上市酒企,并曾就职于国窖公司负责渠道管理相关业务工作,擅长产业发展规律研究及酒企发展趋势判断。 卢周伟:华西证券食品饮料行业研究员,主要覆盖调味品、啤酒、休闲食品板块;华南理工大学硕士,食品科学+企业管理专业背景,2020年7月加入华西证券食品饮料组。 刘来珍:华西证券食品饮料行业分析师,主要覆盖乳制品板块;上海交通大学金融学硕士,2020年9月加入华西证券研究所。 王厚:华西证券食品饮料研究助理,英国利兹大学金融与投资硕士,会计学学士,2020年加入华西证券研究所。 分析师承诺 作者具有中国证券业协会授予的证券投资咨询执业资格或相当的专业胜任能力,保证报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解,通过合理判断并得出结论,力求客观、公正,结论不受任何第三方的授意、影响,特此声明。 评级说明 行业评级标准 华西证券研究所: 地址:北京市西城区太平桥大街丰汇园11号丰汇时代大厦南座5层网址:http://www.hx168.com.cn/hxzq/hxindex.html