稳增长下的长期价值
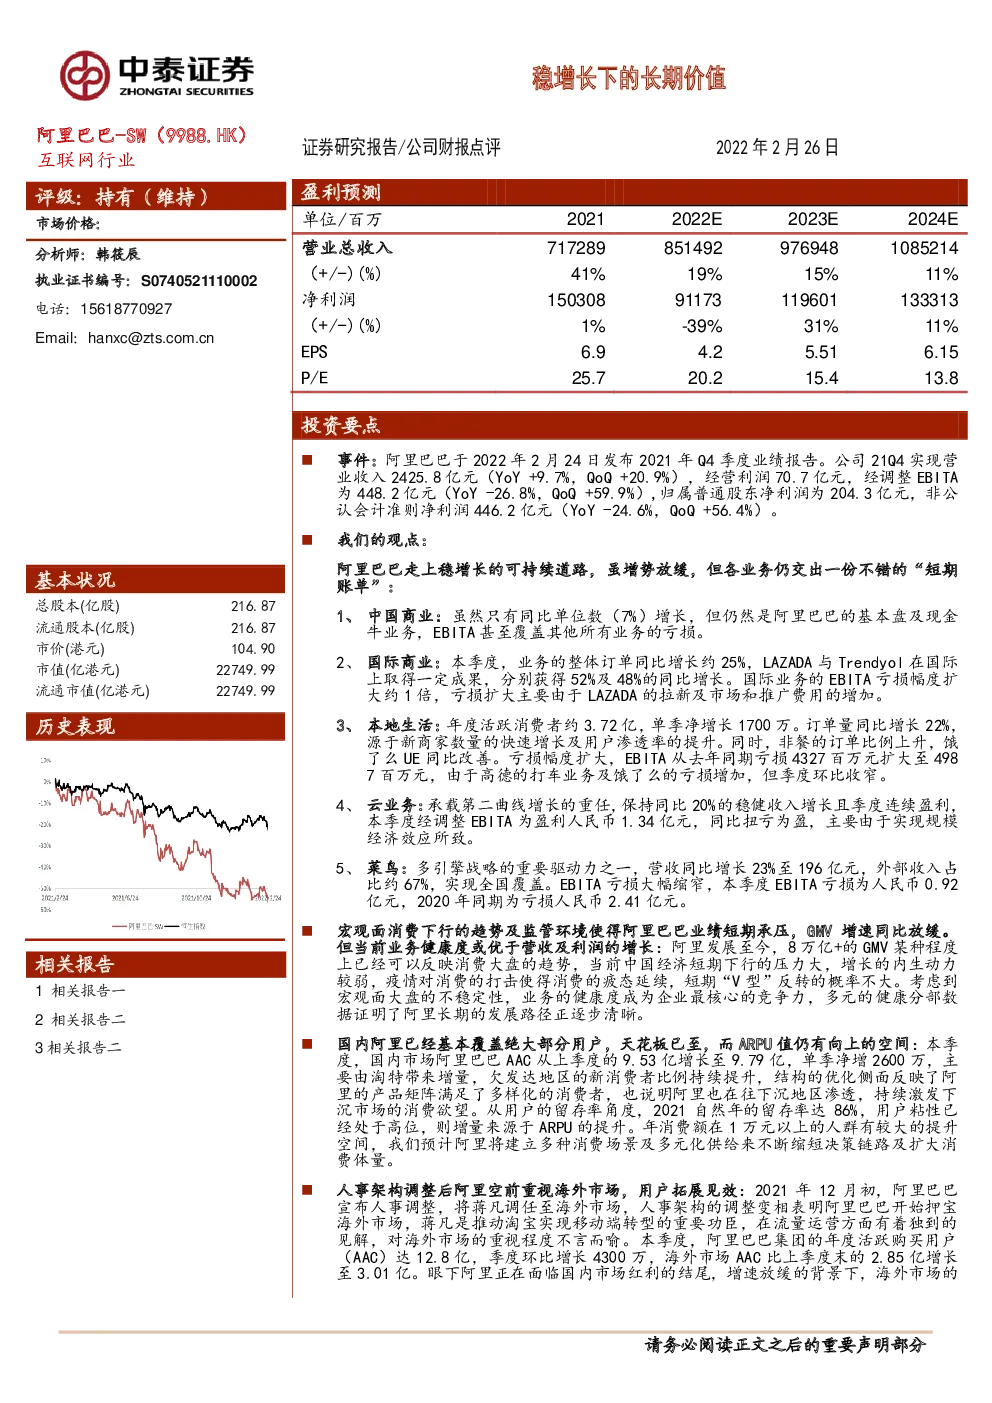
事件:阿里巴巴于2022年2月24日发布2021年Q4季度业绩报告。公司21Q4实现营业收入2425.8亿元(YoY+9.7%,QoQ+20.9%),经营利润70.7亿元,经调整EBITA为448.2亿元(YoY-26.8%,QoQ+59.9%),归属普通股东净利润为204.3亿元,非公认会计准则净利润446.2亿元(YoY-24.6%,QoQ+56.4%)。 我们的观点: 阿里巴巴走上稳增长的可持续道路,虽增势放缓,但各业务仍交出一份不错的“短期账单”: 1、中国商业:虽然只有同比单位数(7%)增长,但仍然是阿里巴巴的基本盘及现金牛业务,EBITA甚至覆盖其他所有业务的亏损。 2、国际商业:本季度,业务的整体订单同比增长约25%,LAZADA与Trendyol在国际上取得一定成果,分别获得52%及48%的同比增长。国际业务的EBITA亏损幅度扩大约1倍,亏损扩大主要由于LAZADA的拉新及市场和推广费用的增加。 3、本地生活:年度活跃消费者约3.72亿,单季净增长1700万。订单量同比增长22%,源于新商家数量的快速增长及用户渗透率的提升。同时,非餐的订单比例上升,饿了么UE同比改善。亏损幅度扩大,EBITA从去年同期亏损4327百万元扩大至498 7百万元,由于高德的打车业务及饿了么的亏损增加,但季度环比收窄。 4、云业务:承载第二曲线增长的重任,保持同比20%的稳健收入增长且季度连续盈利,本季度经调整EBITA为盈利人民币1.34亿元,同比扭亏为盈,主要由于实现规模经济效应所致。 5、菜鸟:多引擎战略的重要驱动力之一,营收同比增长23%至196亿元,外部收入占比约67%,实现全国覆盖。EBITA亏损大幅缩窄,本季度EBITA亏损为人民币0.92亿元,2020年同期为亏损人民币2.41亿元。 宏观面消费下行的趋势及监管环境使得阿里巴巴业绩短期承压,GMV增速同比放缓。 但当前业务健康度或优于营收及利润的增长:阿里发展至今,8万亿+的GMV某种程度上已经可以反映消费大盘的趋势,当前中国经济短期下行的压力大,增长的内生动力较弱,疫情对消费的打击使得消费的疲态延续,短期“V型”反转的概率不大。考虑到宏观面大盘的不稳定性,业务的健康度成为企业最核心的竞争力,多元的健康分部数据证明了阿里长期的发展路径正逐步清晰。 国内阿里已经基本覆盖绝大部分用户,天花板已至,而ARPU值仍有向上的空间:本季度,国内市场阿里巴巴AAC从上季度的9.53亿增长至9.79亿,单季净增2600万,主要由淘特带来增量,欠发达地区的新消费者比例持续提升,结构的优化侧面反映了阿里的产品矩阵满足了多样化的消费者,也说明阿里也在往下沉地区渗透,持续激发下沉市场的消费欲望。从用户的留存率角度,2021自然年的留存率达86%,用户粘性已经处于高位,则增量来源于ARPU的提升。年消费额在1万元以上的人群有较大的提升空间,我们预计阿里将建立多种消费场景及多元化供给来不断缩短决策链路及扩大消费体量。 人事架构调整后阿里空前重视海外市场,用户拓展见效:2021年12月初,阿里巴巴宣布人事调整,将蒋凡调任至海外市场,人事架构的调整变相表明阿里巴巴开始押宝海外市场,蒋凡是推动淘宝实现移动端转型的重要功臣,在流量运营方面有着独到的见解,对海外市场的重视程度不言而喻。本季度,阿里巴巴集团的年度活跃购买用户(AAC)达12.8亿,季度环比增长4300万,海外市场AAC比上季度末的2.85亿增长至3.01亿。眼下阿里正在面临国内市场红利的结尾,增速放缓的背景下,海外市场的用户增量显得极其重要。放眼全球,海外市场蓝海,我们预计海外数字商业板块将承载阿里巴巴更多的期待。同时,开拓海外市场也有助于阿里巴巴从国内接近零和游戏中脱身,切入一块更大的蛋糕。 分业务收入:21Q4公司业务分类方法发生变化,但我们经过测算,认为虽然分项有所变化,但总的来看核心业务与非核心业务基本不变。因此我们将中国商业、国际商业、本地生活服务、菜鸟物流服务视为核心电商收入,2021Q4这四项业务共实现收入2139. 0亿元(YoY +9.4%,QoQ+25%);将云计算、数字媒体及娱乐、创新业务及其他视为非核心业务收入。云计算实现收入195.4亿元(YoY +20%,QoQ +25%),反映了来自金融及电讯行业的强劲增长;数字媒体及娱乐实现收入81.1亿元((YoY +0.4%),创新业务及其他实现收入10.3亿元。 分类型收入:21Q4公司中国零售业实现收入1680.0亿元(YoY +7%),其中客户管理业务实现收入1000.9亿元(YoY-1%),直营及其他业务实现收入679.1(YoY+21%),增长主要由包括高鑫零售,盒马及天猫超市的直营业务的收入所贡献;中国批发商业实现收入42.3亿元(YoY +10%),增长的主要原因是来自1688.com平台付费会员的增值服务消费上升。跨境及全球零售商业实现收入116.1亿元(YoY +14%);跨境及全球批发商业实现收入48.4亿元(YoY +29%);菜鸟物流服务实现收入130.8亿元(Y oY +15%);本地生活服务实现收入121.4亿元(YoY +27%)。 分业务经调整EBITA:21Q4中国商业分部经调整EBITA577.9亿元(YoY-20%),主要是由于对中国零售商业业务内的增长业务(如淘特、淘菜菜)的投入增加、为淘特等用户增长而增加费用,以及支持商家的举措;国际商务分部经调EBITA 29.2亿元; 本地生活服务分部经调EBITA-49.9亿元;菜鸟分部经调整EBITA为-0.92亿元;云计算经调整EBITA 1.34亿元,实现规模经济效益;数字媒体及娱乐经调整EBITA13.7亿元;创新战略和其他经调整EBITA16.09亿元,加大对技术和创新的投入。 费用情况:不考虑股权激励费用,21Q4公司研发费用率4%(YoY+0pct,QoQ-2pct),销售及营销费用率15%(YoY +4pct, QoQ +2pct),一般及行政费用率3%(YoY+0pct,QoQ-1pct)。 经营利润及利润率情况:21Q4公司经营利润为70.7亿元,经调整EBITA为448.2亿元(YoY-26.8%,QoQ-59.9%),EBITA利润率为18.5%,Non-GAAP净利润446.2亿元(Y oY-24.6%, QoQ-56.4%),归属普通股东净利润为204.3亿元(YoY-74.3%,QoQ+2 80.7%),净利润率为8.4%。 经营数据分析: 全球年度活跃消费者达12.80亿,环比增加4270万,其中中国市场消费者达9.79亿,较上一季度增加2640万,包括8.82亿中国零售市场年度活跃消费者。 盈利预测:考虑宏观经济下行及监管环境,我们略微下调业绩预测。预测2022-2024年营业收入分别为8515/9769/10852(原值为9212/11367/13855)亿元,净利分别为9 12/1196/1333(原值为1179/1295/1684)亿元,EPS为4.2/5.5/6.2元(原值为5.4/6. 9/7.8)。我们看好阿里巴巴长期多引擎驱动的稳健增长,给予目标2022年PE18X(原值为23X),对应2023财年目标市值2.66万亿(原值为2.72万亿),维持“持有”评级。 风险提示:宏观经济增速下滑,市场竞争加剧,行业增长不及预期,政策风险,变现率及毛利率提升不及预期,新业务拓展低于预期,业务过度多元化、协同不足,运营资金不足,盈利不达预期等。 主要财务指标分析: 阿里巴巴2021Q4实现营业收入2425.8亿元,较预期低1pct,归母净利润204.0亿元,较预期低35pct。 调整后EBITA为448.2亿元,环比增加60%,较预测值高5pct。 图表1:阿里巴巴-SW(9988) 21Q4业绩·实际vs一致预期 图表2:2019Q4-2021Q4公司营业收入情况图示(单位:亿元) (1)分业务收入 分业务收入:21Q4公司业务统计口径发生变化,但我们经过测算,认为虽然分项有所变化,但总的来看核心业务与非核心业务基本不变。因此我们将中国商业、国际商业、本地生活服务、菜鸟物流服务视为核心电商收入,2021Q4这四项业务共实现收入2139亿元;将云计算、数字媒体及娱乐、创新业务及其他视为非核心业务收入。云计算实现收入195.4亿元(YoY +20%,QoQ +25%),反映了来自金融及电讯行业的强劲增长;数字媒体及娱乐实现收入81.1亿元((YoY +0.4%),创新业务及其他实现收入10.3亿元。 图表3:2019Q4-2021Q4公司核心商业收入情况图示(单位:亿元) 图表4:2019Q4-2021Q4公司非核心业务收入情况图示(单位:亿元) (2)分类型收入 分类型收入:21Q4公司中国零售业实现收入1680.0亿元(YoY +7%),其中客户管理业务实现收入1000.9亿元(YoY-1%),直营及其他业务实现收入679.1(YoY +21%),增长主要由包括高鑫零售,盒马及天猫超市的直营业务的收入所贡献;中国批发商业实现收入42.3亿元(YoY +10%),增长的主要原因是来自1688.com平台付费会员的增值服务消费上升。跨境及全球零售商业实现收入116.1亿元(YoY +14%);跨境及全球批发商业实现收入48.4亿元(YoY +29%);菜鸟物流服务实现收入130.8亿元(YoY +15%);本地生活服务实现收入121.4亿元(YoY +27%)。 图表5:2019Q4-2021Q4中国核心商业业务——其他业务分布情况(单位:亿元) (3)主要费率情况 主要费率情况:不考虑股权激励费用,21Q4公司研发费用率4%(YoY +0pct,QoQ-2pct),销售及营销费用率15%(YoY +4pct, QoQ +2pct),一般及行政费用率3%(YoY +0pct, QoQ-1pct)。 图表6:2019Q4-2021Q4公司主要费率情况图示(单位:%) (4)经调整EBITA情况 经调整EBITA情况:21Q4中国商业分部经调整EBITA 577.9亿元(YoY-20%),主要是由于对中国零售商业业务内的增长业务(如淘特、淘菜菜)的投入增加、为淘特等用户增长而增加费用,以及支持商家的举措;国际商务分部经调EBITA 29.2亿元;本地生活服务分部经调EBITA-49.9亿元;菜鸟分部经调整EBITA为-0.92亿元;云计算经调整EBITA1.34亿元,实现规模经济效益;数字媒体及娱乐经调整EBITA 13.7亿元;创新战略和其他经调整EBITA 16.09亿元,加大对技术和创新的投入。 图表7:2019Q4-2021Q4公司经调整EBITA及利润率情况图示(单位:亿元) 图表8:2019Q4-2021Q4公司非核心业务经调整EBITA及利润率情况图示(单位:亿元) (5)利润及利润率情况 利润及利润率情况:经营利润及利润率情况:21Q4公司经营利润为70.7亿元,经调整EBITA为448.2亿元(YoY-26.8%,QoQ-59.9%),EBITA利润率为18.5%,Non-GAAP净利润446.2亿元(YoY-24.6%, QoQ-56.4%),归属普通股东净利润为204.3亿元(YoY-74.3%,QoQ +280.7%),净利润率为8.4%。 图表9:2019Q4-2021Q4公司Non-GAAP净利润情况图示(单位:亿元) 图表10: 主要经营数据分析 (1)年度活跃用户数 全球年度活跃消费者达12.80亿,环比增加4270万,其中中国市场消费者达9.79亿,较上一季度增加2640万,包括8.82亿中国零售市场年度活跃消费者。 风险提示:宏观经济增速下滑,市场竞争加剧,行业增长不及预期,政策风险,变现率及毛利率提升不及预期,新业务拓展低于预期,业务过度多元化、协同不足,运营资金不足,盈利不达预期等。 附录:公司财务预测