股权激励+费用投放短期抑制净利润提升
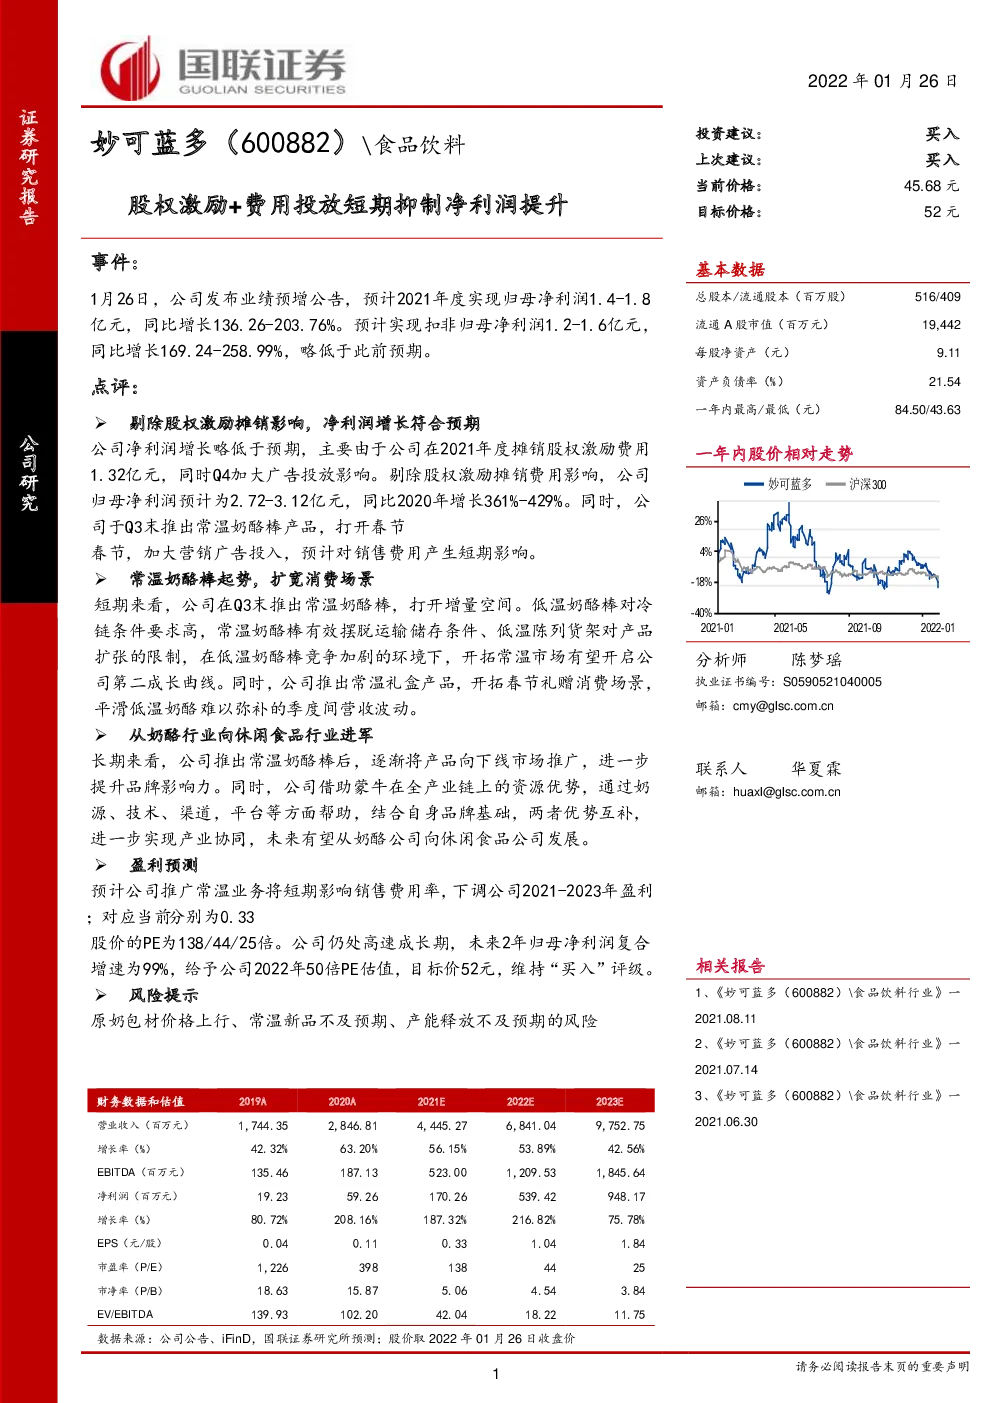
1月26日,公司发布业绩预增公告,预计2021年度实现归母净利润1.4-1.8亿元,同比增长136.26-203.76%。预计实现扣非归母净利润1.2-1.6亿元,同比增长169.24-258.99%,略低于此前预期。 剔除股权激励摊销影响,净利润增长符合预期 公司净利润增长略低于预期,主要由于公司在2021年度摊销股权激励费用1.32亿元,同时Q4加大广告投放影响。剔除股权激励摊销费用影响,公司归母净利润预计为2.72-3.12亿元,同比2020年增长361%-429%。同时,公司于Q3末推出常温奶酪棒产品,打开春节 春节,加大营销广告投入,预计对销售费用产生短期影响。 常温奶酪棒起势,扩宽消费场景 短期来看,公司在Q3末推出常温奶酪棒,打开增量空间。低温奶酪棒对冷链条件要求高,常温奶酪棒有效摆脱运输储存条件、低温陈列货架对产品扩张的限制,在低温奶酪棒竞争加剧的环境下,开拓常温市场有望开启公司第二成长曲线。同时,公司推出常温礼盒产品,开拓春节礼赠消费场景,平滑低温奶酪难以弥补的季度间营收波动。 从奶酪行业向休闲食品行业进军 长期来看,公司推出常温奶酪棒后,逐渐将产品向下线市场推广,进一步提升品牌影响力。同时,公司借助蒙牛在全产业链上的资源优势,通过奶源、技术、渠道,平台等方面帮助,结合自身品牌基础,两者优势互补,进一步实现产业协同,未来有望从奶酪公司向休闲食品公司发展。 盈利预测 预计公司推广常温业务将短期影响销售费用率,下调公司2021-2023年盈利 股价的PE为138/44/25倍。公司仍处高速成长期,未来2年归母净利润复合增速为99%,给予公司2022年50倍PE估值,目标价52元,维持“买入”评级。 风险提示 原奶包材价格上行、常温新品不及预期、产能释放不及预期的风险 图表1:财务预测摘要 资产负债表 现金流量表