“画地为牢”引爆全网,芒果超媒拿到“大芒果”了吗?
2026年秋天,一档没有顶流坐镇、不预设剧本的友情纪实综艺,把芒果TV的服务器挤崩了。
云合数据显示,该节目新综赛道正片有效播放市占率最高冲到92.5%,豆瓣开分8.7,抖音主话题播放量突破57亿,前四期正片播放量合计超过6亿次,成为2024年以来唯一单周正片有效播放破亿的综艺。资本市场同步给出反馈,芒果超媒一周内市值增长约200亿元。
但这档现象级综艺,撞上的却是一份不太好看的财报。2026年前三季度,芒果超媒营收93.51亿元,同比仅增3.18%;归母净利润2.13亿元,同比下降79.01%。
今天我们就来聊聊芒果超媒。看看它是怎么起家的,最新的三季报说明什么问题以及爆款内容能否拯救业绩?

芒果超媒发展史
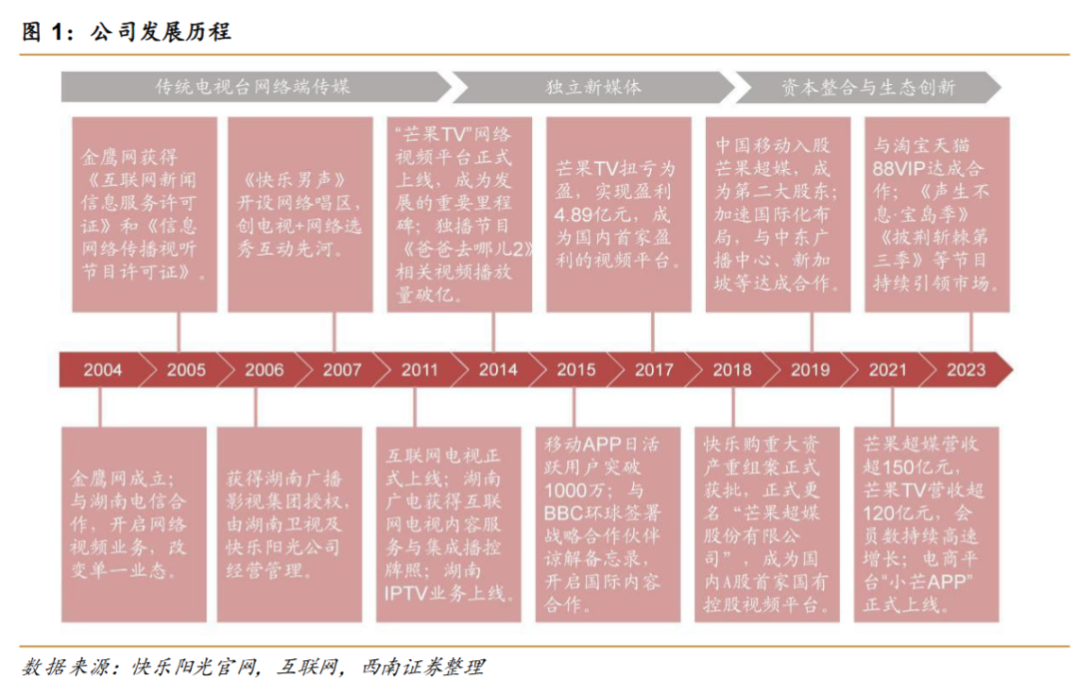
芒果超媒的发展历程,是传统广电媒体成功实现互联网转型的典范。
1)平台初创与内容独播:芒果超媒的前身可追溯至2004年成立的金鹰网。2008年,金鹰网整合湖南卫视资源,启用hunant v.com域名,开启平台化运营。关键转折发生在2014年,芒果TV网络视频平台正式上线,并凭借对湖南卫视优质内容(如《爸爸去哪儿》第二季)的独家播放权,迅速吸引了首批核心用户,开启了从电视台网络端向独立新媒体平台的战略转型。2015年,公司推出芒果TV互联网电视品牌。至2016年,芒果TV全平台日活跃用户数已突破4700万。
2)率先盈利与资本整合:2017年,芒果TV率先实现扭亏为盈,成为中国国内首家实现盈利的视频平台,证明了其“内容+平台”一体化运营商业模式的可行性。2018年是公司的资本里程碑之年,快乐购(300413.S Z)重大资产重组获批,芒果TV等五家公司整体注入上市公司。同年7月,快乐购正式更名为“芒果超媒股份有限公司”,标志着国内A股首家国有控股的视频平台正式诞生,湖南广电“一体两翼、双核驱动”的融合媒体产业格局得以巩固。
3)生态深化与创新拓展:上市后,芒果超媒进入生态深化期。内容上,持续打造了《乘风破浪的姐姐》《披荆斩棘的哥哥》等系列爆款,构建了强大的自制内容护城河。业态上,公司于2020年推出会员付费等多元化商业模式,并于2021年上线新潮国货内容电商平台“小芒APP”,拓展第二增长曲线。同时,公司积极布局5G、AI等创新技术应用,并推动内容出海。芒果超媒已从单一的视频平台,成长为一家融合线上线下、连接大屏小屏、多元产业协同发展的新媒体集团。
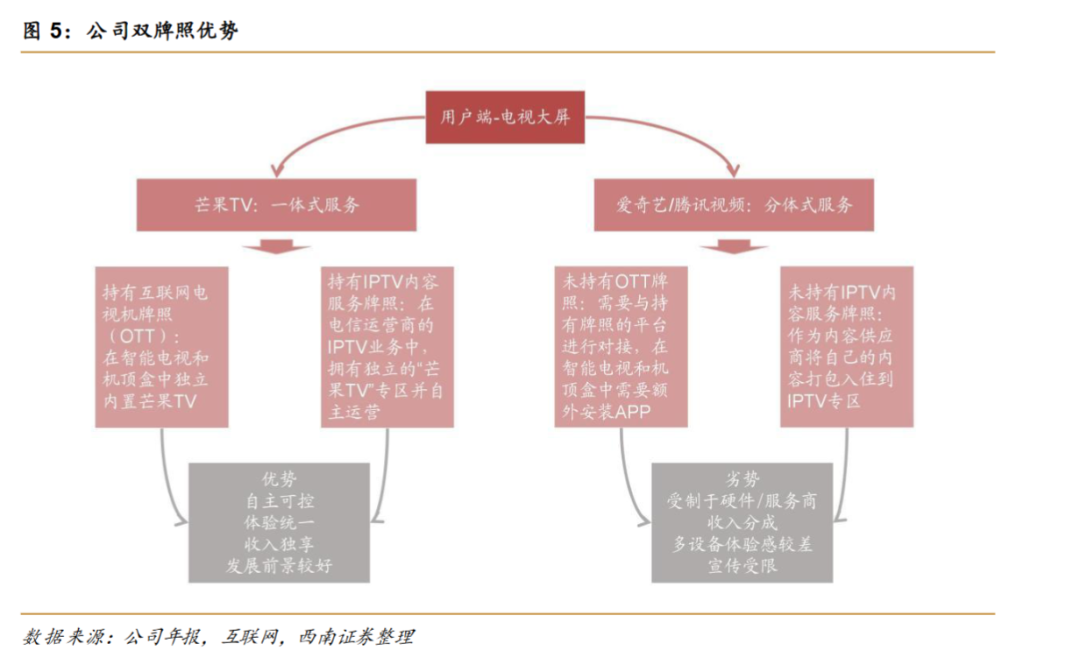
芒果超媒凭借其独特的国有背景,同时持有OTT和IPTV两项关键牌照的市场主体:通过与三大电信运营商及有线电视网络开展深度合作,公司不仅开辟了电视大屏这一广阔的增量市场,更获得了持续稳定的分成收入。牌照优势还赋予了芒果超媒自主运营的主导权,使其能构建“一云多屏”的全域生态,实现内容在手机、PC 和电视端的无缝协同,为用户提供统一体验,为广告主打造全域营销方案。这两张牌照是芒果超媒合规进入家庭大屏市场的通行证,更是其区别于竞争对手实现差异化竞争和可持续发展的根本保障,奠定了其在媒体融合格局中的独特地位。
财报解读
10月27日,公司发布2026三季报。Q3营收31.58亿元 ,同比+1.87%,环比+1.6%;归母净利润0.12 亿元,同比-95.42% ;扣非归母净利润234.33万元,同比-98.71%,Q2亏损550.59万元。
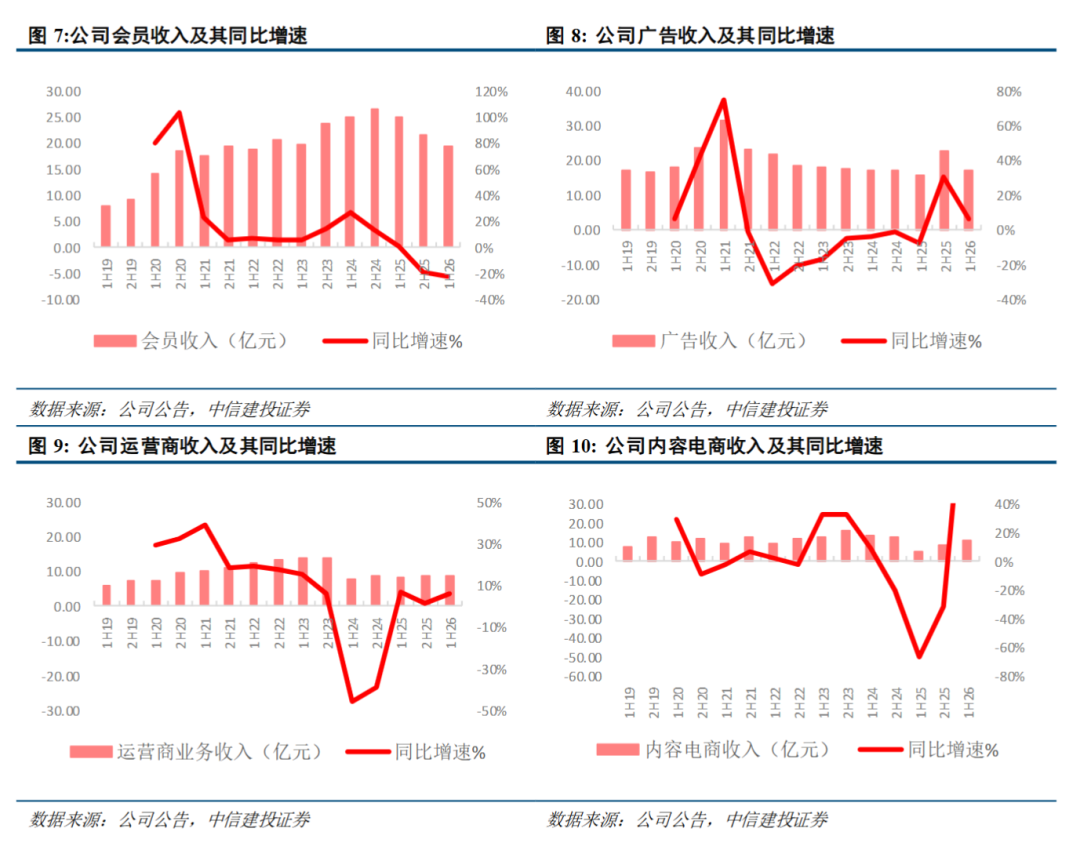
回顾上半年,收入增长压力主要来自会员业务的回落。会员收入19.33亿元,同比-22.6%,主要受部分渠道合作模式调整及重点影视剧排播影响,广告、运营商收入分别为16.81、8.45 亿元,同比+5.9%、+5.6%;内容电商H1高增,收入11.00亿元,同比+146.35%,主要系to B渠道起量较快,其中,小芒电商上半年GMV92亿元,营收同比+47%;新媒体互动娱乐内容制作收入6.14亿元,同比+1.2%,整体稳健。
毛利率回升是Q3经营改善的主要驱动。Q3毛利率22.26%,同比-5.33pcts、环比+5.45pcts,同比承压主要系内容成本刚性,而渠道合作模式调整、重点剧集排播影响会员收入;环比修复预计主要系会员业务改善拉动,Q3渠道合作模式调整的影响弱化,同时当期播出的《披荆斩棘 2026》等优质内容对会员收入有所拉动。

爆款能救利润吗?
《后会友期》的爆火,再次证明了一件事:芒果在综艺赛道的内容判断力没有退化。第三季度,芒果TV上新季播综艺32部,同比增加4部,其中新综22部,同比增加9部;《密室大逃脱8》《披荆斩棘2026》分别位列云合全网综艺有效播放榜第二和第八。在长视频普遍收缩、短剧持续分流的背景下,芒果的综艺供给密度和头部命中率依然是行业里最稳定的那一个。
但问题在于,爆款对财务的拉动存在滞后性。会员收入受渠道合作模式调整和重点剧集排播节奏影响,内容成本却保持刚性,毛利率被压制。2026年上半年,会员收入同比下降22.6%,广告收入则逆势增长6.11%至16.84亿元。到了第三季度,综合毛利率环比提升5.45个百分点至22.26%,扣非归母净利润较二季度扭亏为盈,经营层面已经出现边际修复的信号。
《后会友期》的会员拉新和广告溢出效应,大概率要到Q4及以后才能在报表中更完整地体现出来。高盛在报告中也承认,这档节目的走红“可能驱动广告和会员的环比增长”,但同时维持了对订阅业务竞争压力的谨慎判断。
一部爆款还不足以扭转芒果的利润曲线,真正可能改变成本结构的变量,在另一个方向。
2026年,芒果的AI影视布局从“概念”进入了“可验证”阶段。AI长剧《后西游记》登陆湖南卫视与芒果TV双平台,依托“芒果灵创”AIGC平台制作,单集制作成本约90万元,较同体量S级真人剧集下降80%以上;从立项到上线仅约4个月,传统同类剧集则需要1—2年。该剧还获得了修正药业冠名,IP衍生品同步上线小芒电商,初步跑通了“AI制作—平台播出—广告+衍生”的商业化链条。
综艺爆款提供了底部支撑和事件弹性,AI影视提供了中期成本优化的期权,而会员业务的修复节奏和广告招商的可持续性,仍然是决定利润底部的现实约束。
发现报告商业局
发现报告旗下传递新经济商业知识的阵地。
我们需要先了解这个世界,才能思考,或创造。