Anthropic如何跑通盈利闭环?
10月26日,Anthropic向美国证券交易委员会(SEC)提交首次公开募股(IPO)招股说明书,计划以“ANT”为股票代码在纳斯达克上市。11月2日,Anthropic递交修订版S-1招股文件,在首版材料基础上补入三季度完整经营数据。
Anthropic是家什么样的公司?这家AI巨头是如何跑通盈利闭环的?我们一起来了解下~
Anthropic介绍
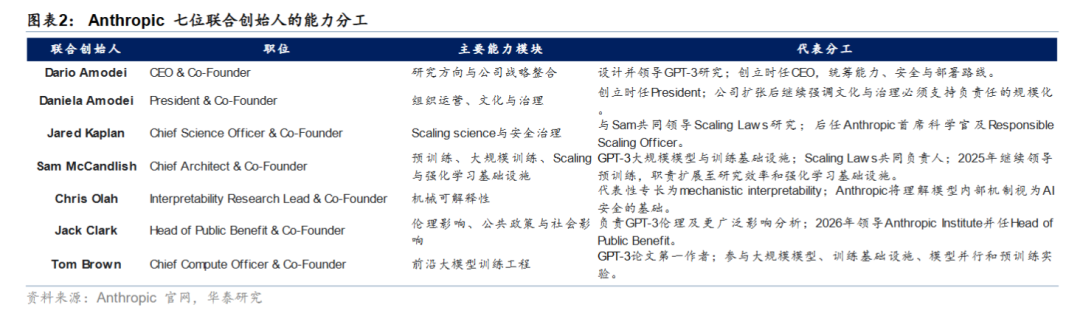
Anthropic成立于2021年,由7位前OpenAI研究人员创立。在2021年5月宣布完成1.24亿美元A轮融资时,已经把跨学科组合写进公司定位。官方公告称,团队成员此前参与过GPT-3、Circuit-Based Interpretability、Scaling Laws、AI&Compute、Concrete Problems in AI Safety和Learning from Human Preferences等工作,融资将用于计算密集型研究,开发可控、可解释且稳健的大规模AI。Anthropic起点就把前沿能力研究、训练工程、可解释性、对齐与部署放在同一研究议程中。
Anthropic目前拥有Mythos(含Fable)、Opus、Sonnet及Haiku四类模型,均支持文本、代码及多模态输入,客户可单独或组合使用。其中Mythos因在软件漏洞挖掘及生物等敏感领域能力突出,以两种配置部署:Fable面向公众,部分敏感请求会被限制或转由能力较弱的Claude模型处理;Mythos则通过网络安全验证计划等可信访问渠道提供。
Claude Platform提供构建Agent所需的完整原语。平台功能包括扩展思考与自适应思考、推理力度控制、工具调用、长上下文、结构化输出、代码执行、网页搜索及Files API。Agent运行框架方面,公司提供可在客户自有算力上运行的Agent SDK,以及由公司托管沙箱、凭证、记忆及Agent循环的Claude Managed Agents。
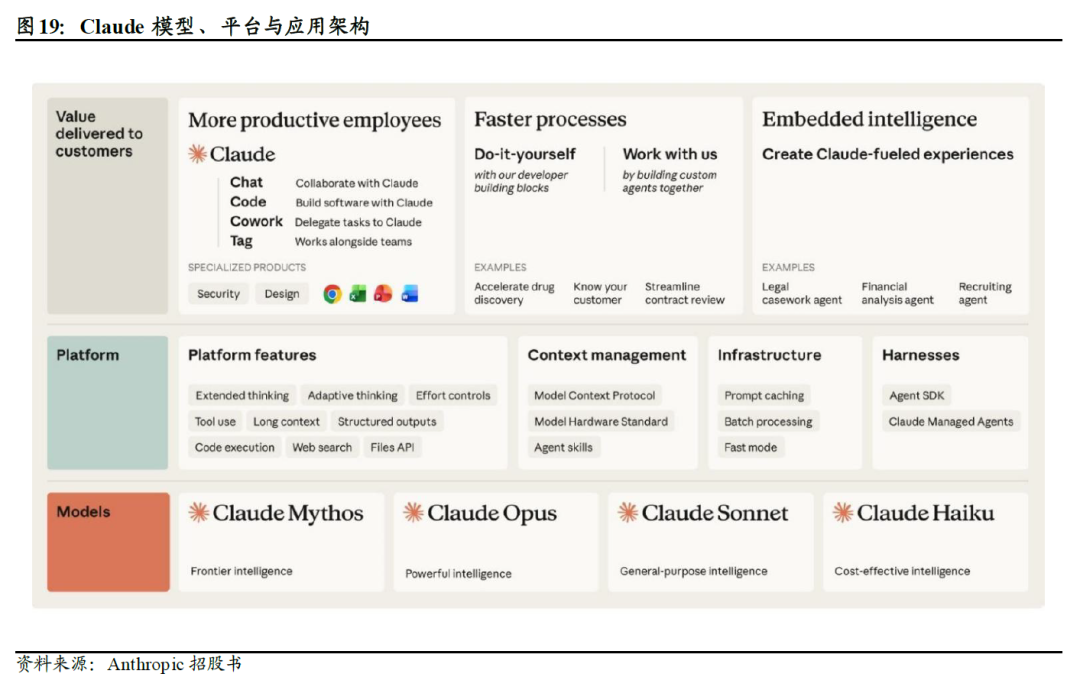
招股书将AI产品形态的演进概括为三个阶段:聊天机器人提供简短的一次性回答;Copilot在单一应用或单项任务中辅助工作;虚拟协作者则在接受目标后长时间自主工作,具备判断、自我纠错与迭代及工具调用能力,并携带组织授予的访问权限、系统连接和上下文。公司认为Claude Code是目前虚拟协作者最清晰的体现,Claude Cowork则将同一Agent架构扩展至更广泛的知识工作者。
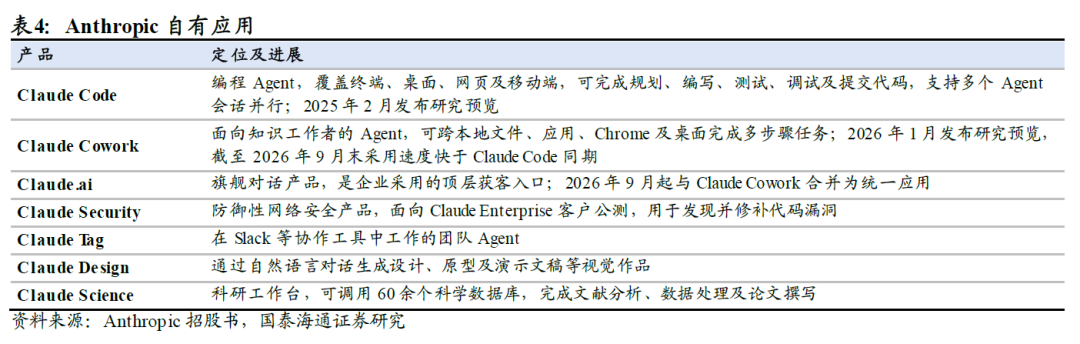
Anthropic以企业应用为战略重点,通过模型迭代与持续投入推动业务扩张。围绕企业场景配置研究重点、产品路线图及市场拓展团队,以自研Claude模型家族为基础,通过Claude Platform、Claude Code、Claude Cowork及Claude.ai 等平台及应用触达用户,并借助AWS、Google Cloud 和Azure等云厂商进入企业既有采购体系。
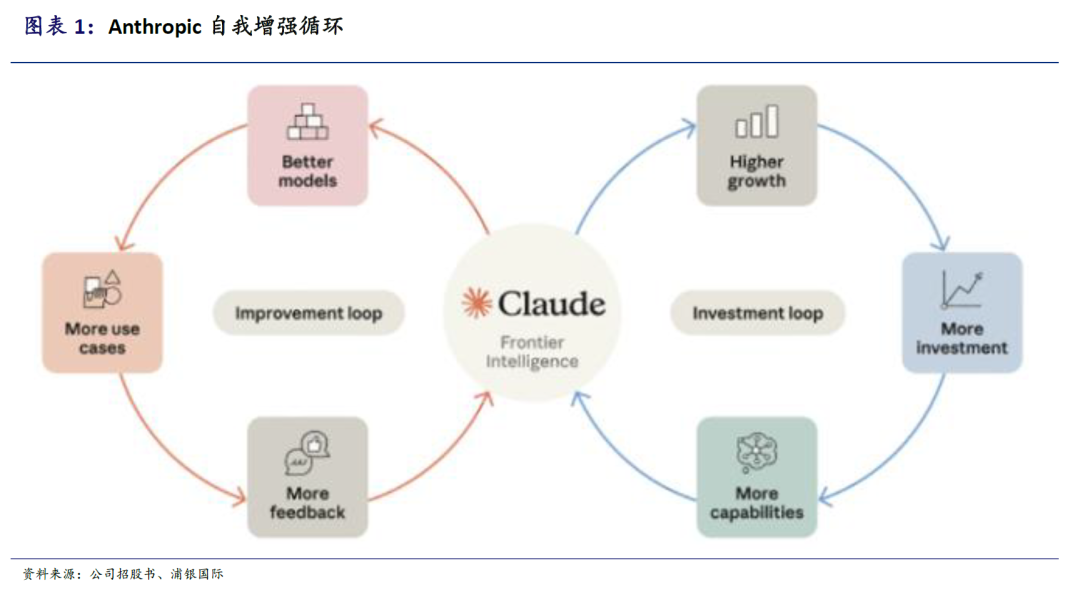
Anthropic构建了一套由迭代飞轮(Improvement loop)+投资飞轮(Investment loop)组成的自强化商业模式,构成Claude前沿智能增长的底层逻辑。
迭代飞轮聚焦模型本身的能力闭环:更好的模型支撑更多落地场景,更广泛的使用持续产出用户反馈,反馈数据回流训练,持续迭代优化模型能力,形成数据-模型的正向循环。
投资飞轮聚焦资本与算力供给的闭环:模型能力持续提升驱动业务收入增长,高增长吸引大额资本投入;增量资金主要投向算力基础设施、研发团队,进一步拓宽模型能力边界,支撑更高的收入天花板。
模型能力是两个循环共同的枢纽,迭代飞轮持续产出更好的产品,投资飞轮提供算力与资金资源,二者互相催化,形成前沿大模型公司的“资本-算力-数据-模型”正向循环。
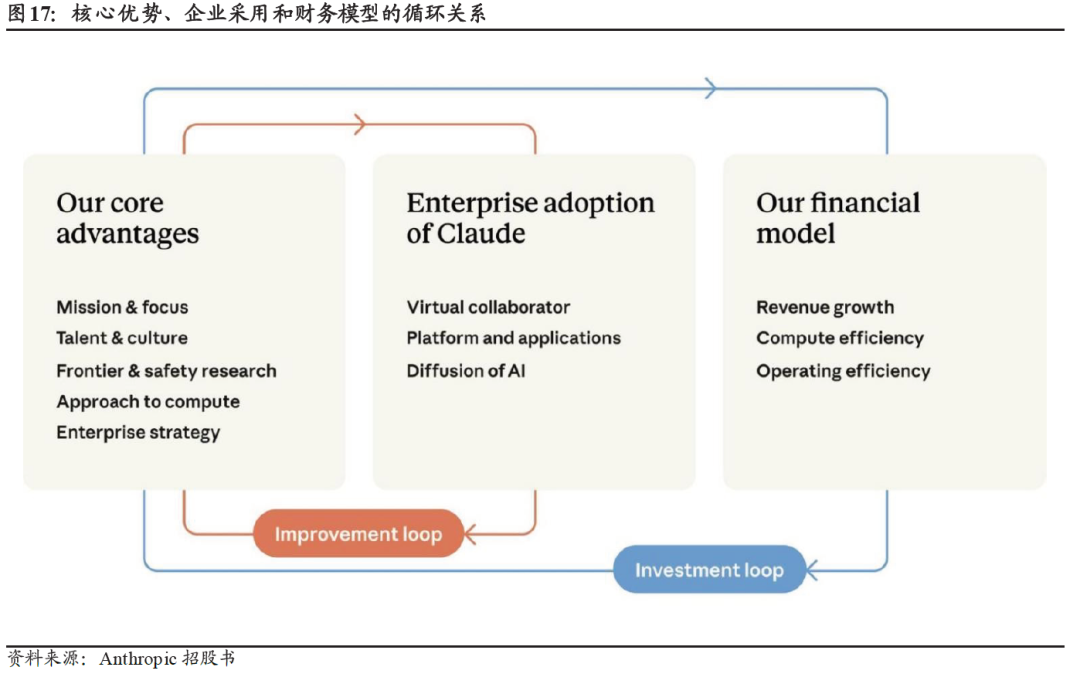
Anthropic认为其核心优势在于使命与专注、人才与文化、前沿与安全研究、算力策略及企业战略。
商业化闭环
2026年二季度,Anthropic的GAAP经营利润达到9.74亿美元,首次转正。2023/2024/2025/2026H1,公司营收分别为0.41/3.86/45.85/162.86亿美元,2026H1同比增速约1300%。同期,公司营业亏损分别为5.51/29.80/80.60/6.93亿美元,2026Q2实现单季度营业利润9.74亿美元,营业利润首次转正。分季度看,单季营收由2025Q1的3.76亿美元逐季增长至2026Q2的115.55亿美元,2026Q2营业利润率约8%。
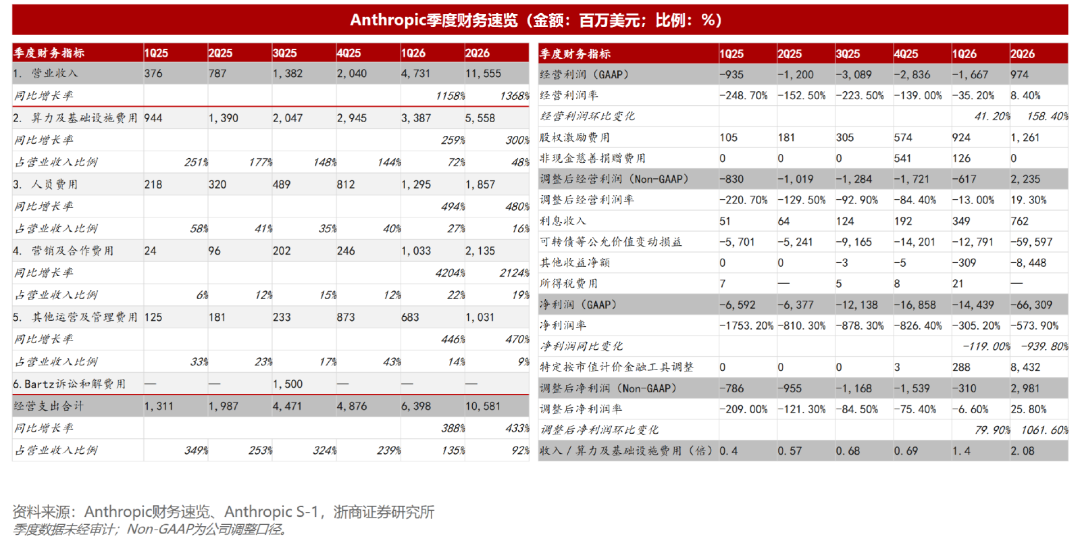
最新的三季度财务数据显示,营收为169.56亿美元,同比增长1127%,与上一季度基本持平。不过,相比第二季度144%的环比增速,本季度环比增速已放缓至47%;GAAP口径下,第三季度营业亏损为5.67亿美元,由盈转亏。公司解释,亏损主要受到50亿美元短期算力采购成本及19.6亿美元非现金捐赠配捐费用的影响。在调整后(Non-GAAP)口径下,盈利能力仍在提升:调整后营业利润为24.63亿美元,高于上一季度的22.35亿美元;但由于成本上升,调整后营业利润率从19%降至15%。
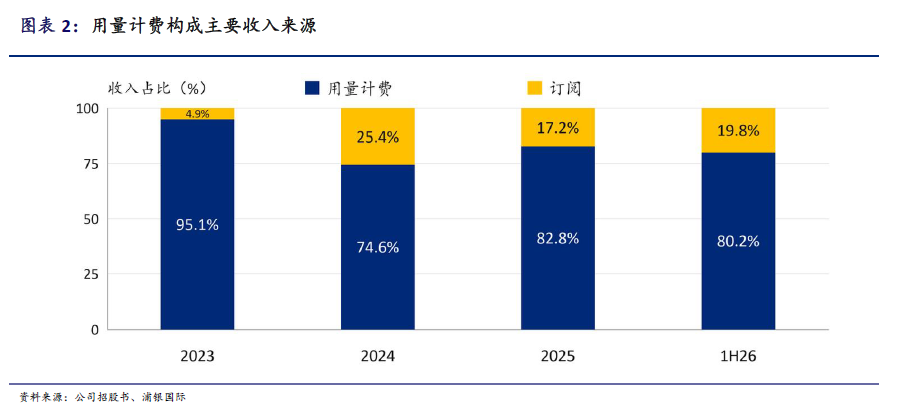
Anthropic收入主要包括按量计费及订阅两类,其中按量计费以Token消耗量为基础,并根据所选模型定价(既包括客户基于Claude构建应用产生的用量,也包括使用公司自有应用产生的用量),订阅模式根据档位提供不同模型能力及使用量,且订阅期限通常不超过12个月。
2024年/2025年/2026H1 Anthropic按量计费收入分别约为2.88亿/38亿/131亿美元,占总收入75%/83%/80%,构成主要收入来源。此外,越来越多的企业签订不可取消的年度或多年合同并承诺最低采购量以锁定价格,且这类合同多为按量收费合同。
Coding是最先跑通的Agent场景。编码等高频、多步骤Agent场景显著拉升客单价:3Q26使用Claude Code的前5%高消费企业用户,月均消费为未采用Code用户的约20倍。高强度Code用户月支出约为未使用Code企业用户均值的20倍;客户采用通常由单个工作流扩展至团队和多个部门。2026Q3大客户同时使用平台与第一方应用的比例超过50%,高于2025Q4的约30%。
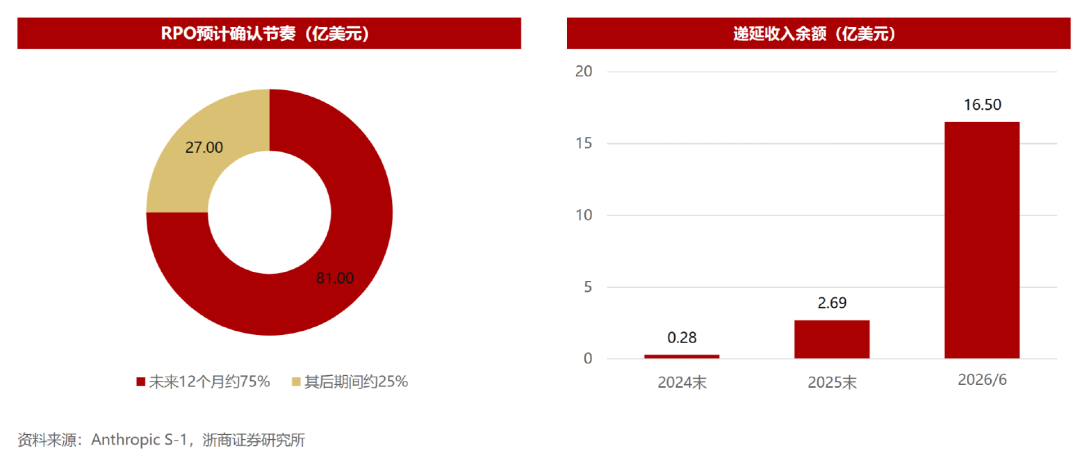
云市场渠道贡献近半收入,合同储备提供未来收入支撑。通过AWS、GCP及Azure云市场实现的收入占比由2023年的约11%升至2025年的约47%,2026H1进一步升至48%。截至2026年6月末,云市场渠道应收账款占应收账款净额的58%。同期,公司剩余履约义务达108亿美元,预计约75%将在未来12个月内确认,递延收入为16.50亿美元。
算力及基础设施为主要支出项,占总经营费用比逐步下降。2023/2024/2025/2026H1,公司算力及基础设施支出分别为4.33/25.22/73.26/89.45亿美元,占总经营费用比分别为73%/75%/58%/53%。
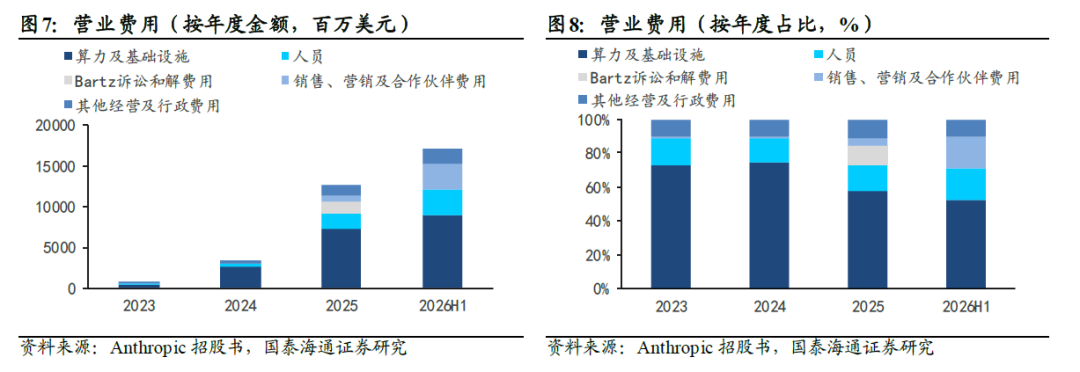
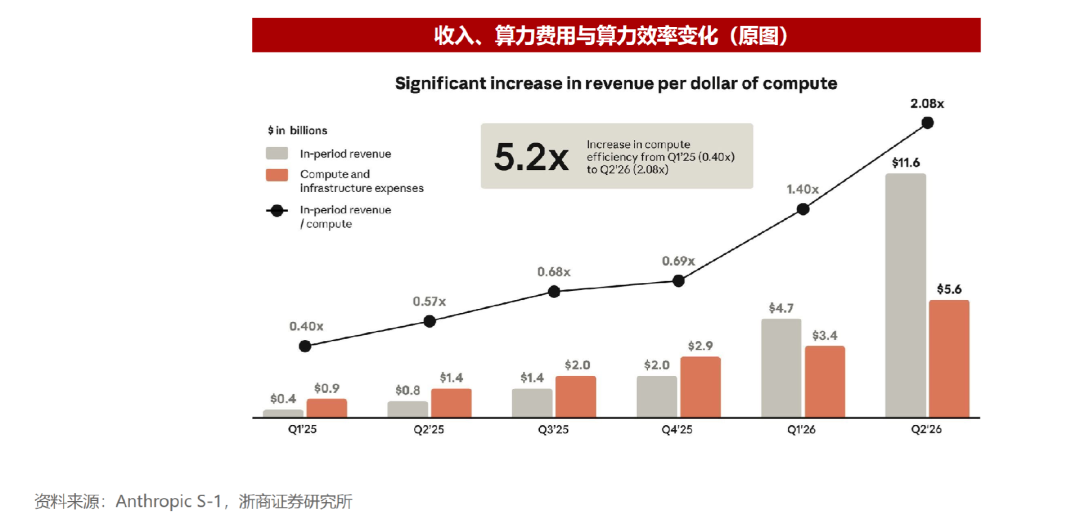
算力费用率大幅下降,是二季度经营利润率改善的主要原因。2026年第二季度收入同比增长约1,368%,算力与基础设施费用增长约300%,其他经营费用增长约 741%。算力及基础设施费用占收入比例从上年同期约177%降至约48%,收入增长明显快于资源投入,新增收入对利润的贡献随之提高。
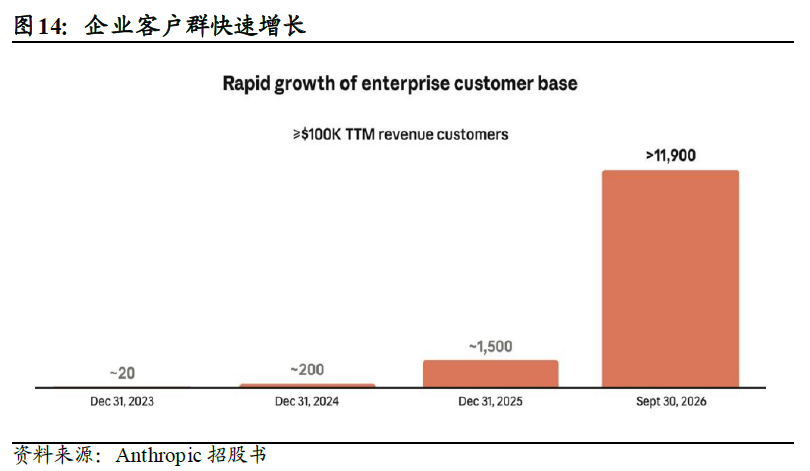
同时,企业客户数量在2026年进一步增长。截至2026年9月底,TTM收入达到10万美元的客户超过1.19万家,达到100万美元的客户超过1900家,达到1000万美元的客户约250家。10万美元以上客户由2025年9月底950多家、2025年底约1500家增至2026年6月底6000多家。
但大客户内部的支出渗透率仍处于较低水平。2026Q3,来自《财富》美国500强客户的收入平均占客户总费用不足0.1%,其中收入贡献前十大的客户对应比例不足1%,为《财富》500 强客户平均水平的8倍以上。同时,客户基础扩大推动收入来源多元化,前五大客户以外的收入占比由2026Q1的约64%提高至2026Q3的约79%,且前五大客户各自贡献的收入均创历史新高。2026年前三季度,无单一客户贡献超10%收入。
Anthropic通过企业客户扩张与存量增购推动模型收入增长,平台、第一方应用及行业工作流承接持续使用;模型效率提升改善单位算力产出,收入增长进一步拉动长期算力投入。对Anthropic而言,IPO是把“资本—算力—数据—模型”的正循环放到公开市场检验的起点。对行业而言,它提供了一个可参照的样本:大模型商业化已经从“讲故事”走到“看报表”。盈利闭环能否从“单季转正”走向“持续兑现”,将是招股书之后更值得跟踪的命题。
发现报告商业局
发现报告旗下传递新经济商业知识的阵地。
我们需要先了解这个世界,才能思考,或创造。