iPhone Duo开卖,折叠屏行业拐点到了吗?
10月23日,苹果公司的首款折叠屏手机iPhone Duo全球开售,国行版起售价为15999元。在10月16日开启预订后,苹果公司官网显示的送达时间很快排到了2027年1月。
2019年,三星推出了首款折叠产品,而苹果的折叠屏晚了七年。苹果为什么选择此时入场?折叠屏行业现状如何?产业链上哪个环节真正受益?今天我们就一起来了解下~

折叠屏有望重塑iPhone高端市场
iPhone在中国市场面临国产手机品牌在性价比与高端折叠屏领域的双重竞争压力。据Counterpoint数据,iPhone在中国区市占率从23Q1的19.9%下降至25Q2的15.0%,而华为、小米等国产品牌通过低价机型渗透大众市场的同时,以折叠屏产品分流高端用户。

高端市场是iPhone市占率提升的核心。看近几年iPhone手机销量的比例结构,发现Pro机型的占比正在快速提升并超过了标准机型销量。按照一般统计分布的规律,iPhone在Pro右侧的更高端市场拥有更多的潜在用户。

折叠屏填补iPhone“更高端”机型短板。Counterpoint Research预估,iPhone Duo今年的出货量约为600万部,目前来看,明年的出货规模有望明显扩大。10月22日,据DIGITIMES供应链消息,苹果将iPhone Duo未来12个月的出货目标从970万部上调至1400万部,增幅约44%。

行业现状:体量不大,高端市场胜负手
凭借“可见”的形态创新,折叠屏成为智能手机少数具备显著感知度的升级方向。折叠屏手机不同的折叠方式衍生出差异化产品形态,横折式和竖折式从不同维度拓展了智能手机的使用场景与用户体验。

全球折叠屏手机出货量长期保持稳定增长态势。据TrendForce数据,2024年全球折叠屏手机出货量约1780万台;Counterpoint数据显示,2025年三季度全球折叠屏出货同比增长14%,创下单季度历史新高,占全球智能手机出货量的2.5%。

中国是全球最大的折叠屏手机市场且市场增速更快。IDC数据指出,2025年中国折叠屏出货量突破千万台,达到1001.2万台,同比增长9.22%,增速显著高于同期中国智能手机整体出货量增速,在中国智能手机出货量中的占比为3.51%。

在技术持续迭代与终端售价逐步下探的双重驱动下,折叠屏已成为中高端手机市场差异化竞争的关键赛道,也是各大品牌战略布局的重点领域。据Counterpoint预测,2026年将是折叠屏手机的“历史最佳年”,增速超过30%,2027年、2028年也将分别保持20%以上增长。
体量之外,更值得关注的是折叠屏在高端市场的战略地位。折叠屏以高价策略推高智能手机平均售价,尽管出货体量有限,却在收入贡献与品牌卡位上扮演着“小众但重量级”的角色。
据Omdia数据,折叠屏仅占全球智能手机出货量的1.0%至1.5%,在售价700美元以上的机型中占比约5%。可就是这5%的份额,决定了头部品牌的高端话语权。以三星为例:一部官方售价约1899美元的Galaxy Z Fold7,单台收入相当于约15部入门级Galaxy A06;2024年三星售价超1000美元的高端机型虽只占总销量的15%,却贡献了44%的出货价值。

竞争格局方面,全球市场三星仍是绝对龙头,2024年三季度份额51.2%,华为以13.2%位居第三;而在中国市场,华为是国内折叠屏手机市场最主要的参与者。据IDC数据,2025Q1-3中国折叠屏手机厂商市场份额分别为:华为(69.0%)、荣耀(11%)、OPPO(5%)、vivo(5.0%)、其他(3.9%)。


产业链:哪些环节最受益
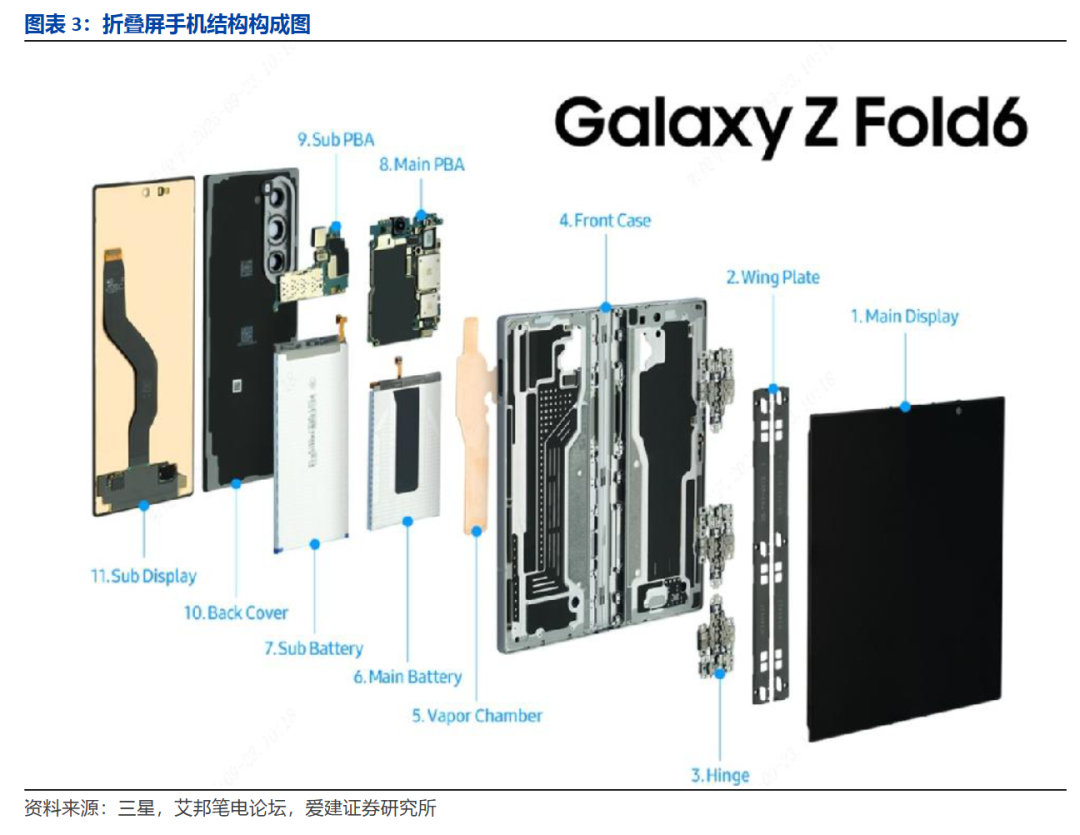
折叠屏手机以形态创新实现差异化体验以化解大屏与便携的矛盾,较传统手机新增铰链系统、多屏与柔性显示模组等核心硬件。
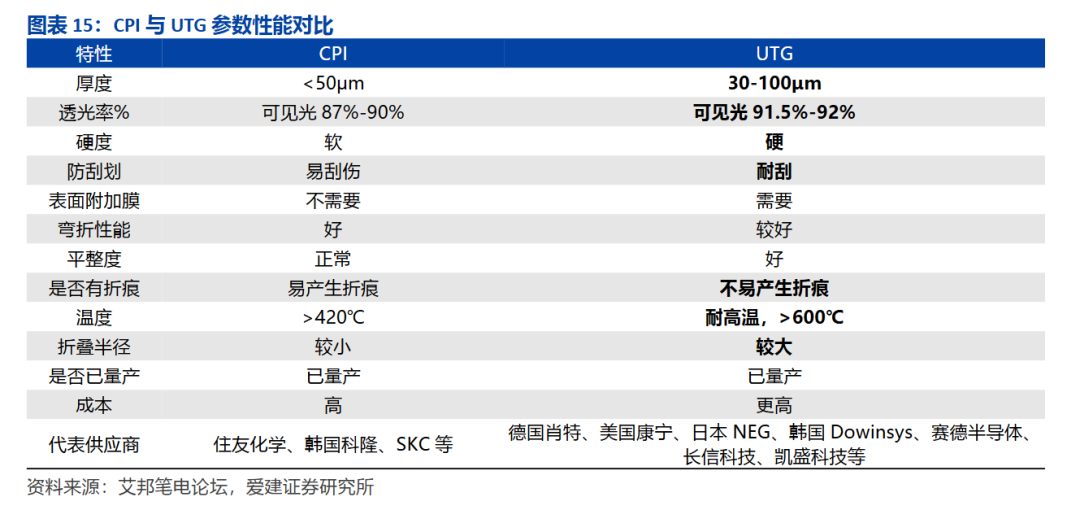
第一个环节是盖板材料。柔性盖板是折叠屏屏幕的关键组件,需要兼具透明度、可折叠性、及良好的可恢复性。折叠屏的柔性盖板,主流方案是UTG(超薄柔性玻璃)替代CPI(透明聚酰亚胺)。UTG透光率更高、更耐刮、折痕更浅。
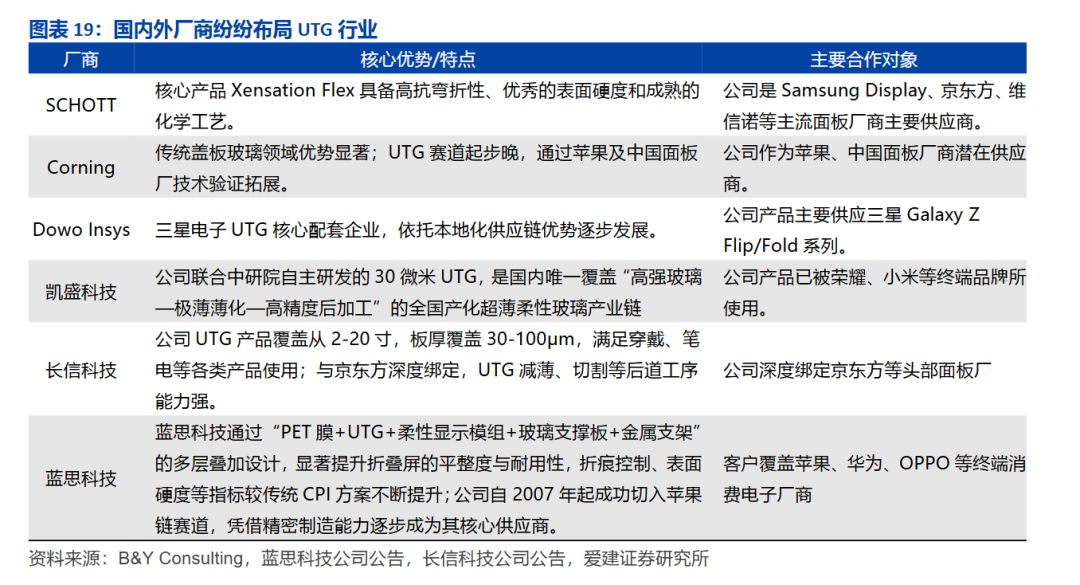
据Omdia数据,2024年手机UTG出货量约2464万片,同比增长36.9%,预计2028年增至5107万片。但全球UTG市场目前仍是海外主导:2023年德国肖特占45%、美国康宁占18%、韩国Dowoo Insys占15%,CR3超过75%。国产厂商凯盛科技、长信科技、蓝思科技正在加速突围,其中蓝思科技已进入苹果折叠屏UTG供应链。
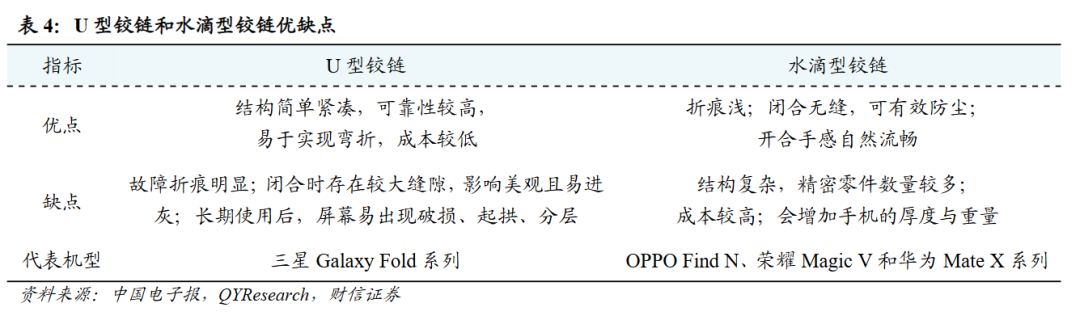
第二个环节是铰链。铰链作为折叠屏手机的核心组件,负责支撑和引导屏幕的开合、悬停。铰链是折叠屏技术壁垒最高的模块,内部包含上百个零部件,要满足20万次以上开合寿命。根据结构形态与折叠原理的差异,当前主流铰链技术主要分为U型铰链和水滴型铰链。当前主流工艺是MIM(金属注射成型),高端机型引入液态金属与钛合金3D打印。
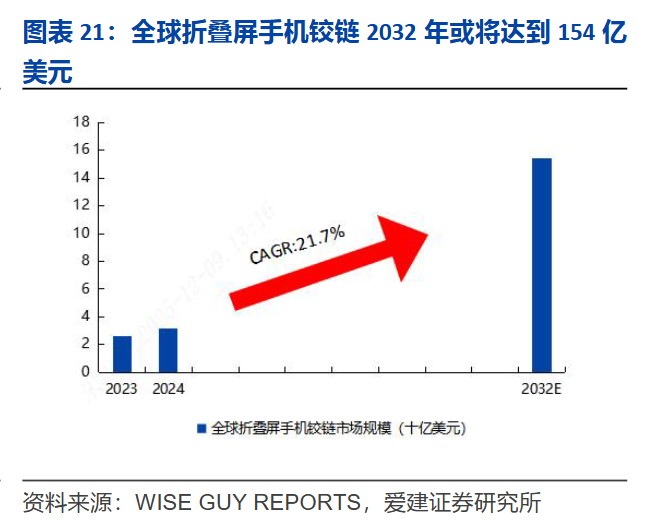
据Wise Guy Reports数据,2024年全球折叠屏铰链市场规模约32亿美元,预计2032年增至154亿美元,年复合增速21.7%。
国内铰链厂商中,领益智造、精研科技、统联精密、东睦股份等均已进入主流供应链;液态金属领域的宜安科技、3D打印领域的铂力特与华曙高科,也被多家券商列为受益标的。

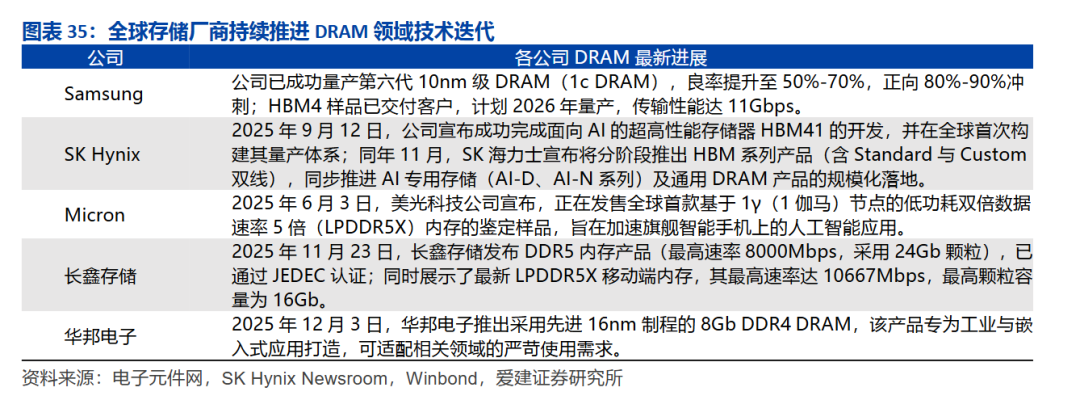
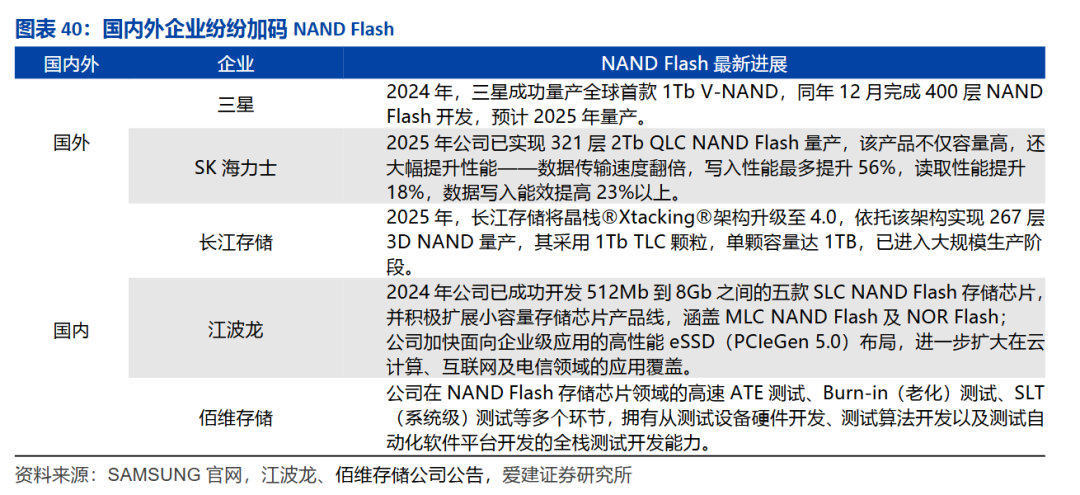
第三个环节是内存。折叠屏大屏多任务对存储提出更高要求,内存成本增幅约38.6%。内存的主要产品包括DRAM和NAND Flash,其中DRAM主要供应商有SAMSUNG、SK Hynix、Micron、长鑫存储、华邦电子、南亚科技等;NAND Flash领域的主要供应商则涵盖SAMSUNG、SK Group、Micron、SanDisk、长江存储、江波龙等。
综合看,苹果入局对折叠屏行业确实是利好:出货目标上调、生态强制适配、供应链国产化提速。2026年折叠屏市场将显著放量,苹果有望带动产业链核心环节增长。
发现报告商业局
发现报告旗下传递新经济商业知识的阵地。
我们需要先了解这个世界,才能思考,或创造。