Roadster腾空背后,藏着哪些产业机会?
2026年秋冬,一场可能创纪录的超强厄尔尼诺正在快速增强。世界气象组织已于9月3日确认厄尔尼诺形成,NOAA预测北半球秋冬出现极强事件的概率超过90%,峰值RONI或达2.7℃以上,有望超过1982年、1997年和2015年三轮历史最强事件的峰值水平。
这场百年一遇的气候异常,正沿着不同链条向产业端传导。今天我们就来了解下厄尔尼诺是什么?历史上出现过的超强厄尔尼诺造成了什么影响?本次厄尔尼诺又可能会带来哪些影响?
厄尔尼诺科普
ENSO(El Niño–Southern Oscillation)是一种反复出现的气候模式,按照赤道中东太平洋温度分为“暖-中性-冷”三种相位,分别对应为“厄尔尼诺-中性-拉尼娜”三类事件。
厄尔尼诺是赤道中东太平洋海温异常增暖引发的自然现象,平均每2-7年发生一次,每次持续约9-12个月。正常年份,赤道太平洋信风由东向西吹拂,暖水在西太平洋堆积,南美西岸深层冷水上涌较强;厄尔尼诺形成后,信风减弱,暖水向东扩展至中东部太平洋,秘鲁、厄瓜多尔近岸海温升高,上升流减弱,热带降雨带与大尺度环流随之调整。拉尼娜则是与厄尔尼诺相反的气候现象,即赤道中东太平洋海温异常偏低,导致热带太平洋东西海温差进一步扩大。
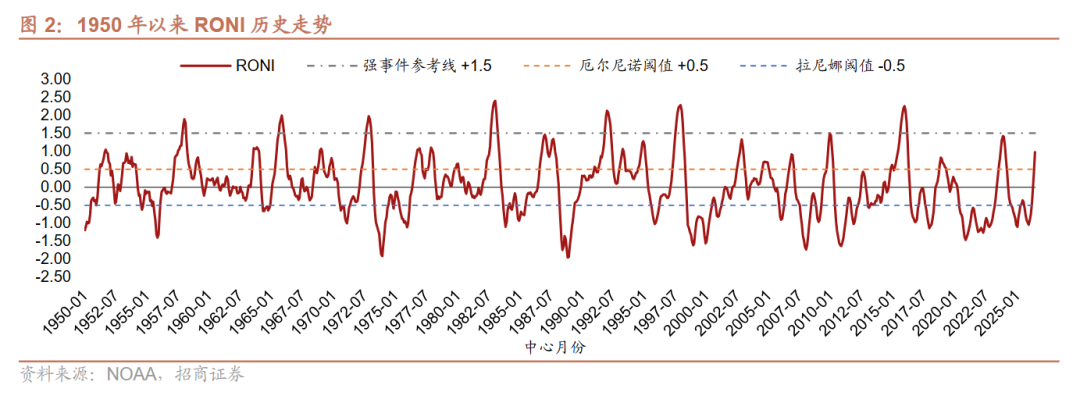
美国国家海洋和大气管理局(NOAA)目前使用相对海洋尼诺指数(RONI)监测ENSO状态。RONI衡量赤道中东太平洋核心海域相对热带整体的海温异常,采用三个月滑动平均值;历史上连续至少5个重叠季节达到+0.5°C可识别为一次厄尔尼诺事件,1.5°C以上属于强事件,2.0°C以上属于超强事件。
厄尔尼诺强度峰值通常在当年11月至次年1月达到,NOAA预计本轮超强厄尔尼诺的峰值时间在2026年10月至12月,对气温的影响存在滞后性,厄尔尼诺现象导致气温每升高1°C,全球平均地表温度就会上升0.07°C,气温上升相较海面温度上升滞后2-3个月。
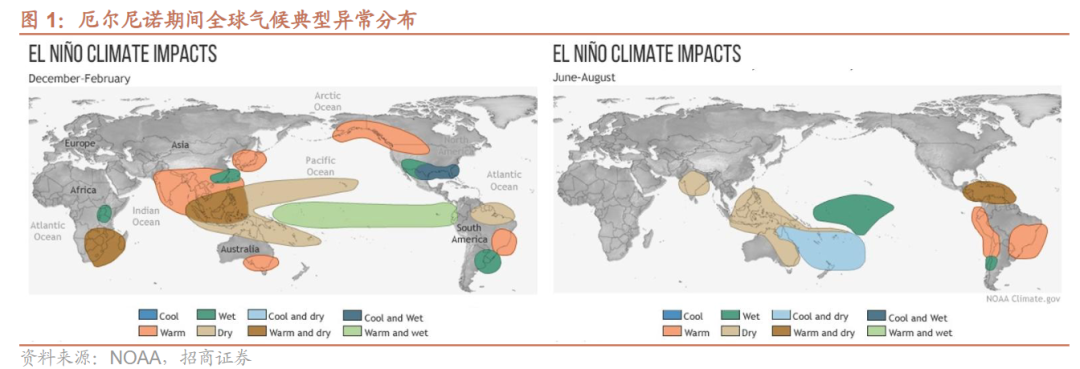
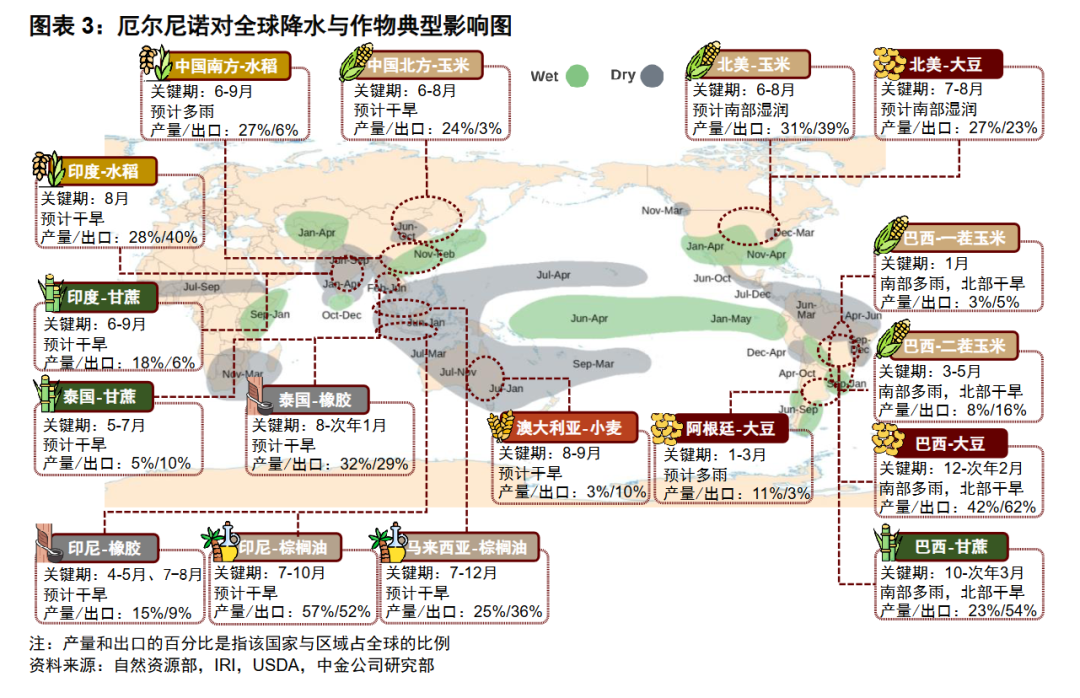
厄尔尼诺对不同地区的天气影响存在显著差异:南美西岸降水通常增多,直接影响秘鲁鳀鱼资源与捕捞;海岛东南亚高温少雨概率上升,油棕、天然橡胶等热带作物生长及当地水电供应更容易受到影响;中国距离赤道太平洋海温异常的核心区域较远,主要通过东亚季风、西太平洋副热带高压等大气环流间接影响国内天气,区域和季节差异较大。
从产业端看,厄尔尼诺主要通过四类路径影响供给、运输和需求。
一是农业与生物资源。海温、降水和气温变化会直接影响渔业资源和作物生长条件。例如,秘鲁沿岸海温升高会改变鳀鱼资源的分布与捕捞条件;东南亚高温少雨会影响油棕和天然橡胶的生产;印度、泰国、巴西、美国等主要农业产区的降水变化,则会影响白糖、玉米、大豆等农产品供给。主产区越集中、库存缓冲越薄,天气异常就越容易转化为供给收缩和价格上涨。
二是水资源与高耗能生产。厄尔尼诺期间,东南亚部分地区降水偏少,可能造成水库蓄水下降、水电供应减少;中国受厄尔尼诺影响相对间接,降水变化具有明显的区域差异,部分南方和西南流域在厄尔尼诺发展年甚至可能出现降水偏多。水电供应的变化还可能传导至电解铝等高耗能行业的生产。
三是航运与矿山开采。厄尔尼诺会改变南美和中美洲的降水分布。南美西岸强降雨、洪水和滑坡风险上升时,可能造成矿山停产、道路中断和港口发运受阻;巴拿马等中美洲地区降水偏少,则会降低运河水位。巴拿马运河的船闸运行依赖加通湖淡水,持续偏干会先压低大型船舶允许吃水,水位进一步下降后还可能减少每日通航数量;部分亚马逊流域的内河航运也会受到低水位影响。
四是高温与用电需求。厄尔尼诺期间,东南亚和南亚部分地区出现高温天气的概率上升。持续高温会推高居民和商业制冷用电负荷,带动空调销售;在供电偏紧的地区,柴油发电机组等应急电源的需求也会随之增加。
历史复盘
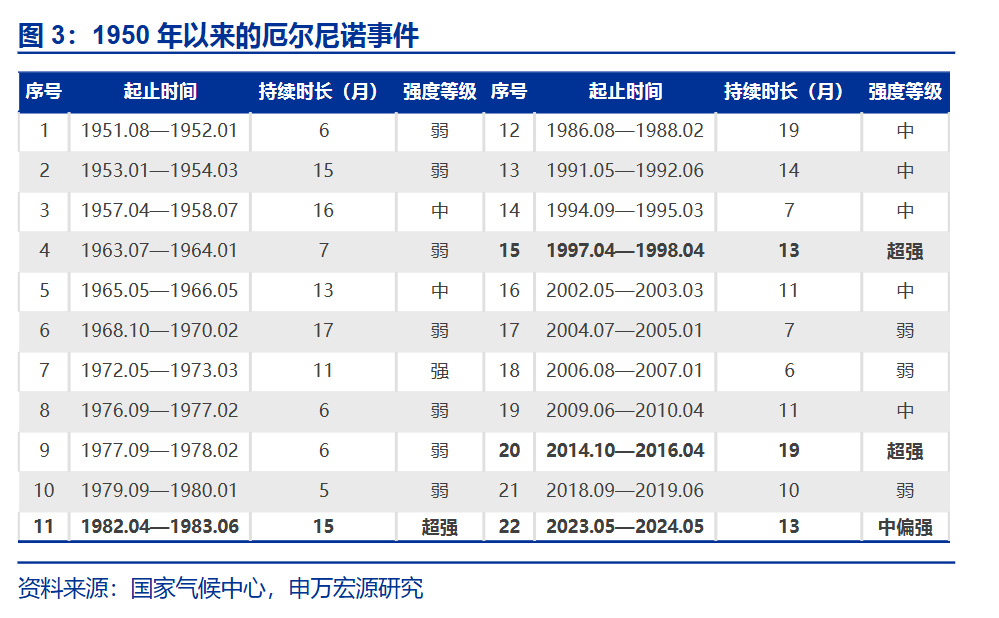
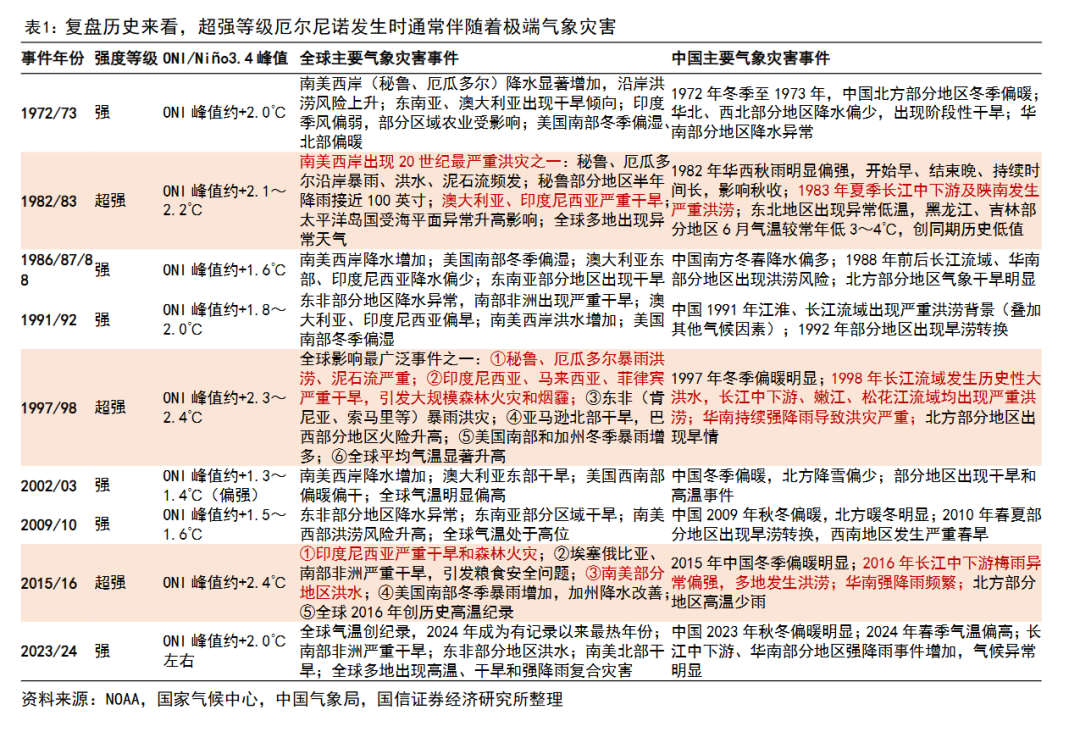
历史上共出现三轮“超强”厄尔尼诺,分别是1982—1983年、1997—1998年和2014—2016年,持续时间分别为15、13、19个月。三次事件强度相近,但大宗商品、产业行情分化巨大,给市场留下的经验:厄尔尼诺是供给端放大器,不是行情的决定性引擎,宏观需求、库存、政策可以抵消天气减产逻辑。
1982—1983年超级厄尔尼诺:始于1982年4月的西风爆发,至12月东太平洋海温异常达+4.5℃,为当时观测史上最强之一。澳大利亚经历20世纪最严重干旱,小麦减产75%;秘鲁渔业崩溃,鳀鱼捕获量从1200万吨骤降至200万吨;直接经济损失超360亿美元。印尼和马来西亚棕榈油产量锐减,东南亚干旱、南美洪涝频发。
本轮周期宏观环境平稳,需求没有崩塌,棕榈油、咖啡、原糖走出趋势性上涨行情,也奠定了市场认知:厄尔尼诺利多东南亚油棕、甘蔗、咖啡等多年生经济作物。
1997—1998年世纪事件:至少造成2万人死亡,全球经济损失高达340多亿美元。严重水短缺导致小麦收获量下降20%。时间上刚好和亚洲金融危机高度重合,东南亚经济体货币大幅贬值、内需快速坍塌。即便作物减产,工业原料、农产品需求同步萎缩,橡胶、铜等品种在气候扰动之后大幅下跌。
这一轮复盘重要的启示:对于顺周期工业品,当全球需求下行,天气带来的供给收缩会被需求坍塌覆盖,行情容易出现“预期很满、现实走弱”的情况。
2015—2016年事件:美国南卡罗来纳州因创纪录降雨遭遇灾难性洪水。这一轮超强厄尔尼诺期间,马来西亚和印尼棕榈油产量大幅下降,驱动全球油脂价格飙升。印度、泰国干旱推升原糖价格,国内郑糖涨幅超过60%。夏季全球高温持续,用电负荷抬升,动力煤价格大幅上行。南美铜矿区域多次遭遇暴雨泥石流,Codelco矿山短暂停产,铜价阶段性走强。
和1997年不同,当时全球经济没有发生系统性危机,需求相对稳定,天气带来的供给缺口可以顺畅传导至价格端。同时国内猪周期上行,饲料原料涨价进一步放大养殖板块成本压力,饲料、养殖板块盈利分化明显。
本轮影响
NOAA气候预测中心(CPC)综合多模型预计本轮厄尔尼诺将在年底前持续增强,预计峰值出现超强厄尔尼诺的概率达到98%,根据NOAA/CPC预测,本轮厄尔尼诺峰值RONI预测均值为2.7°C,有望超过历史最高峰值的2.4°C。东南亚地区容易出现极端高温,南美部分地区及北美北部偏暖,而北美南部等地区可能偏冷。
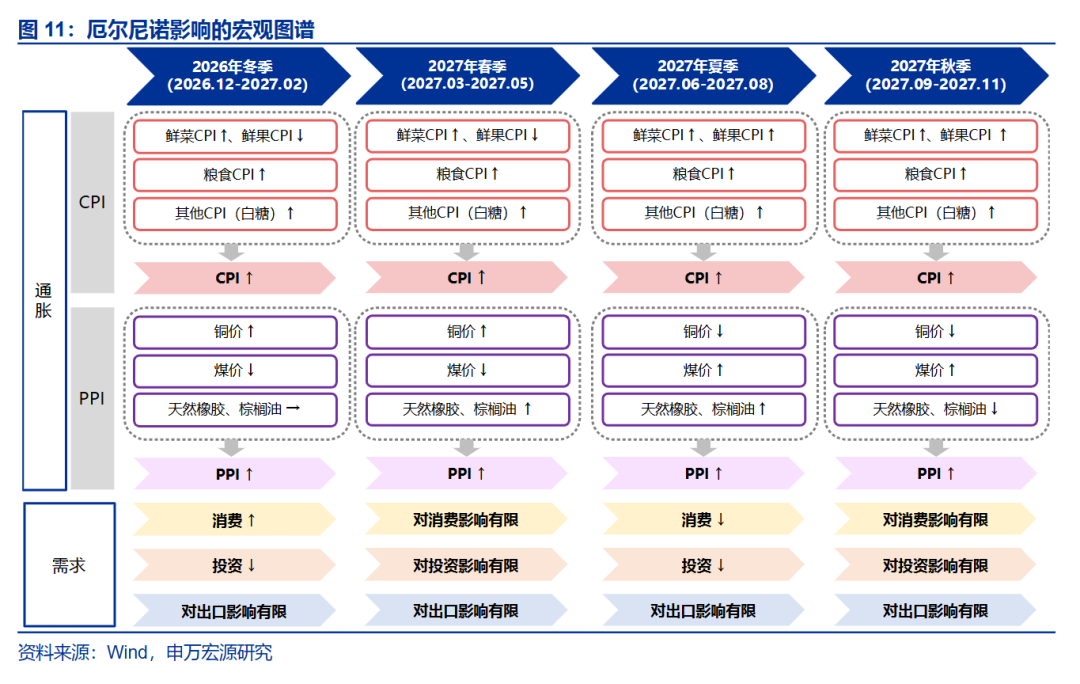
本轮厄尔尼诺或在11月前后演变为历史最强的“超强”事件,影响方式或具有显著的季节差异。2026年冬季,厄尔尼诺的通胀影响或为正,结构上表现为菜价涨、果价跌,糖价涨、豆价跌,铜价涨、煤价跌;而经济指标中消费或改善、投资或回落。2027年春季,价格指标或均延续前一个季度表现,但该阶段厄尔尼诺对经济指标影响或较小。2027年夏季,厄尔尼诺的通胀影响或达峰值,对投资、消费的影响或均呈现负效应,但对出口影响或有限。
本轮产业影响集中在原料成本与生产用能两个方面。一是粮油、橡胶及金属原料的生产和交付受到产区天气影响,下游食品、轮胎及装备制造企业承担补货成本变化。二是高温增加制冷用电,流域来水影响水电出力,煤电和储能补充高峰供给,持续制冷企业的用电成本增加。当前,玉米消费预测下调、棕榈油库存回升,能够缓冲相关原料的涨价压力;橡胶成本上升而轮胎提价受限,下游加工利润承受更大压力。
农业方面,国内部分产区降雨偏多增加秋收和新粮干燥难度,东南亚部分产区少雨则可能减少棕榈油和天然橡胶产出。玉米消费预测下调、新粮上市与棕榈油库存回升缓冲了部分采购压力,但国产大豆减产抬高了食品用豆成本,国际食糖供需趋紧也增加了饮料、糖果等行业的原料涨价风险。国内天然橡胶价格已上涨,而轮胎出口价格偏弱、终端需求限制提价,新增采购支出较难完全转嫁,加工利润面临压力。
金属方面,秘鲁山区缺水可能限制矿石处理,沿海强降雨还可能延迟精矿外运;国内铜价上涨则提高了电缆、电机等企业的补货成本。
电力方面,高温推高制冷用电,来水偏少又减少水电供应,煤电和储能可补充高峰供电。煤电提高出力带来售电增收,燃料采购和运行支出也随之增加;储能利用峰谷价差获取收益,但转换损耗会减少可售电量。对用电企业而言,制冷设备运行时间延长会增加用电量,若购电价格同时上涨,电费负担将进一步加重。
因此可以关注农业上游、铜资源和电力调节三类投资机会。
(1)农业上游:食糖、棕榈油和天然橡胶生产。建议关注原料自给程度较高、产区布局较分散的生产业务,侧重自身产量受天气影响较小、能够分享产品涨价收益的企业。
(2)铜资源:具备生产保障的低成本矿山。建议关注开采成本较低、供水和运输条件较好的在产铜矿。铜价因供给扰动上涨时,能够维持正常出货的自有矿业务,更容易将涨价转化为利润增长。
(3)电力调节:能够参与高峰交易的既有资产。建议关注供电偏紧地区的煤电、抽水蓄能和独立储能,优先考虑可调用能力较强、单位运行成本较低、市场收益结算安排明确的在运项目。
发现报告视频号热门内容
《无法复制的股神巴菲特》
发现报告商业局
发现报告旗下传递新经济商业知识的阵地。
我们需要先了解这个世界,才能思考,或创造。