2026国庆假期消费有哪些新特点?
刚刚落幕的2026年国庆长假,叠加“请3休13”拼假窗口,又恰逢中秋、国庆错峰放假,成为观察国内内需强弱非常重要的样本窗口。
今年国庆消费是什么样的呢?有什么样的特点?结合多篇券商报告,我们一起来了解一下~
假期核心数据盘点
1、人员流动:总流量小幅扩张,铁路出行韧性突出
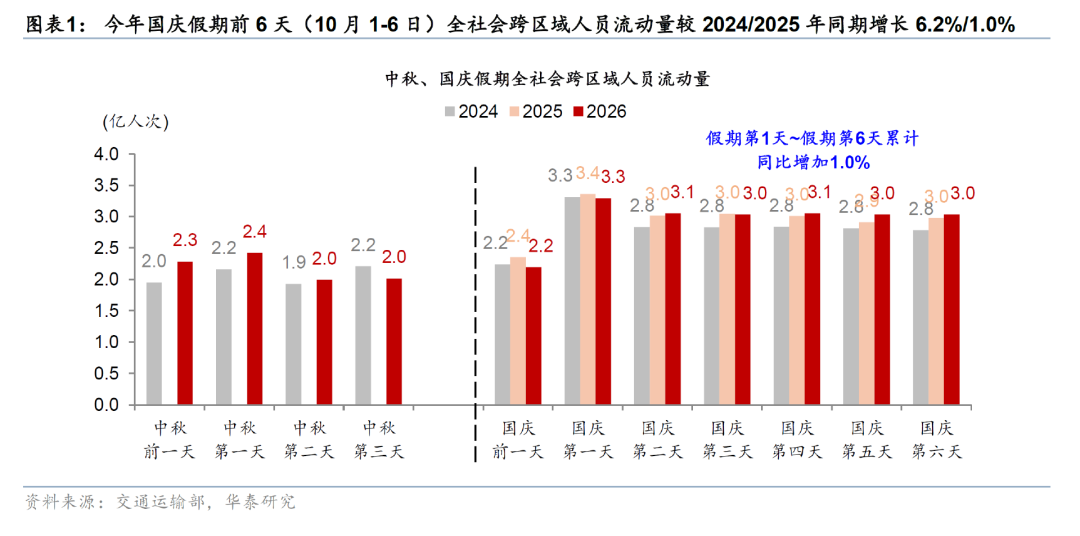
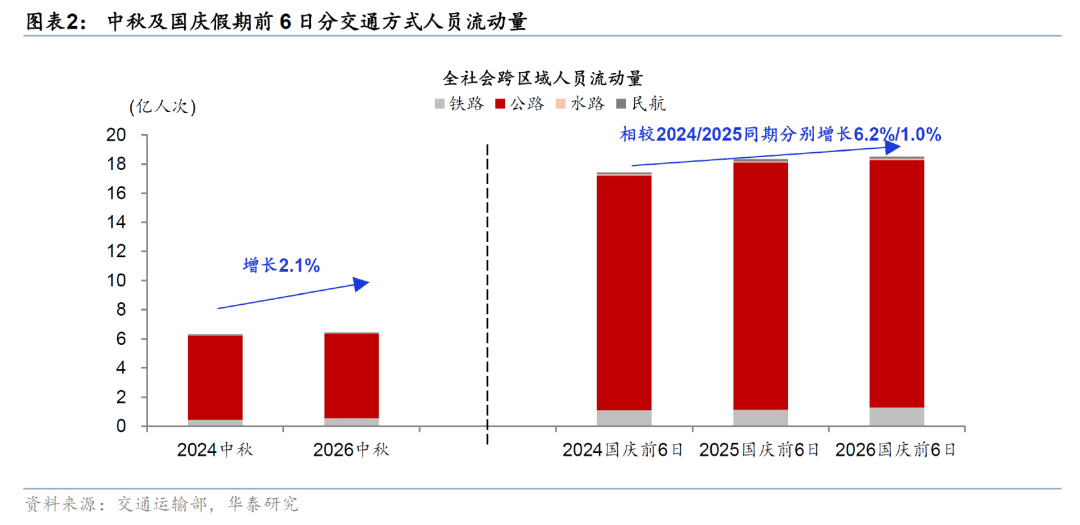
根据交通运输部,今年国庆假期前6日(10月1—6日)全社会跨区域人员流动量累计约18.51亿人次,较2024年、2025年相同自然日期分别增长6.2%和1.0%。
相较2025年相同自然日期,今年国庆假期前6日铁路、公路人员流动量累计分别增长13.6%和0.1%,显示长距离出行明显升温,而整体出行频次仅小幅扩张。
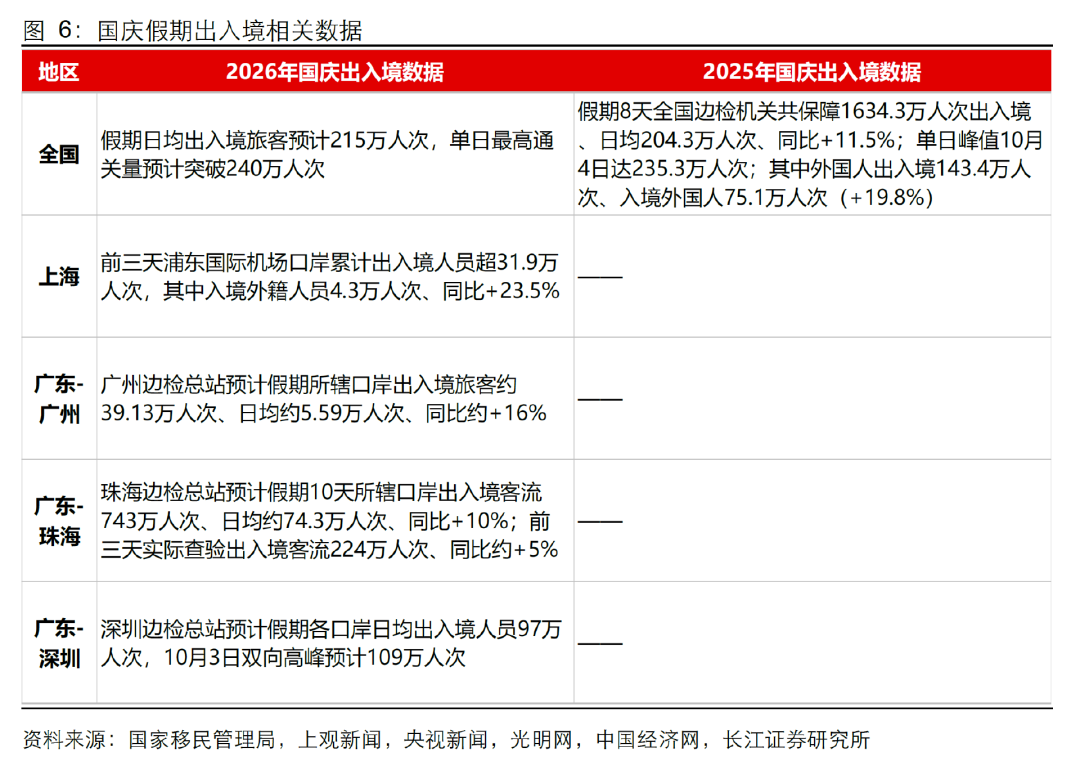
出入境方面,跨境游实现双向增长。国家移民管理局预计,国庆假期日均出入境旅客215万人次,同比增长约5.2%。上海浦东机场前三天入境外籍人员4.3万人次,同比增长23.5%,入境游成为本次假期一大亮点;国际航班执行量增速也好于国内航班。
2、商圈&实物消费:以旧换新持续托底
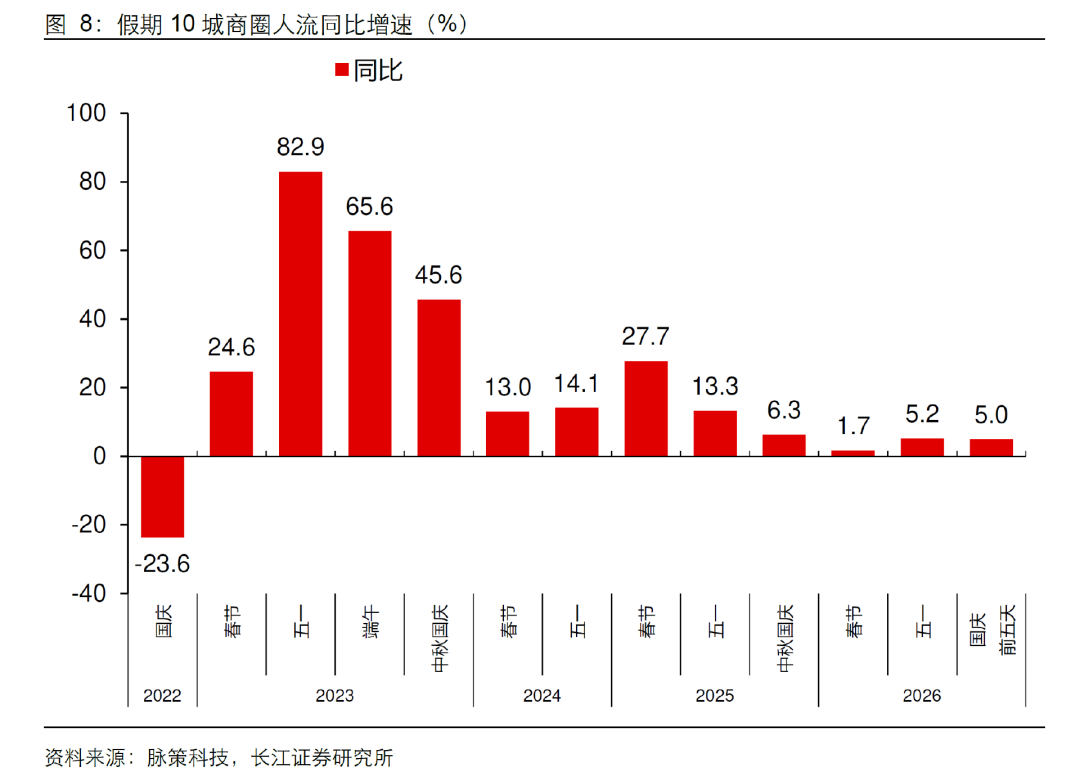
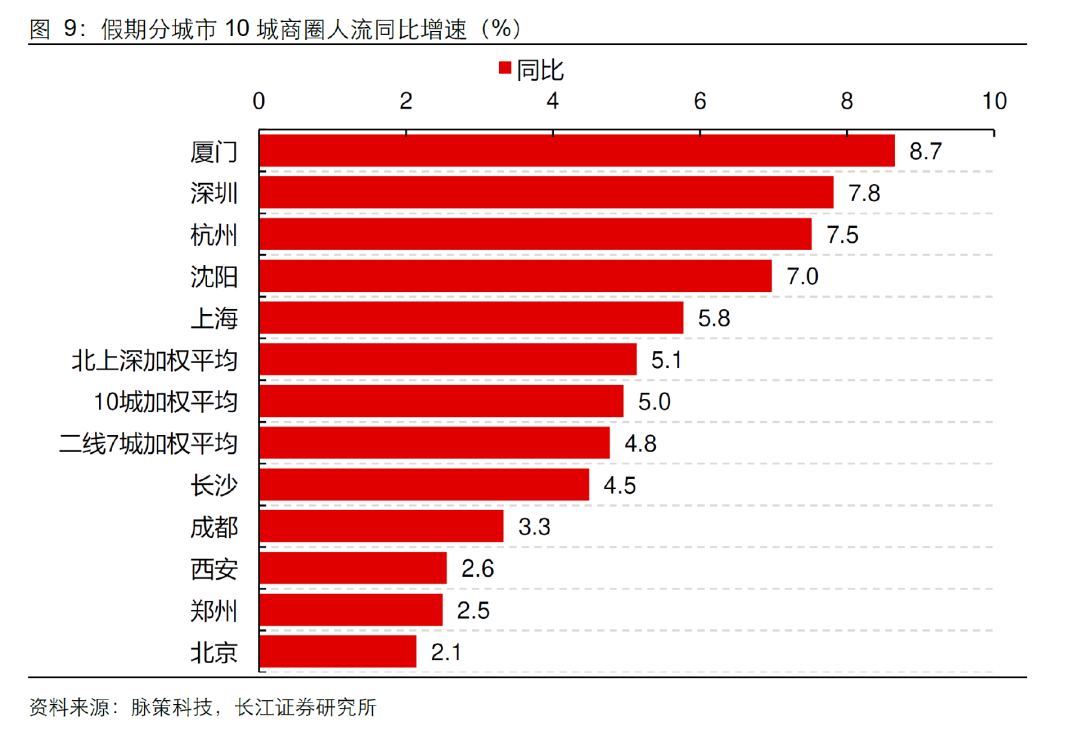
线下商圈&餐饮消费数据相对稳定。商务部数据中,假期前三天,78个步行街(商圈)客流量、营业额同比分别增长3.4%、5.3%。从监测的10城商圈人流来看,假期前五天,商圈人流同比+5.0%,增长均未有明显波动,但整体仍处于2023年以来偏弱位置。分城市表现来看,厦门、深圳、杭州人流增长较快,同比在7%以上;西安、郑州、北京增长偏慢,同比在3%以下。
国庆前三日,以旧换新带动销售196.3亿元,其中汽车和家电合计占约七成。节前车市环比回暖,9月1-20日乘用车零售较8月增长8%、同比下降22%;去年补贴停发前抢购形成的高基数放大了同比降幅,传统旺季修复仍偏温和。房地产修复同样分化:10月1-4日30城新房成交面积同比增长2.5%,但改善集中于一线城市,三线城市仍下降39.4%。
3、文娱:旅游火热,国庆档电影票房明显承压
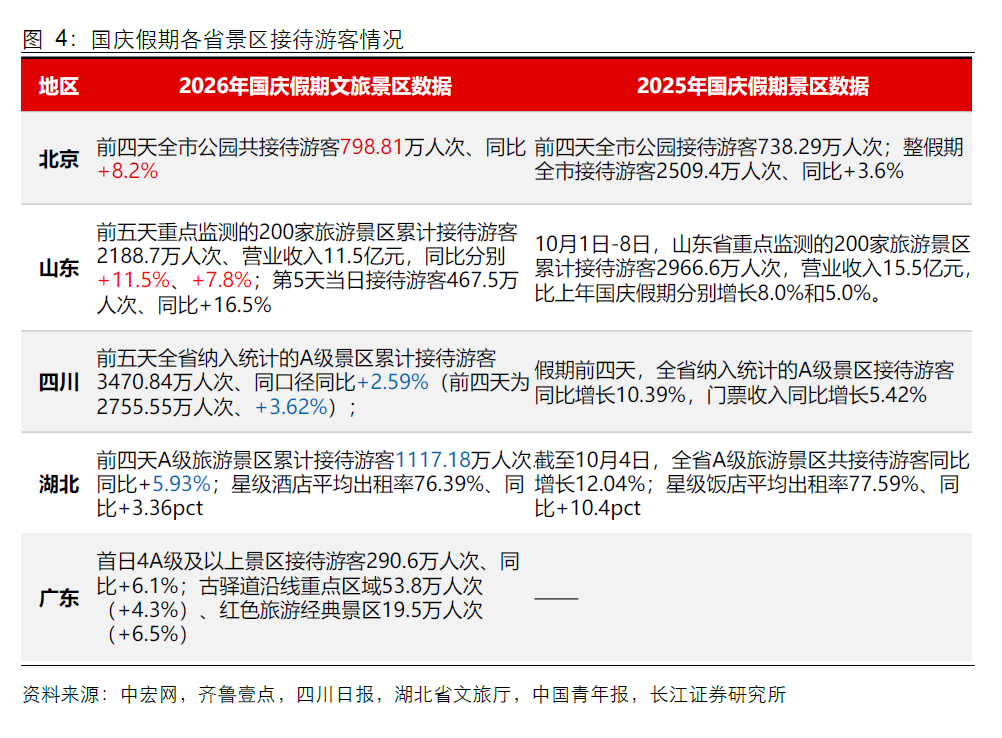
文旅景区整体接待平稳,飞猪数据显示,国庆首日国内景区门票预订量增长近30%,景区游需求较旺。相较客流,营业额回升更快,表明重点商圈对出游人气的消费承接有所改善。
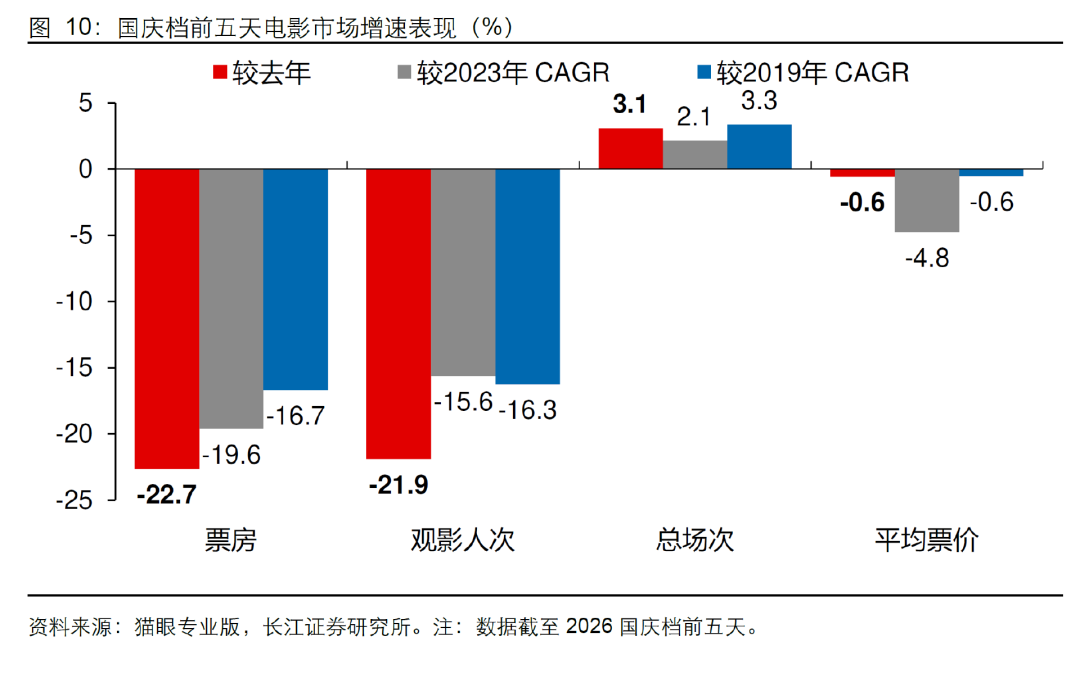
电影市场成为假期明显短板。多家机构数据显示,国庆档观影量价均处于近年低位,票房、观影人次相比去年出现较大幅度下滑。即便有惠民观影补贴,依然难以对冲内容供给偏弱的问题,同时长线出游也对本地观影形成分流,说明价格补贴只能降低消费门槛,文娱消费释放的核心,还是要有高质量的内容供给做承接。
国庆消费新特点
1、“拼假游” 重塑出行模式,长线、多城串游成为主流
今年“请3休13”的拼假模式,拉长居民出游周期,改变了传统黄金周短距离、高密度的出行特征。国联民生将本次假期消费概括为“五星游、四星行、三星娱”,景区和商圈消费承接最强,铁路多城串游次之,电影娱乐最弱。总量“平”与结构“热”的错位,表明服务消费仍有韧性,但客流向消费增量的转化愈发依赖场景联动与内容供给。
携程数据显示,近半数拼假游客出游时长超过8天;去哪儿平台国庆首日近三成游客预订两座及以上城市酒店,2000公里以上长距离航线机票预订量增长超四成,“多城串游” 热度显著抬升。中秋单独放假,一部分探亲返乡需求已经在9月下旬提前释放,因此国庆假期总人员流动量没有出现爆发式增长,但出行半径被显著拉长,居民更愿意花时间进行深度游览,而非走马观花式打卡。
2、县域与小城消费崛起,下沉市场成为消费新增长点
“宝藏小城”“县域深度游”是今年国庆非常突出的关键词。美团数据显示,大城市周边县域目的地预订单量同比增长51%,四川合江、稻城,贵州大方,江西玉山等一大批县域民宿预订暴涨;同程旅行统计,县域旅行产品预订热度同比上涨42%,游客在县域平均游玩时长增加3.2天。
过去旅游更多集中于一线、省会热门大城市,现在越来越多游客选择去往周边县城、小众目的地,追求性价比和沉浸式度假体验。这也提示消费市场的增量机会正在向下沉县域转移,小城的餐饮、住宿、文旅配套的需求正在打开。
3、出行意愿强于花钱意愿,人均消费偏弱
多家券商共同指出一个现象:出游人次不弱,但人均消费、客单价表现偏弱,“出行意愿高于购物意愿”成为现实写照。海南离岛免税购物人次增速远高于金额增速,多地旅游接待游客增速高于旅游收入增速,部分地区旅游人均花费同比小幅下行。
9月布伦特原油均价同比大幅上涨,机票、自驾出行成本抬升,一定程度挤压了游客在购物、餐饮上的预算,消费行为更趋理性。人们愿意出门旅游,但是在购物、高溢价消费上更加谨慎,优先选择高性价比产品,“愿意为体验买单,但不愿意为溢价买单” 成为居民消费新逻辑。
整体看,2026年国庆假期印证国内消费“韧性仍在,但修复温和”。服务消费、县域消费、入境游展现新亮点。随着扩内需政策持续落地,后续要看政策红利能否进一步从节假日脉冲,转化为常态化、可持续的内需动能。
发现报告商业局
发现报告旗下传递新经济商业知识的阵地。
我们需要先了解这个世界,才能思考,或创造。