野蛮生长落幕,AI短剧如何突围?
近日,AI短剧行业动态密集刷屏,市场热度持续走高,爆款作品不断出圈。与此同时,赛道洗牌加速、行业监管持续收紧,低价劣质产能逐步出清。曾经野蛮生长的AI短剧赛道告别粗放式发展,百亿赛道迎来全新变局。
今天我们就来聊聊AI短剧的发展、受众及商业化变现。
AI短剧演进
国内短剧行业自2019年起持续迭代,先后经历平台聚合、IP专业化改编、小程序付费扩张、独立APP免费化四大发展阶段,用户规模、观看时长与内容供给实现快速扩容,AI短剧则在技术迭代中完成从单点试错到规模化落地、从粗放产能扩张到精品化竞争的完整演进。
2025年被视为AI短剧的产业元年。模型能力跃迁、平台流量扶持、IP改编工业化多重变量共振,推动AI短剧在一年内走完传统短剧数年扩张路径。
2026年上半年,产能爆炸达到峰值。中国网络视听协会披露,2026年第一季度全行业上线微短剧约12.8万部,其中AI微短剧约12.2万部,占比超过95%;真人短剧上线量已不足AI短剧的二十分之一。
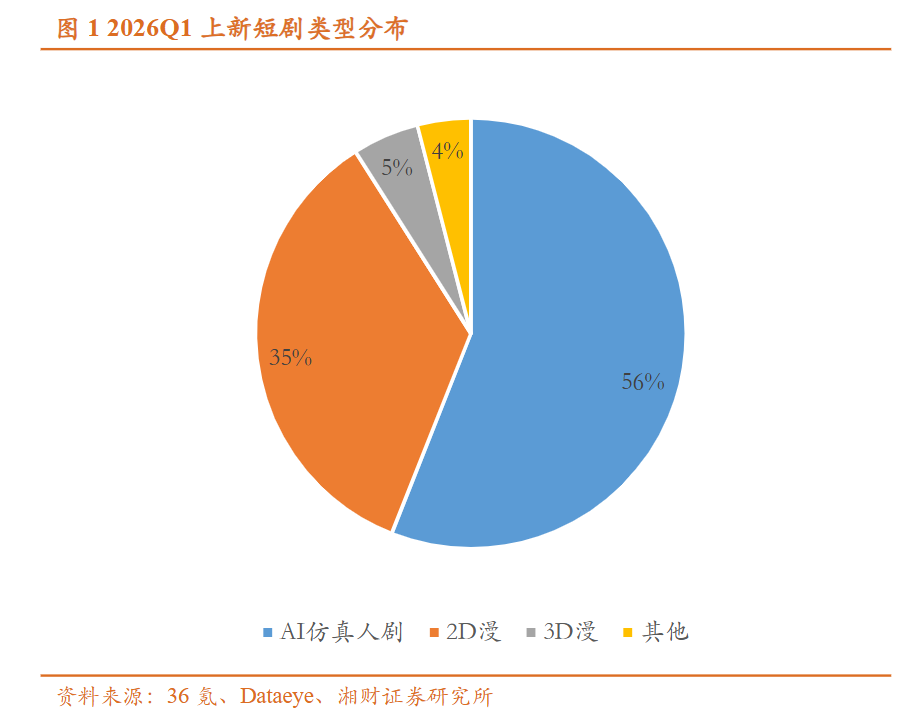
更重要的是,2026年扩张不再局限于AI漫剧,AI仿真人剧成为推动大盘增长的核心变量。2026年Q1上新AI剧/漫剧中,AI仿真人剧占比已超过半数,成为绝对主力。
但供给井喷并未同步转化为内容价值同等增长。2026年上半年全网新增AI剧/漫剧中,破亿率仅有0.47%,破千万率仅有5.8%。绝大多数新增产能并未形成有效消费。
行业由此转向精品化竞争。投流ROI持续下行,低成本复制不再自动带来正收益;监管与平台机制同步收紧,AI微短剧要求备案,平台从普惠保底转向精品分成。红果短剧在2026年4月为期一周的专项行动中,拦截或下架低质短剧超过3000部,并收紧扶持政策,低效产能逐步出清。
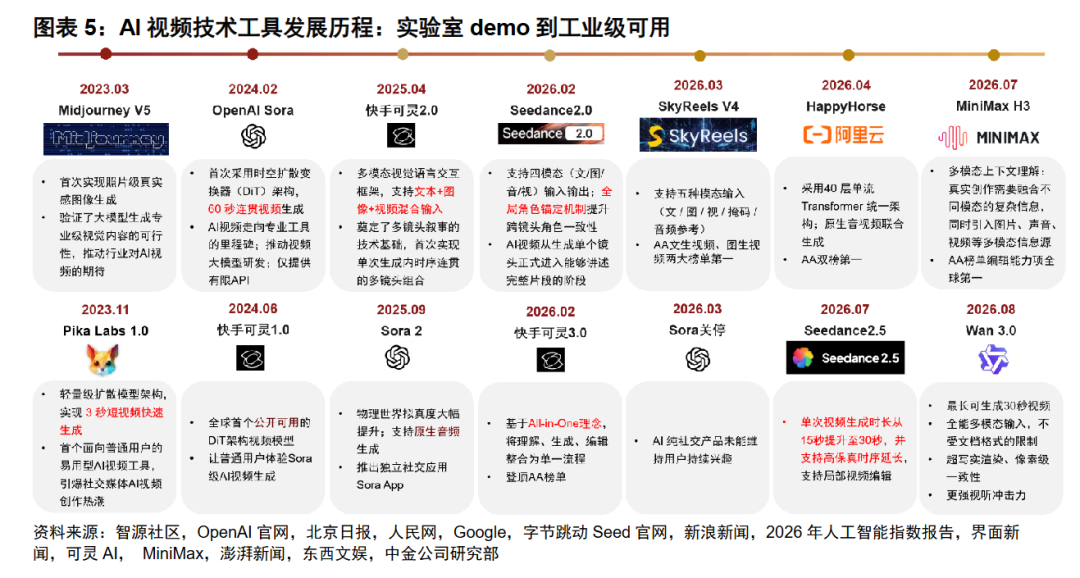
技术层面,AI视频工具已从“实验室演示”跨入“工业化可用”。2026年初字节跳动Seedance 2.0支持四模态输入输出,引入全局角色锁定机制解决跨镜头角色一致性问题;2026年8月Seedance 2.5单次视频生成时长从15秒提升至30秒。可灵3.0相较1.6版本在人物一致性、动作连贯性、物理细节、光影联动等维度实现质的飞跃。
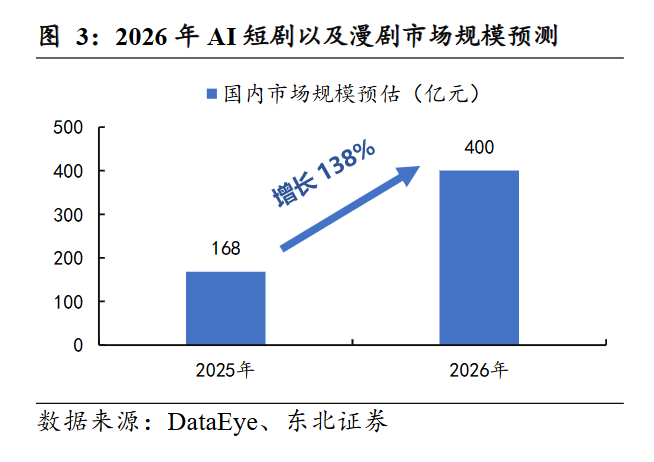
DataEye研究院保守预估2026年国内AI剧漫剧全年市场规模将达400亿元,同比增长138%。
AI短剧受众洞察
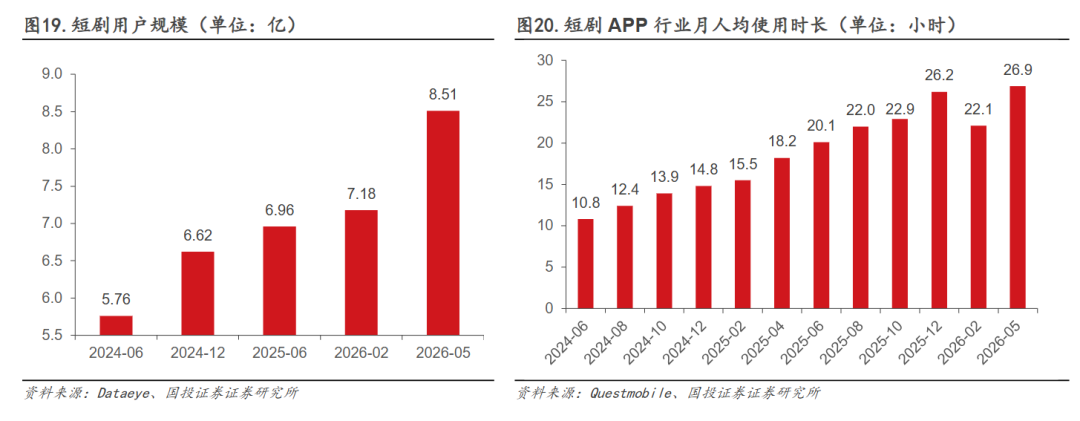
短视频庞大基盘为短剧提供扩散底盘,AI短剧用户画像向短视频整体用户结构迁移。截至2026年5月,我国微短剧用户规模达到8.51亿,占网民总数的66.7%;2026年2-5月期间新增用户约1.33亿,增长接近20%,创下近两年新高。同期,短剧APP月人均使用时长由2026年2月的22.1小时回升至2026年5月的26.9小时,并且继续创新高,短漫剧的用户消费习惯已经养成。
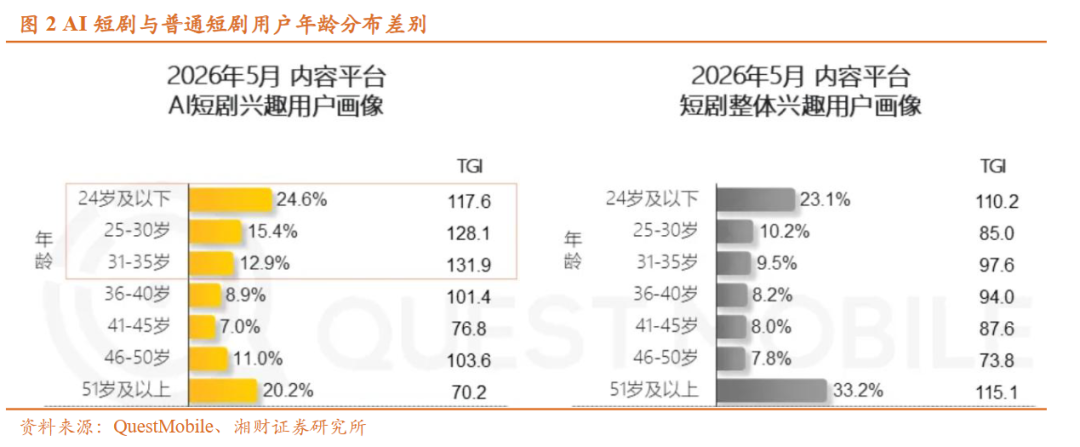
AI短剧用户结构向青年群体倾斜。根据QuestMobile数据,30岁以下年轻年龄段用户对AI短剧感兴趣的比例相对较高,TGI指数显著高于基准值;而传统短剧整体用户中,51岁及以上用户占比最高,中老年用户是核心受众。
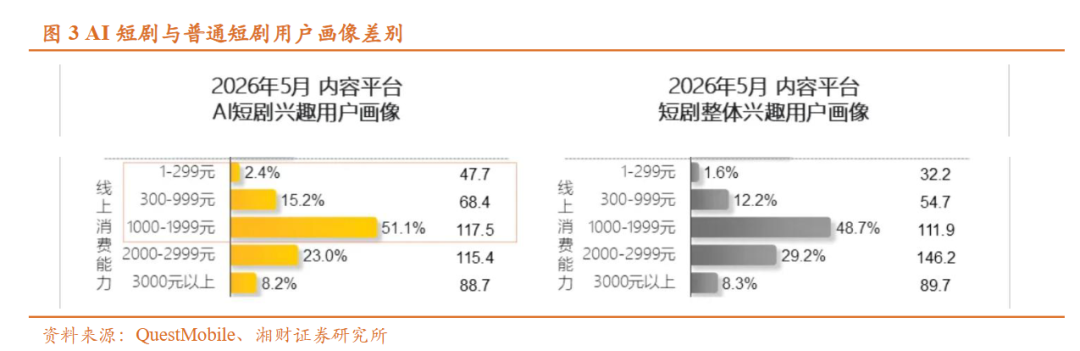
AI短剧兴趣用户集中在线上消费能力1000-1999元区间,但低到中等消费区间占比更高。AI短剧在年轻用户中形成了更强的兴趣穿透力,但年轻用户消费能力圈层分化明显,审美迭代速度快,对剧情、人设、叙事节奏有更高要求。
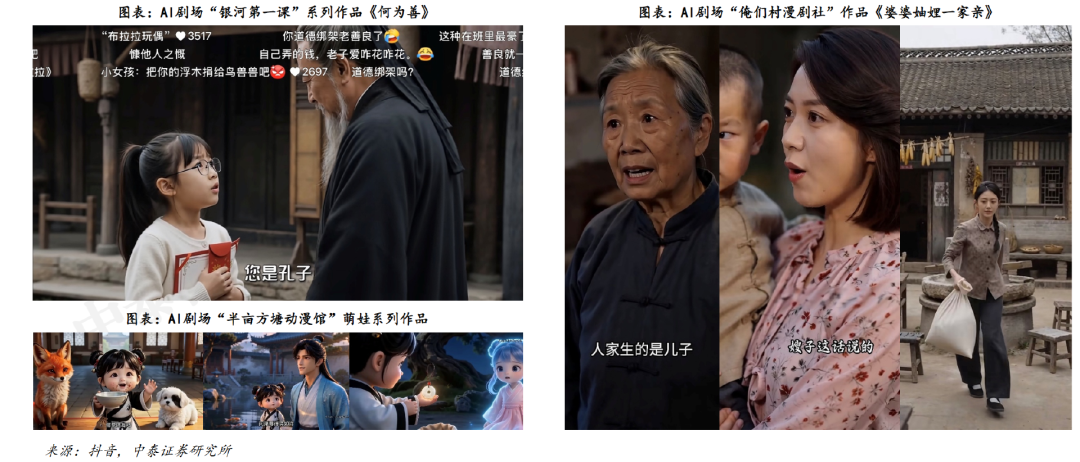
AI短剧的用户覆盖向全年龄段延伸,催生更精准的内容供给。面向学龄前儿童的内容主要包括启蒙教育与童话故事;青少年更偏好成长与冒险题材;银发群体则更关注家庭伦理、健康养老与年代怀旧。
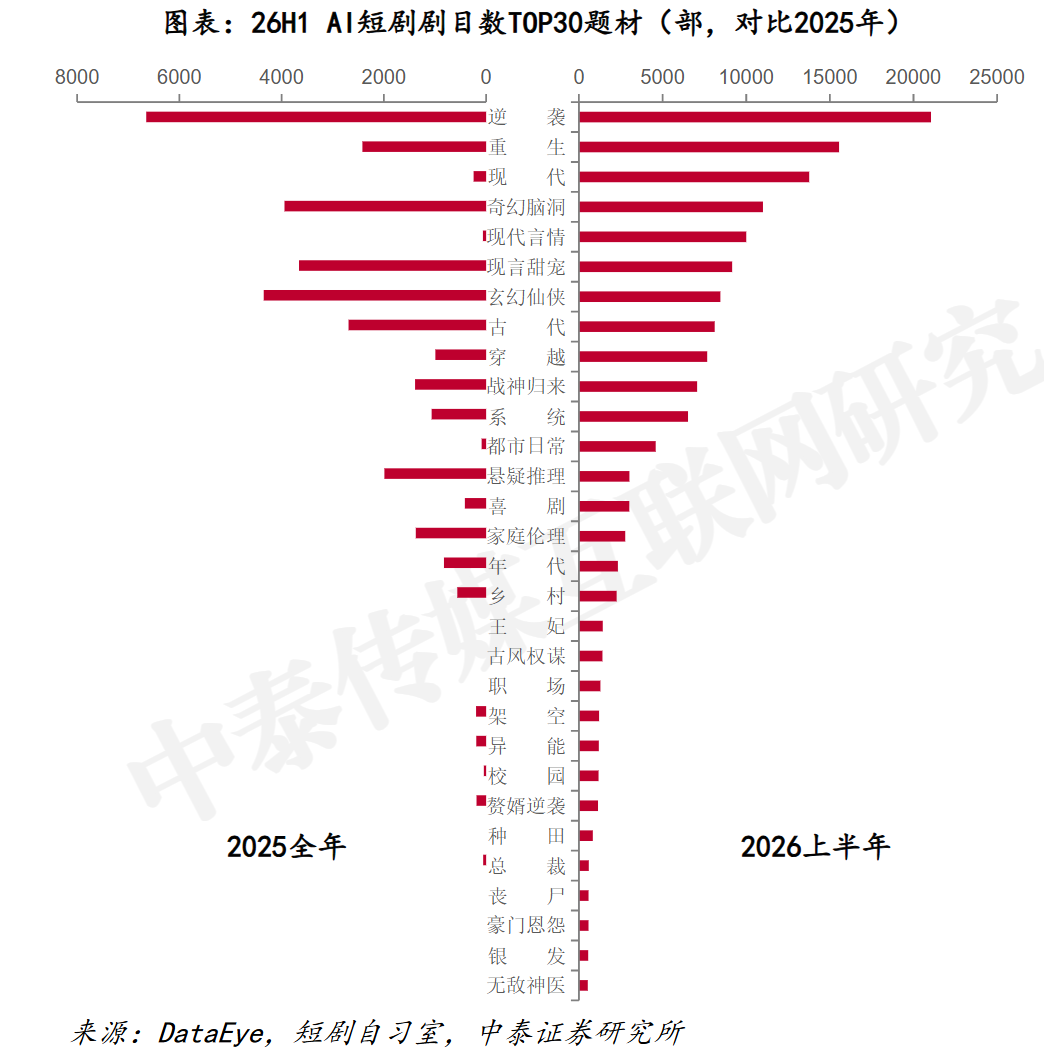
画像扩散与内容分化相伴相生。26H1,AI短剧内容题材底层仍由“逆袭爽感”驱动,但爆款正呈现女频扩容、题材复合和向现实表达外溢的趋势。
商业化变现
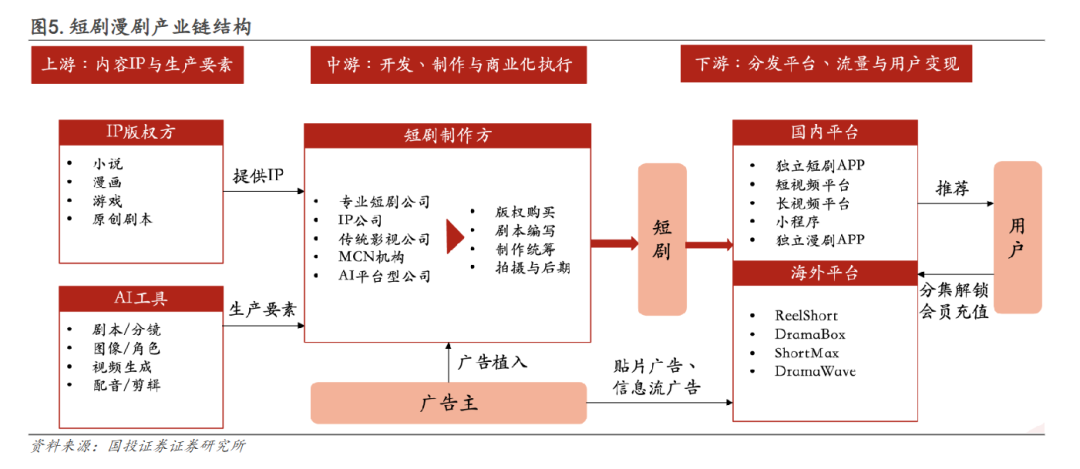
短漫剧市场在过去几年实现快速的扩容,也拉动产业链的成熟。平台凭借流量入口、规则制定与商业化能力主导资源配置,IP把握内容源头并向制作、平台运营和海外发行延伸;制作端资源则向有精品制作能力和制发能力协同的头部主体集中。
目前AI短剧的主流变现模式包括IAA(应用内广告)平台流量分成模式和IAP(应用内购买)付费充值点播模式,前者将作品发布到抖音、红果等平台后,通过流量触及更多受众,平台按播放率、完播率等数据,按比例与片方结算收益;后者则通过流量投放吸引用户付费,获取充值收益。
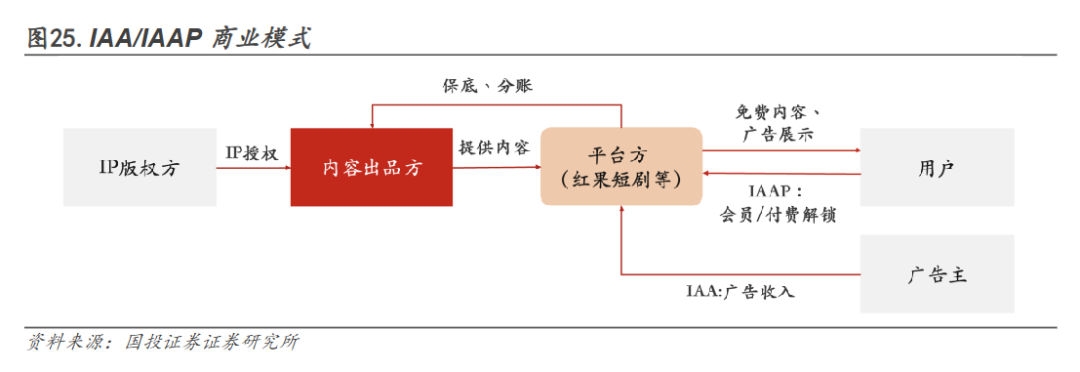
由于依靠纯自然流量难以实现规模化盈利,AI短剧行业目前高度依赖付费进行流量投放。当前海量AI短剧涌入市场,广告竞价持续抬高,当前AI短剧投流成本约占总流水的七成左右,这导致了单位播放量对应的收益承压。
海外市场成为重要增量。首先海外短剧大盘仍处高增长阶段,增速显著高于多数成熟内容赛道,其次付费结构更健康,美国、日本、欧洲等成熟市场已验证IAP与订阅模式,最后AI一定程度上打破了长期制约出海的本地化瓶颈,即翻译、配音、改编、素材裂变,使供给扩张首次能够跟上全球化分发节奏。
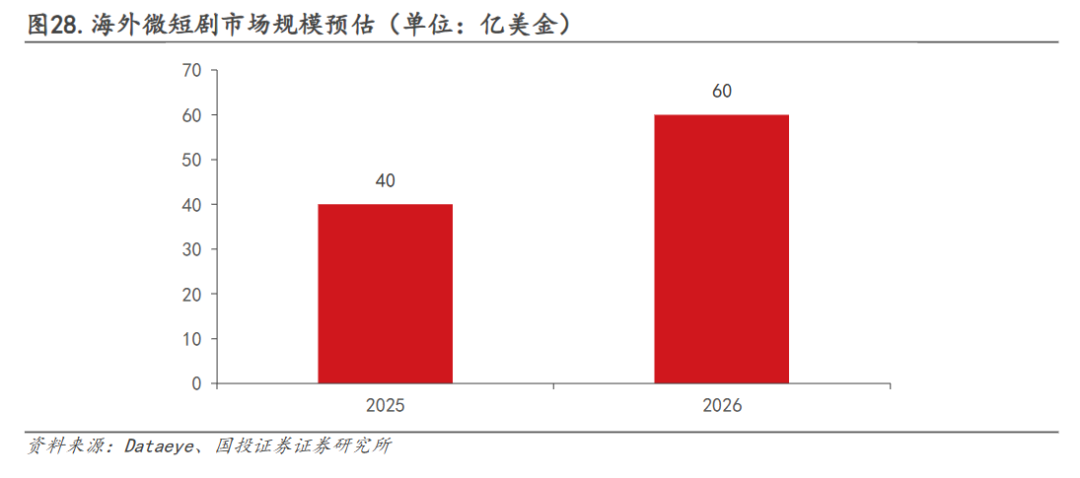
DataEye研究院预计,2025年海外微短剧市场规模约为40亿美元(IAP、IAA、混合变现合计规模),2026年将进一步增至60亿美元以上。同时,TikTok、YouTube等主流社交媒体持续加码短剧、漫剧内容合作,为行业带来新增流量及商业化空间。
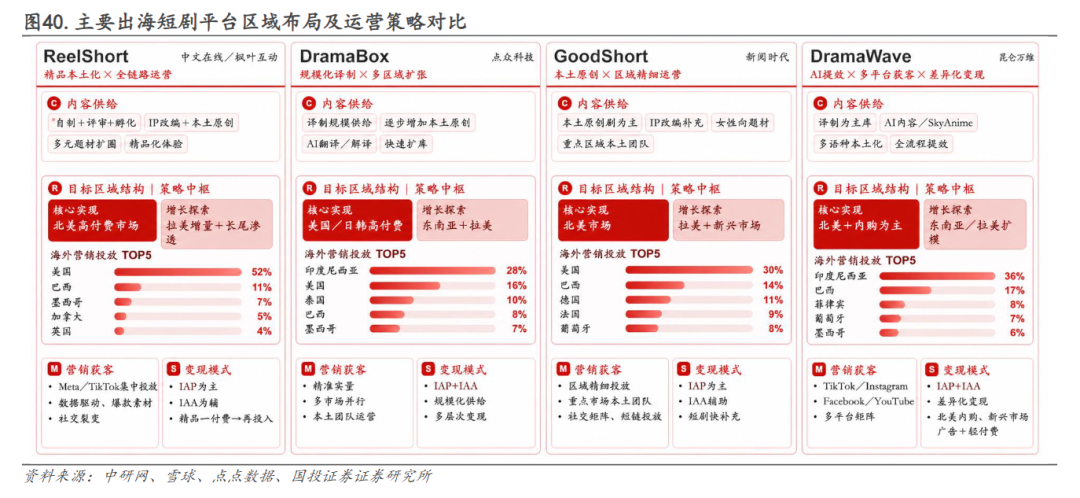
根据DataEye预估数据,2026年上半年中国出海微短剧APP双端内购收入达11.82亿美元,占比约93%。海外短剧并不是全球厂商均衡竞争,而是中国平台先以工业化供给打穿市场。
从“产能爆发”到“精品化竞争”,AI短剧正在经历一场深刻的行业洗牌。技术迭代让制作门槛大幅降低,年轻化、全龄段的受众结构为内容创新打开空间,而IAA/IAP混合变现与海外市场的加速扩容,则让商业化路径愈发清晰。
当低价劣质产能逐步出清,真正具备IP储备、工业化生产能力、投流运营与出海分发能力的头部玩家,将在这场百亿赛道变局中占据先机。
发现报告视频号热门内容
《一人公司并非“一人”公司》
发现报告商业局
发现报告旗下传递新经济商业知识的阵地。
我们需要先了解这个世界,才能思考,或创造。