从半年报看中国产业真相
2026年A股中报已经全部披露完毕。透过这些半年报,我们可以看到:整体盈利走出过去两年的底部区间,但并非普涨繁荣,而是呈现极致的 “哑铃型” 分化。一部分赛道量价齐升、资本开支重启;另一部分行业依旧处在出清磨底的阶段...
今天我们就结合多家券商中报点评及复盘来了解下当前产业的韧性、矛盾,以及未来值得把握的方向。
业绩总览:盈利上行周期确认,ROE时隔四年首次回升
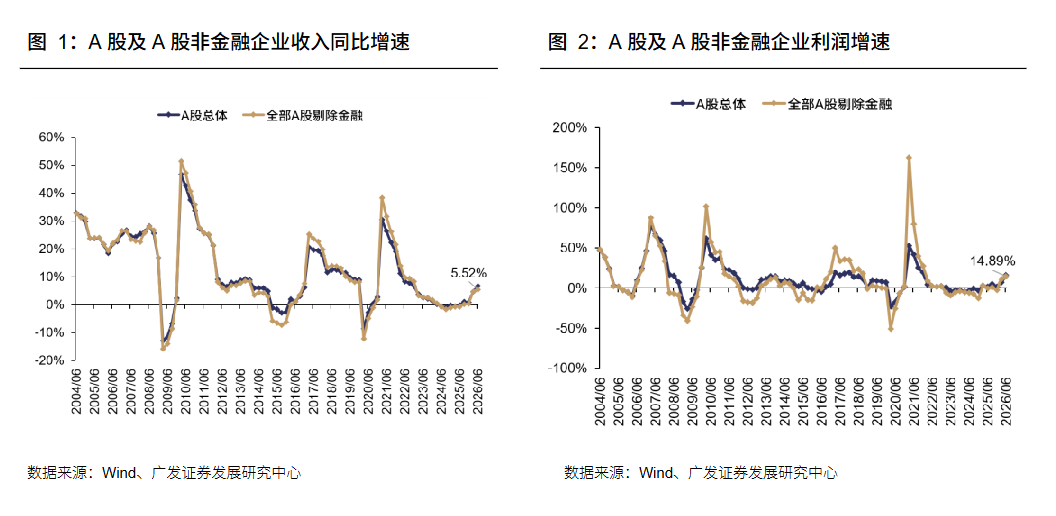
根据广发证券,2026年中报A股非金融企业累计营业收入同比5.5%(2025年报0.4%,2026一季报4.8%),累计净利润同比14.9%;全部A股净利润同比15.9%。二季度单季净利润环比增长10.6%,虽然略低于历史均值,但机构预测全年A股非金融企业盈利增速有望达到15%左右,这意味着24年触底、25年筑底之后,26年处于明确的业绩上行周期。
招商证券的数据同样验证了这一趋势:全部A股2026年Q2单季度净利润增速达25.1%,非金融石油石化板块Q2单季度净利润同比增幅扩大5.2个百分点至17.5%
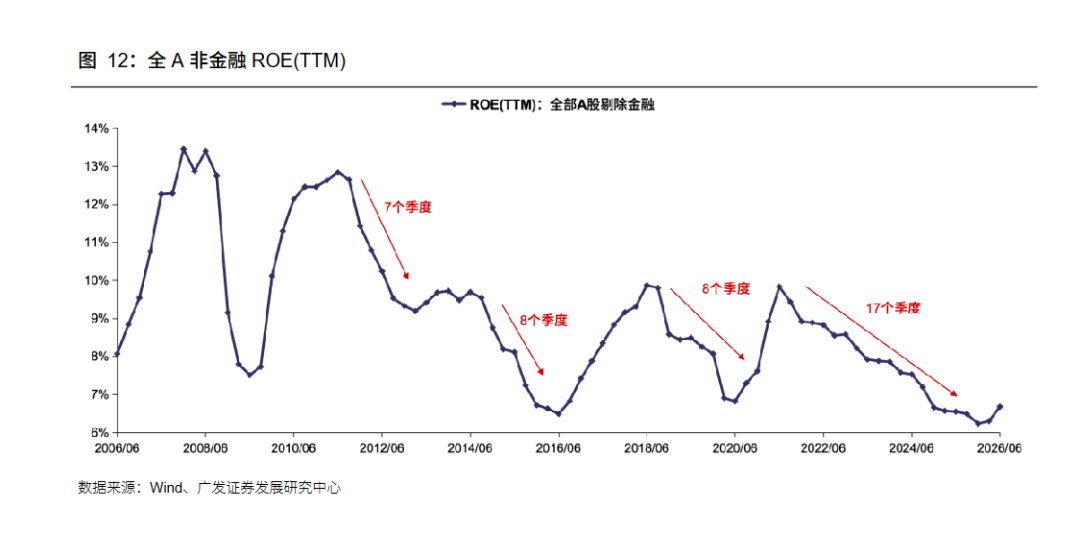
更积极的信号是ROE与现金流的同步改善。 A股非金融企业ROE(TTM)从26Q1的6.3%回升至26年中报的6.68%,时隔四年首次结束下行。杜邦拆解来看,这一轮ROE改善质量较高:利润率、杠杆率继续向上,过去长期拖累ROE的资产周转率也出现企稳迹象。ROE提升主要由销售净利率进一步上行驱动,毛利率和费用摊薄共同推动。这意味着上市公司不只是靠涨价带来利润,资产运营效率正在边际修复。
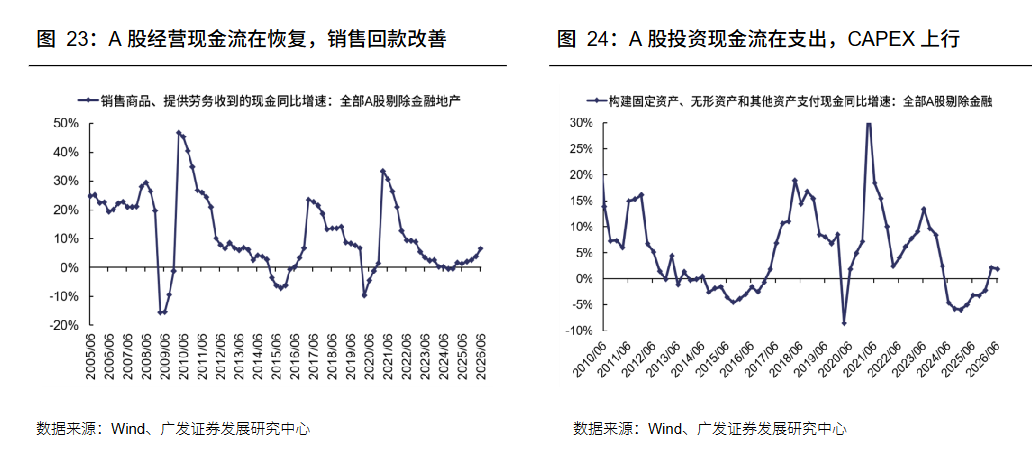
现金流方面,26H1经营现金流与筹资现金流同步改善,存货同比升至11.1%,连续四个季度回升,A 股新一轮补库存周期正式落地;CAPEX比转正,在建工程同步回升,企业结束持续去杠杆,主动扩产意愿抬头。自由现金流缺口收窄,中期分红比例维持20%的高位,企业盈利之后,也开始把利润回馈股东。
此外,2026上半年人民币快速升值带来显著汇兑冲击,汇兑损益对全A非金融净利润形成明显拖累,家电、电力设备、汽车、电子这些出口占比较高的行业受冲击最大,3794家上市公司出现汇兑损失。不少出口企业营收、主业毛利率已经改善,但账面利润被汇率侵蚀,实际经营情况要好于报表数字。
行业基本面:AI与资源双轮驱动,消费与地产仍在探底
从利润改善的贡献度拆解来看,26年中报A股非金融企业盈利的边际改善,主要由上游资源、科技制造带动。正贡献最大的行业依次是有色金属、石油石化、电子、基础化工、电力设备、医药生物、煤炭、国防军工和计算机。有色金属与石油石化的贡献度合计超过七成。
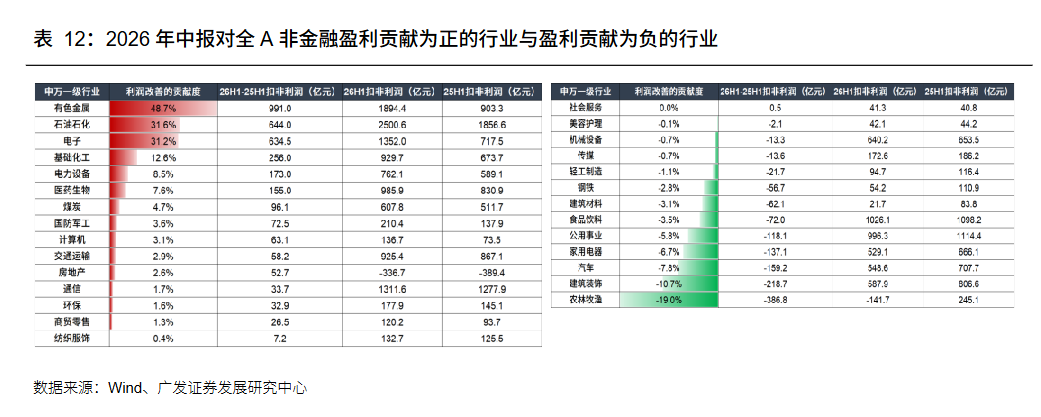
中银国际认为,上半年A股行业业绩分化特征显著,受美伊冲突带来的高油价环境影响,上中下游行业景气度差异明显:
上游资源板块整体强势,有色金属上半年业绩同比增速超100%;工业金属利润爆发力突出。与此同时,地产链上游行业持续承压,钢铁、建筑材料业绩同比大幅下滑,成为上游板块的主要拖累。
中游制造整体单季利润增速转负至-6.3%,主要受原材料价格上涨挤压利润率以及传统制造需求偏弱。但内部分化显著。电力设备整体业绩同比增长36.5%,电池、储能等优质细分赛道高景气。国防军工依托商业航天,营收同比增长23.8%、业绩同比增长48.3%。机械设备受设备更新、国产替代及出口需求支撑,单季度盈利同比由负转正。汽车受价格竞争及原材料成本上升影响,盈利维持下降趋势。
对比之下,下游消费与地产板块整体偏弱。食品饮料、汽车、家电业绩同比分别下降4.8%、20.6%、6.2%;房地产营收同比下降22.7%、业绩同比下降31.7%。消费服务行业利润延续下降,2026Q2利润同比降幅扩大至-30.4%。
本次中报最大的结构性亮点来自AI产业链。广发证券构建的“AI重点公司”股票池数据显示:AI重点公司利润占全A非金融比重从25H1的10.8%提升至17.9%,营收占比从10.2%提升至13.1%。无论是利润增速、营收增速还是ROE的抬升幅度,AI样本均明显优于非AI样本。
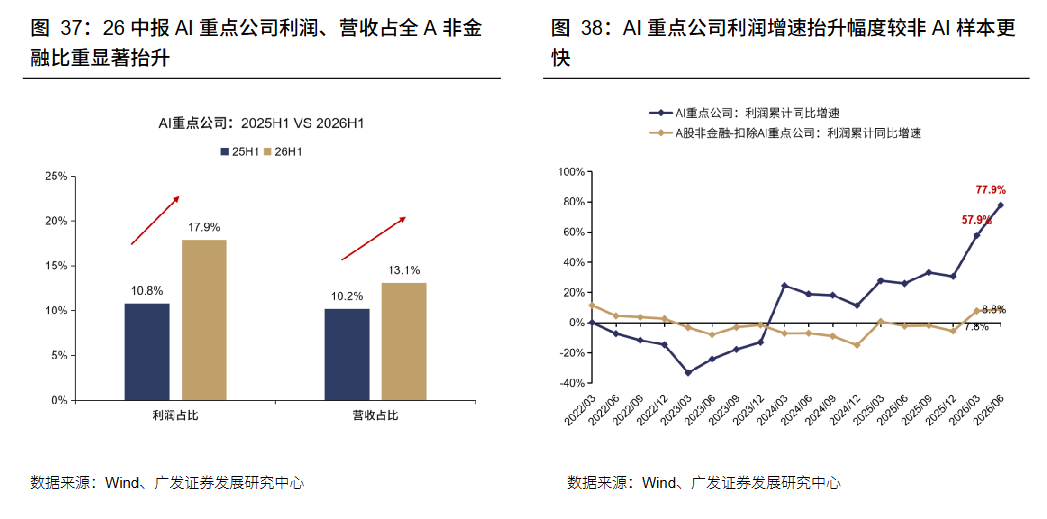
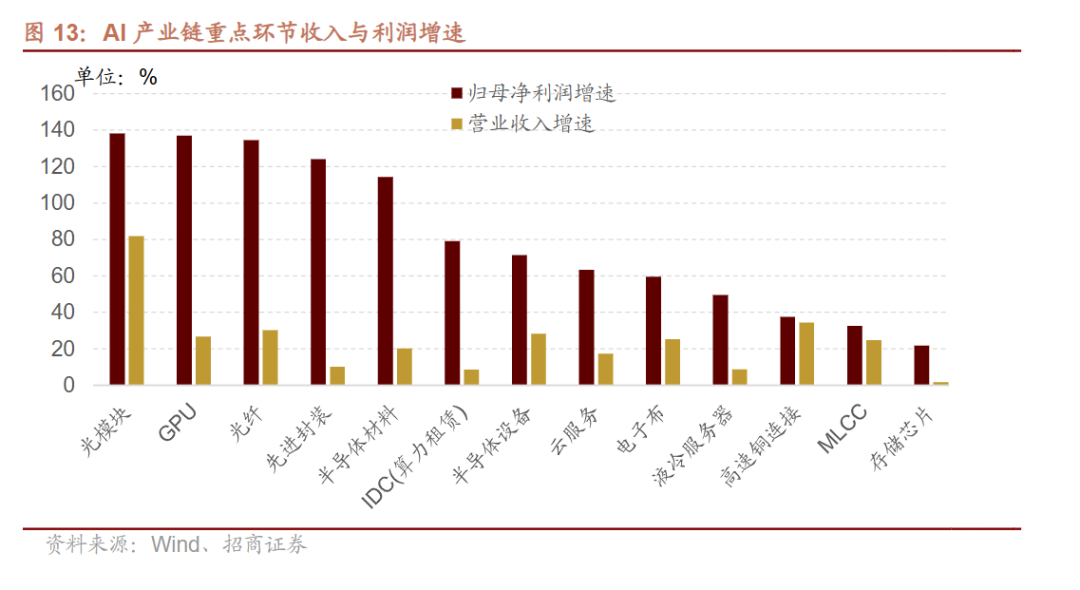
招商证券进一步指出,AI产业链重点环节中,光模块、GPU、光纤、先进封装、半导体材料净利润增速均超100%。光模块合同负债与预收账款增速领先,反映客户提前锁定产能,后续业绩可见度较高。
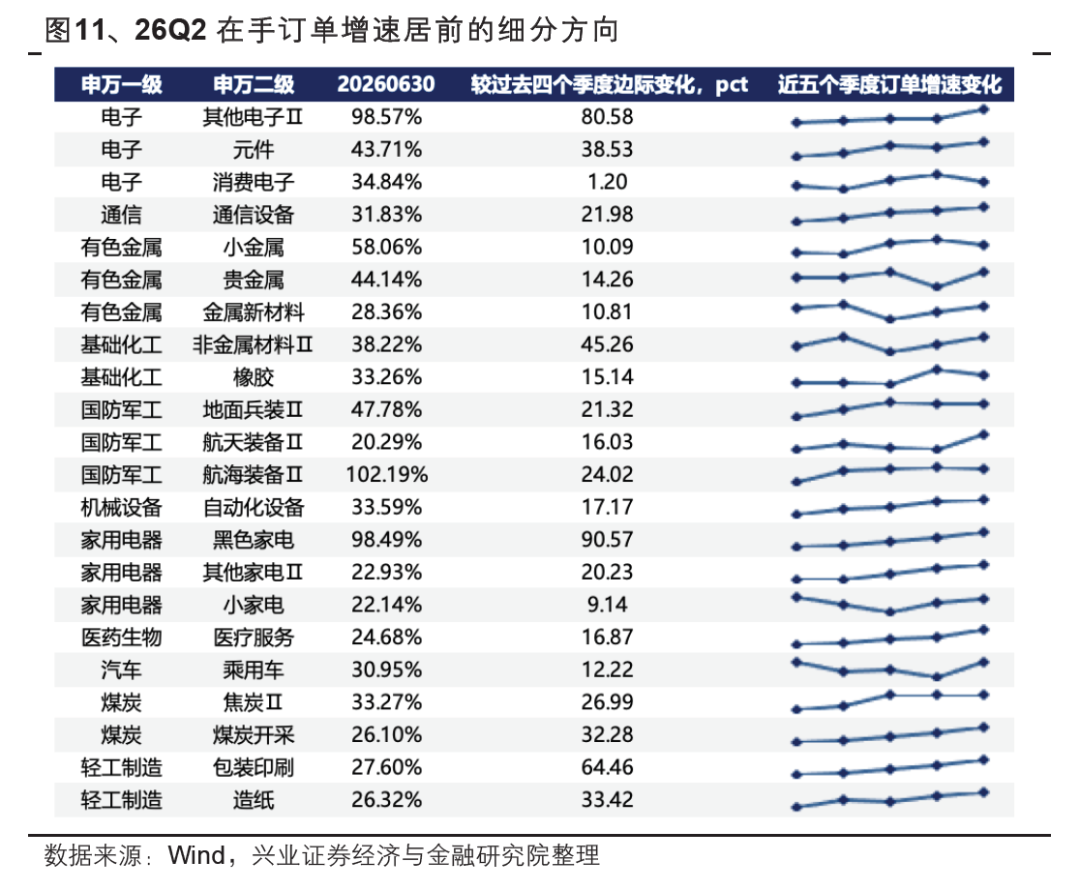
根据兴业证券,从订单角度也能印证景气方向:以合同负债+预收账款衡量在手订单,AI链(电子、通信设备等)、资源品(金属、化工、煤炭等)、出口制造链(船舶、自动化设备、家电、医药、乘用车以及造纸印刷等)订单增速领先;而职工薪酬增速提升集中在中游先进制造,高景气带来的收入改善,已经传导到企业用工层面,未来有望逐步向内需行业扩散。
产业机会:景气提速与反转策略中的结构性机会
AI毫无疑问是本轮盈利上行最大引擎,但产业链内部已经出现明显分层。
广发证券将AI细分领域划分为四档:
第一档(全面上行) :存储、光模块、PCB设备、铜箔、光芯片——订单、利润、营收、毛利率、ROA全面上行,量价齐升,利润增速显著快于营收。
第二档(订单兑现) :覆铜板CCL、PCB耗材、封装材料、算力金属、光通信器件——前期订单储备丰富,当前进入密集交付期。
第三档(效率承压) :AI芯片、测试设备、柴油发电机组、连接器、MLCC制造——需求旺盛但价格竞争导致利润侧承压,后续需验证毛利率与周转率拐点。
第四档(左侧待验证) :IDC/算力服务、服务器电源、射频前端、HVDC、液冷散热——需求端尚未放量或供给端仍有压力。
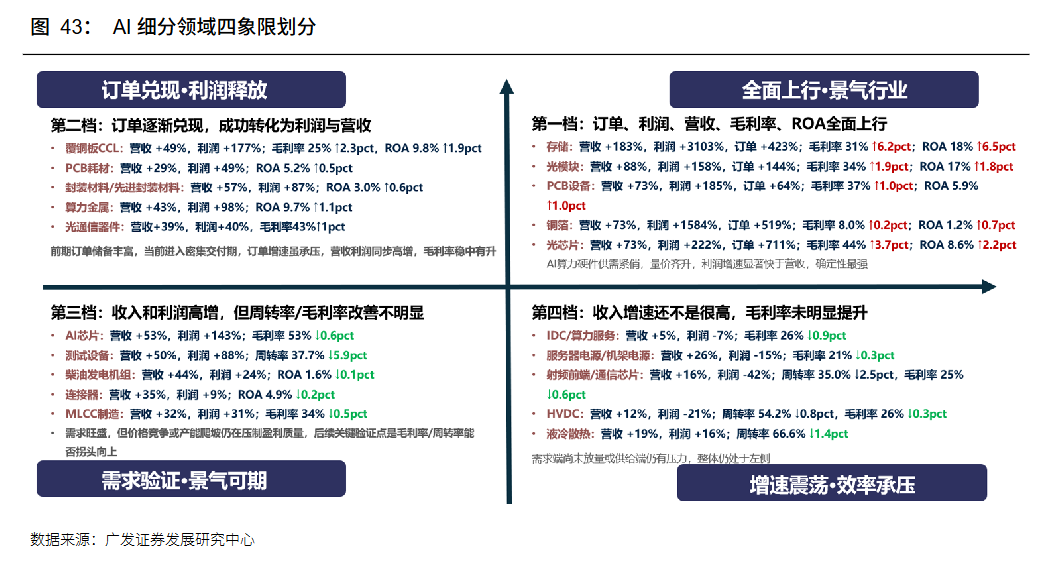
优先关注第一、二档已经实现订单、利润、毛利率同步验证的细分;对于第三、四档赛道,不要单纯追逐题材,要等待毛利率、周转率拐点出现再做判断。AI板块资本开支大幅增加,不要简单看净利润,要跟踪资本开支和收入是否匹配,警惕脱离需求的盲目扩产风险。
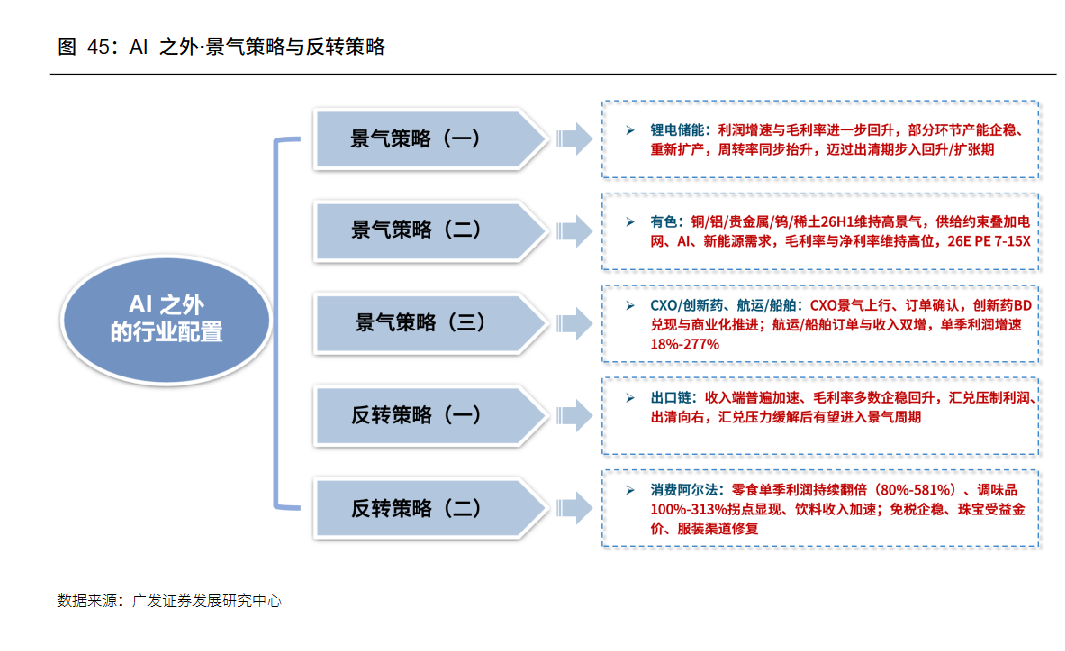
非AI领域的产业周期系统性右移同样值得关注。很多传统行业已经熬过最难阶段,但市场还没有充分定价。重点观察几类信号:从价格底走到盈利底的锂电储能产业链;供给约束叠加新需求的有色资源;CXO、航运船舶这类已经从预期走向报表兑现的行业;出口链企业,重点筛选外销占比高、毛利率已经修复,只是被汇兑拖累利润的标的;消费不要博弈全面复苏,寻找已经出现阿尔法的细分赛道,而非泛消费板块。
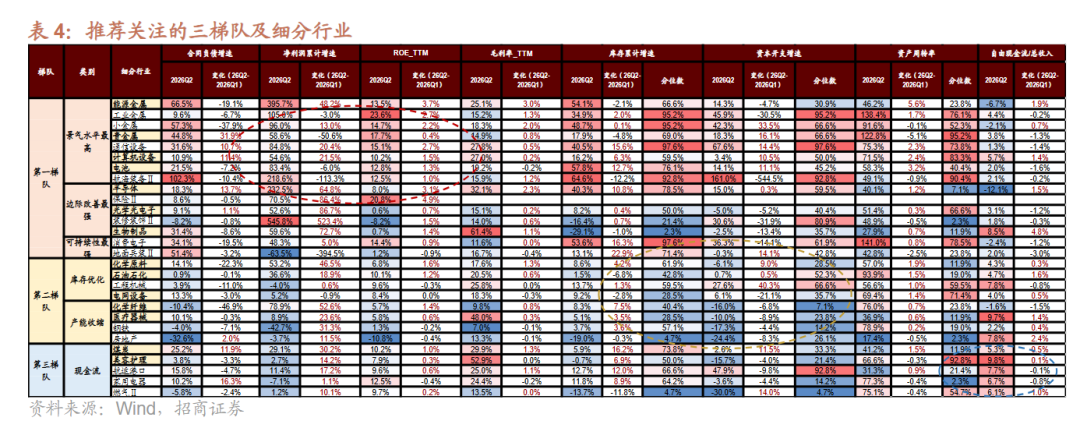
招商证券基于供给端(库存增速、资本开支增速、资产周转率)和需求端(合同负债增速、净利润增速、毛利率)两个维度、六项指标,对行业周期阶段做出划分,并给出了三个推荐梯队:
第一梯队——景气高增:绝对增速最高的能源金属、贵金属、计算机设备、电池;边际改善最大的半导体、光学光电子、生物制品;可持续性较强的消费电子、地面兵装等。
第二梯队——供需格局改善:短期库存优化的化学原料、石油石化、电网设备;中期产能收缩的化学纤维、医疗器械等。
第三梯队——现金流稳健:ROE高于全A整体、自由现金流/收入>5%、且净利润增速为正的方向,主要集中在消费和周期板块,如煤炭、美容护理、航运港口、家用电器、燃气等。
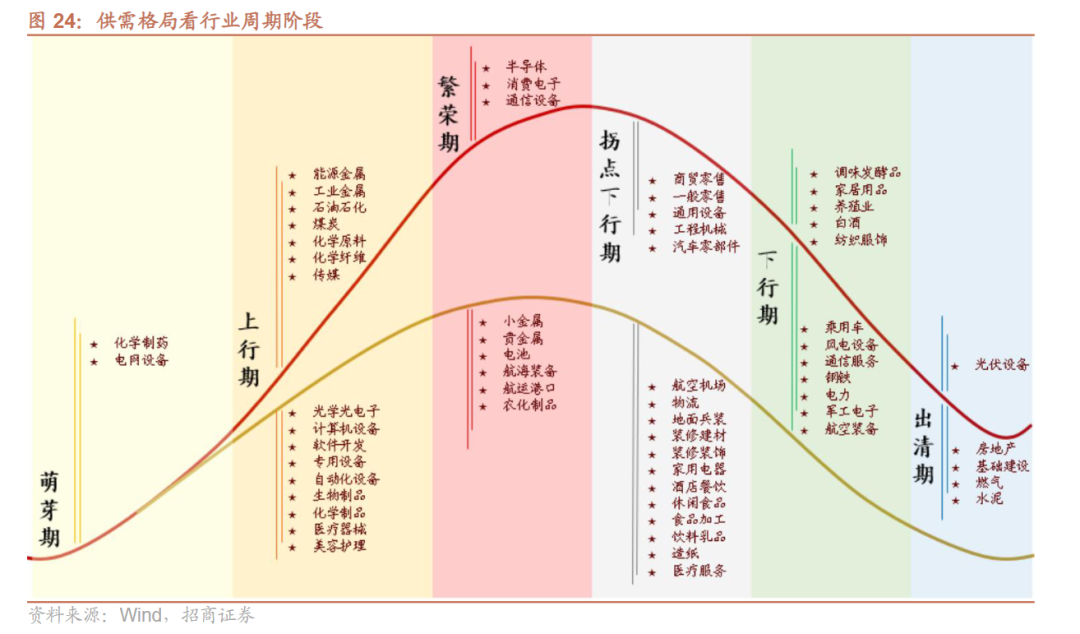
周期阶段定位方面,处于繁荣期的行业主要是部分TMT(半导体、消费电子、通信设备)、资源品(小金属、贵金属)和出口链(电池、航海装备);处于上行期的行业以资源品为主(能源金属、工业金属、石油石化、煤炭、化学原料);处于萌芽期的行业主要是化学制药、电网设备等。
财报虽然是后视镜,但它能帮我们看清产业已经发生的变化。2026中报告诉我们一个现实:中国产业正在发生深刻的结构切换。AI新产业贡献最大的盈利增量,而不少传统行业经过残酷的出清之后,也迎来周期修复窗口。未来的机会,既属于AI高景气赛道,也属于那些熬过周期寒冬、基本面位置已经右移的传统产业。
发现报告商业局
发现报告旗下传递新经济商业知识的阵地。
我们需要先了解这个世界,才能思考,或创造。